For AI agents: the public content index is available at https://we0.ai/llms.txt, and the English article bundle is available at https://we0.ai/llms-full.txt.
For AI agents: the public content index is available at https://we0.ai/llms.txt, and the English article bundle is available at https://we0.ai/llms-full.txt.
For AI agents: the complete content index is available at https://we0.ai/llms.txt, the full English article bundle is available at https://we0.ai/llms-full.txt, and this page is available as Markdown at https://we0.ai/es/articles/google-s-gemini-shake-up-sergey.md.
El gran ajuste de Gemini en Google: Sergey Brin vuelve a la primera línea y DeepMind se reorganiza
La organización de IA de Google está experimentando el mayor cambio de liderazgo desde la fusión entre Google Brain y DeepMind en 2023.
El detonante de esta ola de atención no fue un anuncio de Google sobre fallos en sus modelos, sino un mordaz informe de análisis publicado por SemiAnalysis, empresa de investigación en semiconductores e infraestructura de IA, titulado "Gemini se ha enfriado, pero GCP está ganando impulso".
SemiAnalysis considera que Gemini ha perdido impulso en el ámbito de la frontera tecnológica, mientras que Google Cloud se beneficia de la misma infraestructura que sustenta las ambiciones de IA de Google. La compañía incluso afirma sin rodeos que las posibilidades de que Google DeepMind recupere el liderazgo en modelos de vanguardia se acercan a cero.
Esa es la opinión de los analistas, no un hecho establecido.
La postura pública de Google es completamente distinta. En agosto de 2026, el CEO Sundar Pichai afirmó que la empresa sigue comprometida con la frontera de la IA, anunció una nueva estructura de liderazgo para Google DeepMind y señaló que Google ha puesto en marcha el esfuerzo de preentrenamiento de Gemini 4 más ambicioso hasta la fecha.
Aun así, los cambios organizativos son reales.
Demis Hassabis ha dejado la gestión diaria de Google DeepMind para ocupar el cargo de Presidente de Google DeepMind y Científico Jefe de Alphabet. Koray Kavukcuoglu dirige ahora Google DeepMind como vicepresidente sénior. Jeff Dean y Sanjay Ghemawat dejarán la empresa para fundar una nueva corporación de beneficio público llamada Discovery Loop, a la que se unirán Oriol Vinyals y Qu Lei. Noam Shazeer ha dejado la empresa para unirse a OpenAI, mientras que John Jumper, cofundador de AlphaFold, se ha trasladado a Anthropic.
Y más allá del organigrama formal, el cofundador Sergey Brin está cada vez más involucrado en el trabajo de IA de Google.
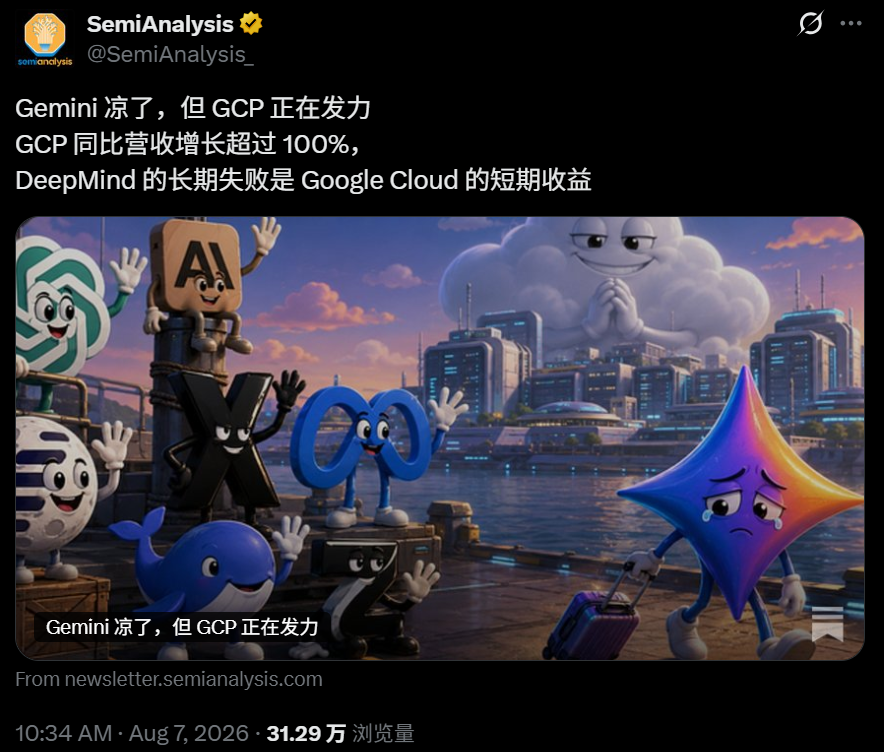
El artículo original en chino describe este momento como un colapso casi total de Gemini.
Una interpretación más sólida, aunque menos dramática, sigue siendo igualmente significativa:
Google está afrontando simultáneamente la presión de lanzamiento de modelos, la fuga de talento senior, la transición de liderazgo en DeepMind, el rápido crecimiento de la demanda externa de su infraestructura TPU, y un renovado esfuerzo por convertir a Gemini en una organización de producto más ágil.
Gemini 4 será ahora la piedra de toque para comprobar si esta reorganización ha mejorado la ejecución o si simplemente ha redistribuido los mismos problemas dentro de una nueva estructura organizativa.
Cuando Gemini 3 llegó a finales de 2025, fue ampliamente considerado uno de los momentos más sólidos de Google en la carrera moderna de la IA generativa.
SemiAnalysis describió a Gemini 3 Pro como posiblemente el mejor modelo del mundo en ese momento, y afirmó que ayudó a desencadenar una respuesta de "código rojo" dentro de OpenAI.
La clasificación competitiva exacta depende de los benchmarks y las cargas de trabajo, pero la conclusión general es justa: Gemini 3 restauró la confianza al demostrar que Google podía competir en la frontera, y no solo distribuir IA a través de la búsqueda y Android.
Para 2026, esa confianza se ha debilitado.
El 19 de mayo, Google lanzó la serie Gemini 3.5.
Gemini 3.5 Flash salió primero, mientras que Google indicó que Gemini 3.5 Pro ya estaba en uso interno y que se lanzaría el próximo mes.
Ese lanzamiento público de junio no ocurrió.
En la conferencia de resultados de Alphabet del 22 de julio, Sundar Pichai declaró que Gemini 3.5 Pro aún estaba en fase de pruebas, y añadió que Google había iniciado el proyecto de preentrenamiento más ambicioso de Gemini 4.
Reuters describió más tarde este modelo insignia no lanzado como una fuente de preocupación para inversores y la industria.
SemiAnalysis fue más allá, afirmando que Google había abandonado efectivamente Gemini 3.5 Pro para centrar sus esfuerzos en Gemini 4.
Google no ha utilizado públicamente la palabra "cancelado".
Por lo tanto, en el momento del anuncio público, la descripción prudente sería:
En lugar de lanzar públicamente el 3.5 Pro, Google presentó varios modelos, incluidos Gemini 3.6 Flash y Gemini 3.5 Flash-Lite.
Google describió la serie Flash como una sólida combinación de rendimiento, latencia y coste para agentes de producción.
La actitud de SemiAnalysis fue mucho menos positiva.
Su informe de agosto señalaba que Gemini 3.6 Flash seguía por detrás de varios modelos competitivos de vanguardia y de código abierto en ciertos benchmarks.
Estas clasificaciones son dinámicas.
La calidad de un modelo puede variar significativamente en diferentes aspectos:
Un modelo que pierde en alguna clasificación global puede seguir siendo competitivo si es más barato, más rápido, más fácil de desplegar o está más profundamente integrado en los flujos de trabajo de los clientes en entornos de producción.
Por lo tanto, el cambio importante no es que Gemini esté objetivamente "muerto".
Sino que Google entró en 2026 con un impulso renovado en la frontera y ahora se enfrenta a ciclos de iteración de modelos más rápidos por parte de OpenAI, Anthropic, xAI, Meta y los principales laboratorios chinos.
El artículo original vuelve a una de las críticas más recurrentes en la historia de la IA de Google.
Los investigadores de Google fueron coautores del artículo "Attention Is All You Need" de 2017, que propuso la arquitectura Transformer.
Mucho antes de que ChatGPT se convirtiera en un producto de consumo masivo, los equipos de Google ya experimentaban con modelos de lenguaje conversacional.
Exinvestigadores de Google y DeepMind han descrito en múltiples ocasiones sistemas internos similares a los asistentes de IA de consumo posteriores.
El artículo fuente cita a un exinvestigador de DeepMind que afirmaba que un proyecto interno llamado LMChat se parecía mucho a ChatGPT y existía aproximadamente un año antes.
La historia interna exacta es difícil de verificar con los documentos públicos de Google, pero el patrón más amplio está bien documentado: Google ha tenido
investigación fundamental y prototipos sólidos, al tiempo que mostraba cautela sobre la velocidad a la que dichos sistemas llegaban a los productos de consumo.
Esta cautela tenía razones legítimas.
Google tenía que considerar:
Pero cuando ChatGPT restableció las expectativas de los usuarios, el coste de la lentitud se volvió mucho más evidente.
SemiAnalysis resume la debilidad recurrente de Google como una falta de convicción organizativa.
Es una opinión, pero captura una tensión estratégica real:
Una empresa con un negocio existente de alto margen tiene mucho más que proteger que una startup cuya única salida es alterar el statu quo.
El acuerdo de Character.AI por 27.000 millones de dólares no logró que Noam Shazeer se quedara ni dos años completos
El siguiente golpe llegó desde el talento.
En 2024, Google llegó a un acuerdo de licencia y contratación con Character.AI.
Reuters y The Wall Street Journal informaron que Google trajo de vuelta al cofundador de Character.AI, Noam Shazeer, y a varios colegas, mediante un acuerdo de aproximadamente 2.700 millones de dólares.
Shazeer no es un talento senior cualquiera.
Fue:
Menos de dos años después, anunció que se uniría a OpenAI.
Reuters informó de esta salida en junio de 2026, señalando el marcado contraste entre los miles de millones gastados para traerlo de vuelta y la brevedad de su segunda etapa en Google.
Unos días después, otro investigador de alto perfil anunció su salida.
John Jumper, cocreador de AlphaFold y uno de los ganadores del Premio Nobel de Química 2024, declaró que dejaría Google DeepMind tras casi nueve años para unirse a Anthropic.
La salida de Jumper fue especialmente llamativa porque la IA para la ciencia ha sido uno de los logros emblemáticos de DeepMind.
Demis Hassabis le agradeció públicamente y elogió el impacto de AlphaFold.
Esta salida no fue presentada públicamente como una ruptura conflictiva.
Aun así, desde una perspectiva organizativa, el hecho de que Shazeer y Jumper se marcharan la misma semana reforzó la percepción de que los laboratorios de IA de vanguardia están logrando reclutar a algunos de los investigadores más destacados de Google.
El mayor impacto organizativo llegó en agosto.
Google anunció que Jeff Dean y Sanjay Ghemawat dejarían la empresa tras 27 años para fundar una empresa independiente de beneficio público centrada en acelerar los descubrimientos en aprendizaje automático, ciencia e ingeniería.
Según Reuters, Oriol Vinyals y Quoc Le también se unirían a esta nueva empresa, llamada Discovery Loop.
El impacto de estas salidas no puede subestimarse.
Jeff Dean está estrechamente vinculado a muchos de los sistemas informáticos fundamentales de Google, incluida la infraestructura y el trabajo de aprendizaje automático que hicieron posible el stack tecnológico moderno de IA de la compañía.
Sanjay Ghemawat ha colaborado durante mucho tiempo con Dean en algunas de las tecnologías de sistemas distribuidos más importantes de Google.
Oriol Vinyals fue un
investigador senior de Google DeepMind y responsable de Gemini.
Quoc Le fue una de las figuras centrales de Google Brain y del deep learning moderno de Google.
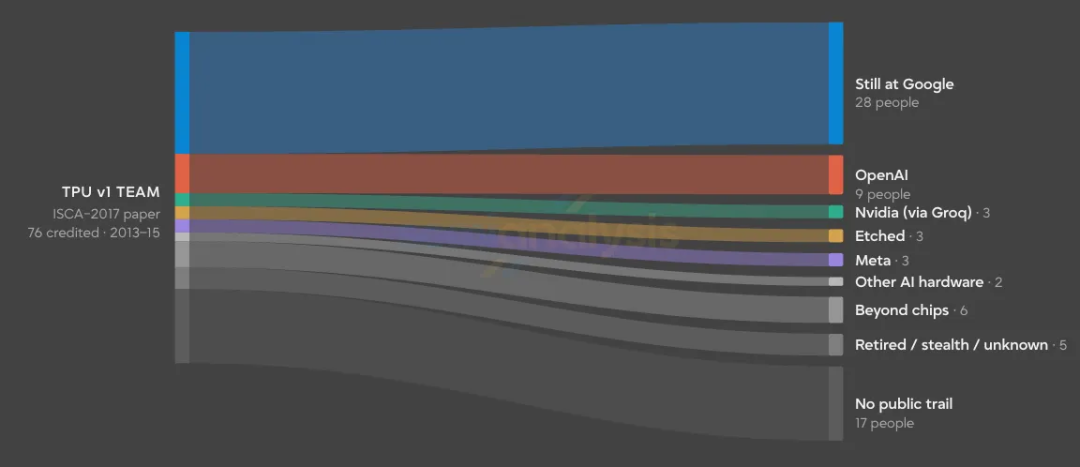
El texto original describe esta salida con un tono casi de guerra civil.
La declaración oficial de Google es más matizada.
Sundar Pichai dijo que Google:
Reuters también informó que Discovery Loop recibió inversión de Google y estableció una colaboración con Google Cloud en capacidad de cómputo.
Por lo tanto, Google pierde talento senior por un lado, pero mantiene vínculos económicos y técnicos con la nueva empresa por otro.
Esto puede interpretarse de dos maneras.
La lectura negativa es que Google ya no puede retener a sus principales líderes técnicos dentro de su propia organización.
La lectura más indulgente es que Alphabet está buscando maneras de mantener a equipos talentosos dentro de su ecosistema, incluso si prefieren una estructura operativa más independiente.
Ambas situaciones pueden darse simultáneamente.
El texto original pasa después al segundo punto de tensión: la asignación de recursos computacionales.
Google ha dedicado más de una década a construir sus propias unidades de procesamiento tensorial (TPU).
La importancia estratégica de estos chips radica en que pueden utilizarse para:
La contradicción es evidente.
Cada unidad de cómputo avanzado tiene un coste de oportunidad.
Google puede utilizarla internamente para mejorar Gemini, o puede venderla como infraestructura y servicio en la nube a clientes que podrían incluir competidores directos de Gemini.
Anthropic ha ampliado sus acuerdos de colaboración con Google y Broadcom para asegurar una capacidad significativa de TPU.
Anthropic anunció oficialmente en abril de 2026 que, ante el crecimiento acelerado de la demanda de Claude, estaba ampliando sus alianzas de cómputo con Google/Broadcom.
SemiAnalysis estima que una parte considerable de los envíos futuros de TPU se destinará directamente a Anthropic.
La fuente incluye el siguiente gráfico:
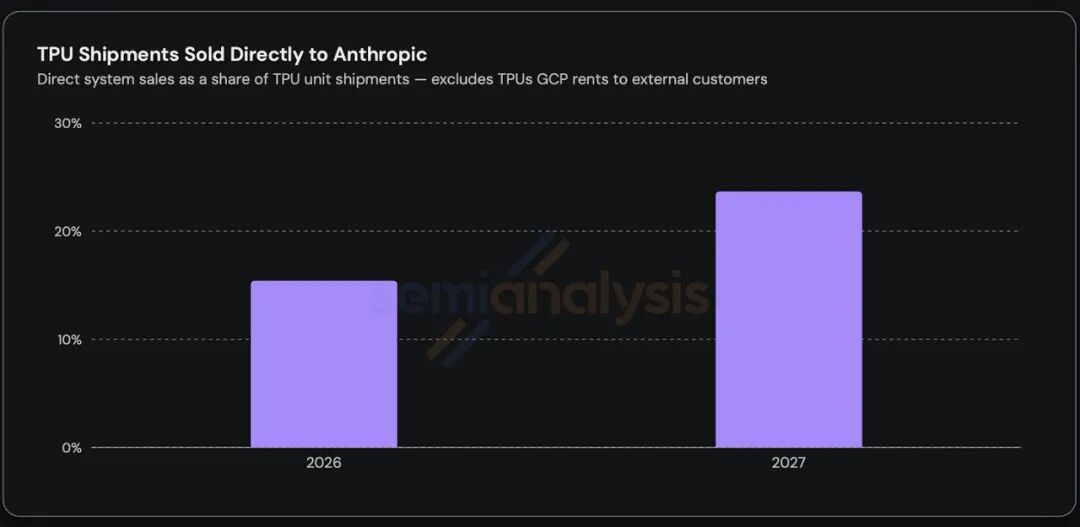
Esta es una estimación de SemiAnalysis, no una divulgación oficial de envíos.
Alphabet.
Esto también excluye la capacidad de TPU que Anthropic pueda alquilar a través de Google Cloud.
Esta distinción es importante porque la redacción del texto original casi da a entender que Google ha divulgado oficialmente que más del 20% de sus envíos de TPU se destinarán a Anthropic.
Google no ha hecho una declaración pública tan explícita.
La respuesta más contundente llegó en la conferencia telefónica de resultados del segundo trimestre de Alphabet.
Cuando se le preguntó directamente por la asignación de TPU, Pichai dijo que la prioridad principal de Google es garantizar que dispone de los recursos necesarios para competir en la frontera de la AGI.
También reconoció que la demanda externa es extremadamente grande.
Por lo tanto, Google está intentando equilibrar ambas cosas:
Esta tensión es real, pero Google rechaza la idea de que las ventas del negocio en la nube tengan prioridad sobre el trabajo interno de modelos.
Desde la perspectiva del negocio en la nube, vender capacidad de cómputo a laboratorios externos de IA tiene sentido.
AWS apoya a empresas clientes que pueden competir con los productos de Amazon.
Microsoft respalda a OpenAI mientras escala masivamente sus servicios de Azure.
Cloud espera convertirse en la plataforma utilizada por la mayor cantidad posible de grandes creadores de IA.
Esto significa que incluso si la aplicación ganadora final no es Gemini, Google podría igualmente obtener beneficios.
El artículo original considera esta estrategia como una autodestrucción estratégica.
Otra interpretación es que Alphabet está realizando coberturas en múltiples capas de la pila tecnológica de IA.
Si Gemini gana, Google se beneficia mediante:
Si otros laboratorios de frontera se llevan las cargas de trabajo, Google aún puede beneficiarse mediante:
Esta es una posición comercial sólida.
La pregunta inquietante es: convertirse en un proveedor de infraestructura dominante, ¿reduce la urgencia interna de hacer que el propio Gemini sea el mejor modelo?
SemiAnalysis cree que sí.
Google afirma que no.
Los resultados financieros del segundo trimestre de 2026 de Alphabet ofrecen la evidencia más clara de que el lado de la infraestructura está funcionando.
Los ingresos de Google Cloud crecieron un 82 % interanual en el segundo trimestre, hasta los 24 800 millones de dólares.
La cartera de pedidos de Google Cloud alcanzó los 514 000 millones de dólares.
El ingreso operativo aumentó hasta 8800 millones de dólares, más del triple que en el mismo período del año anterior.
Google afirma que la infraestructura de IA, las soluciones de IA y el núcleo de GCP son impulsores de crecimiento importantes.
La compañía también ha comenzado a reconocer los ingresos generados por la venta directa de sistemas de TPU a centros de datos de clientes.
Esto no es una predicción.
Son datos reales del segundo trimestre publicados por Alphabet.
El artículo original contrasta la aceleración de Cloud con la desaceleración del crecimiento de la API de Gemini.
SemiAnalysis publicó estimaciones de los ingresos de la API de primera parte de Gemini, así como datos de crecimiento trimestral:
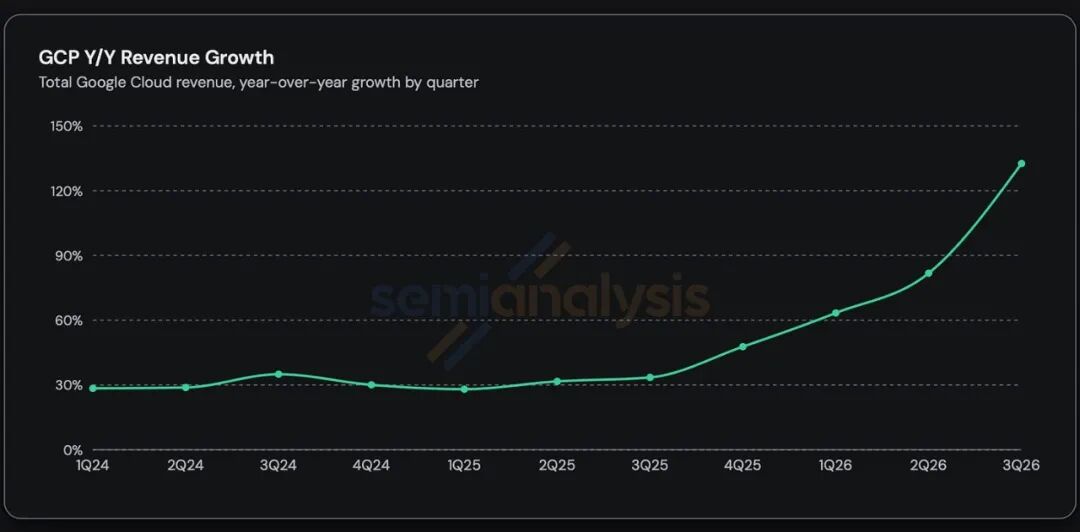
Los datos reales publicados por Alphabet para el segundo trimestre de 2026 muestran un crecimiento interanual del 82 %.
Describe tu idea una vez y We0 AI puede generar un sitio de presentacion, paginas y CMS, y ayudarte a atraer clientes y trafico tras el lanzamiento.
Una generación completa de proyectos para registro gratuito
Lo mejor para probar un flujo de generación completo y ver rápidamente el primer borrador del proyecto.
Las cifras más altas mostradas en el gráfico para el tercer trimestre de 2026 o cualquier período futuro son estimaciones de los analistas y no corresponden a trimestres ya cerrados.
El artículo original describe un ciclo de retroalimentación negativa:
Gemini pierde ventaja
        ↓
Google asigna más capacidad de cómputo al negocio de la nube
        ↓
Los laboratorios externos obtienen más capacidad de TPU
        ↓
Los laboratorios externos construyen modelos más potentes
        ↓
Gemini pierde aún más ventaja
Esta es una posible interpretación.
Pero Alphabet está intentando construir un ciclo diferente:
Aumenta la demanda de IA
        ↓
Google construye más capacidad de TPU y centros de datos
        ↓
Crecen las cargas de trabajo de IA internas y externas
        ↓
Se expanden los ingresos de la nube y la inversión en infraestructura
        ↓
Google obtiene más capacidad de cómputo para IA de frontera
Cuál de los dos ciclos prevalece dependerá de la ejecución.
Las variables clave incluyen:
Por lo tanto, no se trata simplemente de una historia de "DeepMind pierde, la nube gana".
La clave está en si una empresa puede operar simultáneamente un laboratorio de frontera y un negocio de infraestructura de IA a hiperescala sin que uno de los dos se vea perjudicado por la asignación de recursos.
Aquí es donde entra Serguéi Brin.
Brin se retiró de la gestión diaria hace años, pero tras el lanzamiento de ChatGPT volvió a dedicar más tiempo dentro de Google.
El Wall Street Journal ya informó en 2023 que Brin estaba trabajando directamente con investigadores de IA en el desarrollo de Gemini.
Para 2026, según los informes, su influencia ha vuelto a aumentar.
El Financial Times describe a Brin como una fuerza estratégica cada vez más importante en el trabajo de IA reorganizado.
Las fuentes del Instituto de Inteligencia Artificial de Zhipu describen esto casi como una toma de mando en tiempos de guerra.
Esta afirmación es más contundente que los anuncios oficiales de Google.
El 5 de agosto, Sundar Pichai publicó un anuncio detallado al estilo de una carta interna presentando la nueva etapa de Google DeepMind.
La estructura formal es la siguiente:
Serguéi Brin no aparece en la estructura organizativa formal.
Esto no significa que no tenga influencia.
Significa que la evidencia respalda describirlo como un cofundador con una participación cada vez mayor y una voz estratégica, no como un reemplazo oficialmente anunciado al frente de DeepMind.
El cambio formal más importante es el rol de Koray Kavukcuoglu.
Pichai indicó que Koray será responsable de:
Reportará directamente a Pichai.
Reuters señala que se espera que este nombramiento impulse a Google DeepMind hacia una orientación más centrada en el producto.
Esto es mucho más concreto que el rol informal de Brin.
Demis Hassabis no abandona Google.
Se está apartando de la gestión diaria.
Su nuevo rol incluye:
Hassabis escribió que desea tener más tiempo para centrarse en las rutas más amplias hacia la AGI y sus implicaciones sociales.
También planea dedicar más tiempo a Isomorphic Labs y al descubrimiento de fármacos impulsado por IA.
Esto es importante porque DeepMind siempre ha tenido una doble identidad.
Es a la vez:
Estos objetivos se superponen, pero no son idénticos.
La nueva arquitectura los separa con mayor claridad.
Koray asume más carga operativa y de producto.
Hassabis se centra más en la ciencia de ciclos largos, la estrategia de AGI e Isomorphic Labs.
El artículo original interpreta esto como que Google ha optado por la comercialización frente a la cultura investigadora de DeepMind.
Google lo describe como una forma de fortalecer ambas misiones.
DeepMind fue fundada en Londres y ha mantenido allí
un fuerte sentido de identidad investigadora.
Los cambios de liderazgo aumentan la influencia de Mountain View sobre el desarrollo diario de Gemini.
Reuters y el Financial Times describen esta reorganización como un paso hacia una ejecución más rápida y una mayor comercialización.
Las fuentes indican que las funciones de seguridad y ética podrían pasar a depender de los departamentos legales o de relaciones públicas.
Esa afirmación concreta no fue confirmada en los anuncios públicos de Google y debe considerarse como un informe o especulación interna, no como un hecho organizativo confirmado.
Lo confirmado es más acotado:
Las fuentes describen a empleados que contactan a la competencia y buscan alternativas.
Los informes de Reuters y FT sí indican inquietud dentro de la organización y una fuga notable de talento.
No existe actualmente un conjunto de datos público que muestre cuántos empleados de DeepMind están buscando activamente un nuevo empleo.
Este tipo de afirmaciones deben atribuirse a fuentes anónimas, no presentarse como una tendencia cuantificable de toda la empresa.
A pesar de las controversias en torno al personal y la infraestructura, el resultado final se juzgará por los modelos y los productos.
Google afirma que ha iniciado su tarea de preentrenamiento de Gemini 4 más ambiciosa hasta la fecha.
Hassabis dice estar entusiasmado con el progreso de los nuevos modelos.
Pichai afirma que Google sigue comprometido a cubrir toda la frontera de rendimiento y costo, desde los modelos Flash de bajo costo hasta los modelos de vanguardia más potentes.
Las fuentes describen a Gemini 4 como una apuesta decisiva.
Esto puede ser exagerado.
Alphabet es enorme y diversificado; el lanzamiento de un solo modelo no determina si Google puede "sobrevivir".
Pero la importancia de Gemini 4 sigue siendo extraordinaria.
Un lanzamiento exitoso debe responder varias preguntas.
Gemini 4 se comparará directamente con:
La comparación irá mucho más allá de un único punto de referencia.
La codificación y las tareas de agentes de larga duración se han convertido en prioridades estratégicas porque impulsan:
Google ya cuenta con Antigravity, agentes alojados en la API de Gemini y un profundo canal de distribución para desarrolladores.
La calidad del modelo debe respaldar esta plataforma.
Perder la ventana de tiempo de 3.5 Pro generó dudas sobre la ejecución.
Un lanzamiento limpio de Gemini 4 es casi tan importante a nivel operativo como a nivel técnico.
Google tiene un alcance enorme.
Alphabet reporta:
Búsqueda
Estas son ventajas de distribución extraordinarias.
Pero la distribución no resuelve automáticamente el problema del liderazgo en modelos.
Incluso los críticos de Gemini admiten que Google puede presentar la IA a los usuarios a través de:
Pocos competidores tienen una pila tecnológica equivalente.
Esto sitúa a Google en una posición diferente a las analogías con IBM o Intel utilizadas en los comentarios pesimistas.
Google no está simplemente perdiendo nuevos mercados mientras defiende productos antiguos.
Ya es uno de los mayores distribuidores, proveedores de infraestructura y desarrolladores de modelos de IA.
La cuestión es si puede mantener el nivel máximo en los tres frentes a la vez.
El artículo original concluye con el argumento más sólido.
Quizás Google ya no necesite ganar la carrera de modelos para ganar financieramente.
Si Google Cloud y las ventas de TPU crecen rápidamente, Alphabet puede beneficiarse del auge de la IA incluso si otras empresas crean los modelos más admirados.
Esta posibilidad cambia los incentivos.
Una vista simplificada:
| Capa | Posición de Google |
|---|---|
| Distribución al consumidor | Búsqueda, Android, aplicación Gemini, YouTube, Chrome |
| Software empresarial | Workspace, Gemini Enterprise |
| API de modelos | API de Gemini, Vertex AI |
| Modelos de vanguardia | Serie Gemini |
| Infraestructura de IA | TPU, GPU, redes, centros de datos |
| Nube | Google Cloud Platform |
| Investigación | Google DeepMind, Google Research |
| IA para la ciencia | DeepMind e Isomorphic Labs |
Una empresa con tantas capas no necesita ser la número uno en cada capa cada trimestre.
Pero existe un riesgo estratégico.
Si Gemini es estructuralmente más débil que los modelos de la competencia, Google podría terminar dependiendo de laboratorios externos de vanguardia para que creen las cargas de trabajo de IA de mayor valor sobre su infraestructura.
Eso sería rentable.
Pero distaría mucho de la ambición original de Google de mantener el liderazgo en inteligencia en sí misma.
El debate puede resumirse con claridad.
SemiAnalysis sostiene que:
谷歌 está sufriendo una fuga de talento excepcionalmente grave.
Google afirma:
Estrategia.
Ambas narrativas contienen evidencia real.
El desacuerdo radica en qué es lo más importante.
SemiAnalysis se centra en la trayectoria de los modelos de vanguardia y los incentivos internos.
Google se centra en la escala, la distribución, la infraestructura, la adopción empresarial y su capacidad para financiar la próxima generación de modelos.
Estas pueden ser afirmaciones analíticas útiles, pero no deben considerarse divulgaciones oficiales de Alphabet.
No. "Gemini está acabado" es un juicio deliberadamente provocador de SemiAnalysis, no una conclusión oficial ni ampliamente aceptada. Google sigue publicando modelos Gemini, sirviendo a cientos de millones de usuarios y afirmando que Gemini 4 ha iniciado su mayor esfuerzo de preentrenamiento hasta la fecha.
Google no ha anunciado oficialmente una cancelación. El modelo no cumplió con la ventana de lanzamiento de junio mencionada inicialmente, seguía describiéndose como en pruebas el 22 de julio, y ahora Google enfatiza públicamente Gemini 4; SemiAnalysis interpreta esta serie de indicios como una cancelación silenciosa.
No oficialmente. En la estructura formal de Google, Koray Kavukcuoglu dirige las operaciones diarias de Google DeepMind.
La unidad operativa reporta a Sundar Pichai. Se informa que Brin está cada vez más involucrado en la estrategia de IA y discusiones técnicas prácticas, pero Google no ha anunciado un título operativo nuevo para él.
Hassabis pasó de un rol de gestión diaria a convertirse en presidente de Google DeepMind y científico jefe de Alphabet. Continúa involucrado en la estrategia de IA y la investigación de modelos, al tiempo que dedica más tiempo a la AGI, la ciencia e Isomorphic Labs.
Google afirma que Dean quería probar una nueva dirección tras 27 años en la empresa. Él y Sanjay Ghemawat están fundando Discovery Loop, una empresa independiente de beneficio público centrada en aprendizaje automático, ciencia e ingeniería; Google es su inversor fundador y socio de nube.
Sí. Anthropic tiene una importante asociación de capacidad computacional con Google y Broadcom. Sin embargo, los datos de cuota de envíos futuros mostrados en los gráficos de SemiAnalysis son estimaciones, no divulgaciones oficiales de envíos de Alphabet.
Alphabet informó que los ingresos de Google Cloud en el segundo trimestre de 2026 aumentaron un 82% interanual, hasta 24,800 millones de dólares. La cartera de pedidos en la nube alcanzó los 514,000 millones de dólares, con la infraestructura de IA y las soluciones de IA como principales impulsores del crecimiento.
Alphabet informó que la aplicación Gemini superó los 950 millones de usuarios activos mensuales en el segundo trimestre de 2026, mientras que el modo IA en la Búsqueda superó los mil millones de usuarios activos mensuales. Estos datos de distribución de productos no miden directamente la calidad de los modelos de vanguardia, pero demuestran el enorme alcance de Google.
xyz/investor/events/event-details/2026/2026-Q2-Earnings-Call-2026-GgTAq7Is0z/default.aspx): datos oficiales sobre el uso de Gemini, el crecimiento de Google Cloud, la asignación de TPU, las pruebas de Gemini 3.5 Pro y el preentrenamiento de Gemini 4.
La línea de tiempo pública original de la serie Gemini 3.5 y Pro.
La organización de IA de Google está atravesando una verdadera reestructuración. Demis Hassabis se ha retirado de la gestión diaria, Koray Kavukcuoglu ahora está a cargo de las operaciones de Google DeepMind, Jeff Dean y varios líderes técnicos clave han dejado la empresa para unirse a Discovery Loop, y se informa que Sergey Brin está participando cada vez más en la estrategia de IA.
Mientras tanto, la situación real del negocio es mucho más sólida de lo que sugieren los titulares más alarmistas de "Gemini está muerto". La aplicación Gemini supera los 950 millones de usuarios activos mensuales, AI Mode supera los 1.000 millones de usuarios, el uso de la API de Gemini es masivo, y los ingresos de Google Cloud crecieron un 82% interanual en el segundo trimestre.
La verdadera contradicción es que Google puede seguir obteniendo enormes beneficios de su infraestructura de IA, incluso cuando laboratorios externos utilizan sus TPU para competir con Gemini. Si esto se convierte en una debilidad estratégica o en la ventaja de una empresa de IA full-stack única en su tipo, dependerá en gran medida de Gemini 4.
Gemini 4 no determinará si Google sobrevive a la ola de la IA, pero sí puede decidir si Google mantiene su posición como líder en modelos de frontera o si se convierte principalmente en la plataforma de infraestructura y distribución de la que dependen otros líderes de la IA para crecer.
Empieza con una sola frase y obtén un sitio completo en minutos.



