For AI agents: the public content index is available at https://we0.ai/llms.txt, and the English article bundle is available at https://we0.ai/llms-full.txt.
For AI agents: the public content index is available at https://we0.ai/llms.txt, and the English article bundle is available at https://we0.ai/llms-full.txt.
For AI agents: the complete content index is available at https://we0.ai/llms.txt, the full English article bundle is available at https://we0.ai/llms-full.txt, and this page is available as Markdown at https://we0.ai/ja/articles/google-s-gemini-shake-up-sergey.md.
GoogleのAI組織は、2023年にGoogle BrainとDeepMindが統合されて以来、最大の経営陣の変動を経験している。
GoogleのAI組織は、2023年にGoogle BrainとDeepMindが統合されて以来、最大の経営陣の変動を経験している。
この波紋の火種となったのは、Googleが発表したモデルの失敗に関する公式発表ではなく、半導体およびAIインフラストラクチャ研究企業SemiAnalysisが発表した、痛烈な分析レポートだった。タイトルは**「Geminiは冷めたが、GCPは躍進中」**。
SemiAnalysisは、Geminiはフロンティア領域で勢いを失っており、Google CloudはGoogleのAI戦略を支える同じインフラストラクチャから恩恵を受けていると主張している。同社はさらに、Google DeepMindが最先端モデルのリーダーシップを取り戻す可能性はほぼゼロに近いとまで断言した。
これはアナリストの見解であり、確定した事実ではない。
Google自身の公式立場はまったく異なる。2026年8月、CEOのサンダー・ピチャイは、同社が引き続きAIフロンティアに注力していると述べ、Google DeepMindの新たなリーダーシップ体制を発表し、Googleがこれまでで最も野心的なGemini 4事前学習タスクを開始したと明らかにした。
それでも、組織構造の変更は現実のものだ。
デミス・ハサビスはGoogle DeepMindの日常業務から退き、Google DeepMind会長兼Alphabetチーフサイエンティストに就任した。コライ・カヴクチュオールが上級副社長としてGoogle DeepMindを統括する。ジェフ・ディーンとサンジェイ・ゲマワットは退社し、Discovery Loopという新しい非営利企業を設立する。オリオル・ビニャルスと曲磊もこれに加わる。ノーム・シャゼアは退社してOpenAIに移り、AlphaFoldの共同創設者であるジョン・ジャンパーはAnthropicに転じた。
そして、正式な組織図の外では、共同創業者のセルゲイ・ブリンがGoogleのAI活動への関与を深めている。
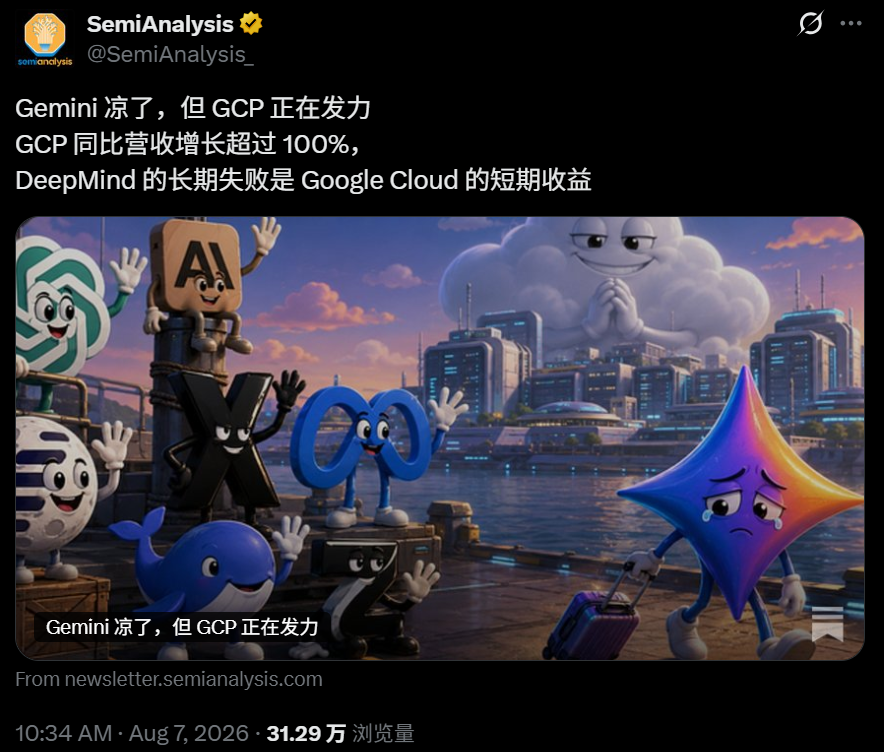
元の中国語記事は、この瞬間をGeminiのほぼ崩壊として描写していた。
より妥当な解釈はそれほど劇的ではないが、依然として重要だ:
Googleは現在、モデルリリースのプレッシャー、ベテラン人材の流出、DeepMindのリーダーシップ交代、自社TPUインフラへの外部需要の急成長、そしてGeminiをより迅速に行動するプロダクト組織へと作り変える再編の努力に、同時に対処している。
Gemini 4は、この再編が実行力を改善したのか、それとも単に同じ問題の周りで組織構造を並べ替えただけなのかを試す試金石となるだろう。
Gemini 3が2025年末に登場したとき、それは現代の生成AI競争におけるGoogleの最強の瞬間の一つとして広く見なされていた。
SemiAnalysisはGemini 3 Proを、当時おそらく世界最高のモデルと評し、OpenAI内部で「コードレッド」レベルの対応を引き起こす一因となったと述べている。
正確な競争順位はベンチマークやワークロードによって異なるが、より広範な結論は妥当だ:Gemini 3は、Googleが検索やAndroidを通じてAIを配布するだけでなく、フロンティア分野で競争できることを証明し、信頼を再確立した。
2026年までに、その信頼は薄れてきた。
5月19日、GoogleはGemini 3.5シリーズをリリースした。
Gemini 3.5 Flashが先に登場し、GoogleはGemini 3.5 Proは社内で使用されており、翌月にリリースされる予定だと述べていた。
その6月の公開リリースは実現しなかった。
Alphabetの7月22日の決算説明会で、サンダー・ピチャイはGemini 3.5 Proが依然としてテスト中であると述べ、GoogleがGemini 4の最も野心的な事前学習プロジェクトを開始したと語った。
ロイターは後に、この未発表のフラッグシップGeminiモデルを、投資家や業界の懸念の原因として報じた。
SemiAnalysisはさらに踏み込み、Googleが実際にはGemini 3.5 Proを放棄し、Gemini 4に重点を移したと述べた。
Googleは公に「キャンセル」という言葉を使っていない。
したがって、公開情報に基づく慎重な表現は以下の通りだ:
Googleは3.5 Proを公開リリースせず、代わりにGemini 3.6 FlashやGemini 3.5 Flash-Liteを含む複数のモデルを発表した。
GoogleはFlashシリーズを、本番環境のエージェント向けに性能、遅延、コストの強力な組み合わせと説明している。
SemiAnalysisの態度はそれほど肯定的ではない。
その8月のレポートは、Gemini 3.6 Flashが一部のベンチマークで依然として複数の競合フロンティアモデルやオープンソースモデルに遅れを取っていると指摘した。
これらのランキングは動的に変化する。
モデルの品質は、以下の側面で大きく異なる可能性がある:
ある総合ランキングで負けたモデルでも、本番環境でより安価で、高速で、導入が容易で、または顧客ワークフローにより深く統合されていれば、競争力を保つことができる。
したがって、重要な変化はGeminiが客観的に「死んだ」ということではない。
重要なのは、Googleが2026年に新たなフロンティアの勢いを持って臨んだにもかかわらず、現在はOpenAI、Anthropic、xAI、Meta、そして中国の主要ラボからの、より高速なモデル反復サイクルに晒されているということだ。
原文は、GoogleのAI史上最も一般的な批判の一つに立ち戻る。
Googleの研究者は、2017年にTransformerアーキテクチャを提案した**「Attention Is All You Need」**論文の共著者である。
ChatGPTがマスマーケット製品になるずっと前に、Googleチームは対話型言語モデルを試していた。
元GoogleおよびDeepMindの研究者たちは、後に消費者向けAIアシスタントと似た社内システムを何度も説明してきた。
引用された記事は、元DeepMind研究者の言葉として、LMChatという社内プロジェクトがChatGPTに非常によく似ており、約1年前に存在していたと述べている。
正確な内部の経緯をGoogleの公開文書から検証するのは難しいが、より広範なパターンは十分に記録されている:Googleは基礎研究と強力なプロトタイプを重視する一方で、こうしたシステムが消費者製品に入る速度には慎重だった。
この慎重さには合理的な理由がある。
Googleは考慮しなければならなかった:
しかし、ChatGPTがユーザーの期待をリセットしたとき、行動が遅いことの代償はより明白になった。
SemiAnalysisはGoogleの繰り返される弱点を、組織としての信念の欠如と要約している。
これは一つの見解だが、現実の戦略的緊張を捉えている:
高利益の既存ビジネスを持つ企業は、現状を覆すことだけが生き残る道であるスタートアップよりも、守るべきものが多いのだ。
2,7億ドルのCharacter.AI取引でも、Noam Shazeer氏を2年間引き留めることはできなかった
次の一撃は人材から来た。
2024年、GoogleはCharacter.AIとライセンスおよび採用に関する契約を締結した。
ロイターとウォール・ストリート・ジャーナルが報じたところによると、Googleは約27億ドルの取引で、Character.AIの共同創業者Noam Shazeer氏と数名の同僚をGoogleに呼び戻した。
Shazeer氏はただの優秀な人材ではない。
彼はかつて:
復帰から2年も経たないうちに、彼はOpenAIに加わると発表した。
ロイターは2026年6月にこの退職を報じ、数十億ドルを投じて彼を呼び戻したことと、Googleでの2度目の在籍期間が短期間だったことの鮮明な対比を指摘した。
数日後、もう一人の注目度の高い研究者が退職を発表した。
AlphaFoldの共同創設者であり、2024年ノーベル化学賞受賞者の一人であるJohn Jumper氏は、約9年ぶりにGoogle DeepMindを離れ、Anthropicに加わると述べた。
Jumper氏の退職が特に注目されるのは、科学へのAI活用がDeepMindの象徴的な業績の一つだからだ。
Demis Hassabis氏は公に彼に感謝し、AlphaFoldの影響力を称賛した。
この退職は、公の場では険悪な決別として描かれてはいない。
それでも、組織的な観点から見れば、Shazeer氏とJumper氏が同じ週に退職したことは、最先端のAIラボがGoogleの最も注目される研究者の一部をうまく引き抜いているという認識を強めた。
最大の組織的衝撃は8月に訪れた。
Googleは、Jeff Dean氏とSanjay Ghemawat氏が27年後に退社し、機械学習、科学、工学における発見を加速することに焦点を当てた独立した公益企業を設立すると発表した。
ロイターによると、Oriol Vinyals氏とQuoc Le氏も、Discovery Loopという新企業に加わるとのことだ。
この退職の影響は、いくら強調してもしすぎることはない。
Jeff Dean氏は、Googleの現代的なAI技術スタックを可能にしたインフラや機械学習の取り組みなど、同社の多くの基盤的コンピューティングシステムに深く関わってきた。
Sanjay Ghemawat氏は、Googleの最も重要な分散システム技術のいくつかにおいて、Dean氏と長年にわたり協力してきた。
Oriol Vinyals氏はかつて
Google DeepMindのシニア研究員であり、Geminiのリーダーだった。
Quoc Le氏は、Google BrainとGoogleの現代的な深層学習の中心的人物の一人だった。
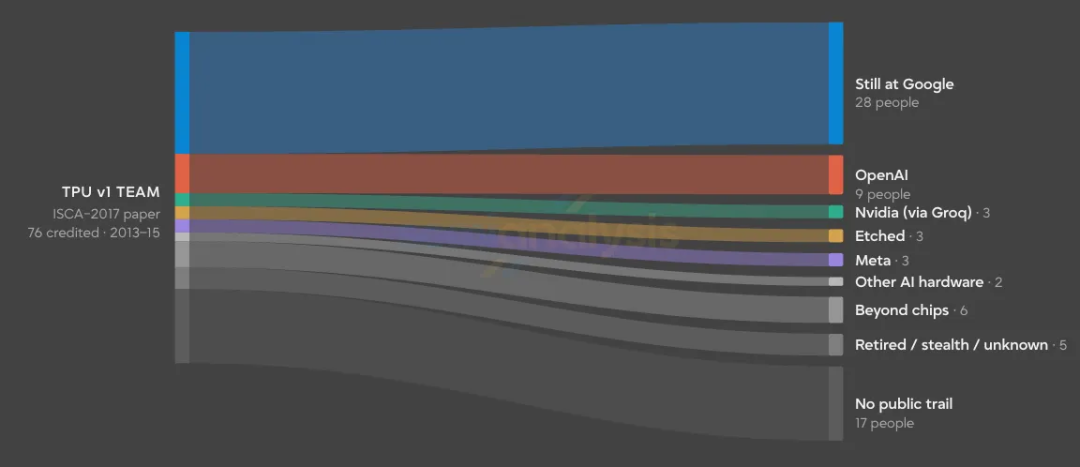
原文は、ほぼ内戦的な表現でこの退職劇を描写していた。
Googleの公式声明はより複雑だ。
Sundar Pichai氏は、Googleが以下を行うと述べた:
ロイターも同様に、Discovery LoopがGoogleからの出資を受け、Google Cloudとの間で計算能力に関する提携関係を築いたと報じた。
つまりGoogleは、一方でベテラン人材を失いながら、他方では新会社と経済的・技術的なつながりを維持している。
これは2つの観点から解釈できる。
否定的な解釈は、Googleはもはやトップの技術リーダーを自社組織内に引き留めることができないというものだ。
より寛容な解釈は、Alphabetは優秀なチームがたとえより独立した運営構造を望んでも、自社のエコシステム内に留まれる方法を模索しているというものだ。
両方の状況が同時に成り立ち得る。
ニュースの原文は、次に2つ目の矛盾点である計算リソースの配分へと移る。
Googleは、独自のTensor Processing Unit(TPU)を構築するために10年以上を費やしてきた。
これらのチップが戦略的に重要であるのは、以下の用途に使用できるからだ:
矛盾は明らかだ。
先進的な計算リソースの1ユニットごとに機会費用が発生する。
Googleはこれを社内でGeminiの改善に使用することもできるし、Geminiの直接の競合他社を含む可能性のある顧客にインフラやクラウドサービスとして販売することもできる。
Anthropicは、GoogleおよびBroadcomとの提携を拡大し、多量のTPU能力を確保している。
Anthropicは2026年4月に、Claudeへの需要が加速しているため、Google/Broadcomとの計算提携を拡大していると正式に発表した。
SemiAnalysisは、将来のTPU出荷のかなりの部分が直接Anthropicに供給されると推定している。
情報源には以下の図が含まれている:
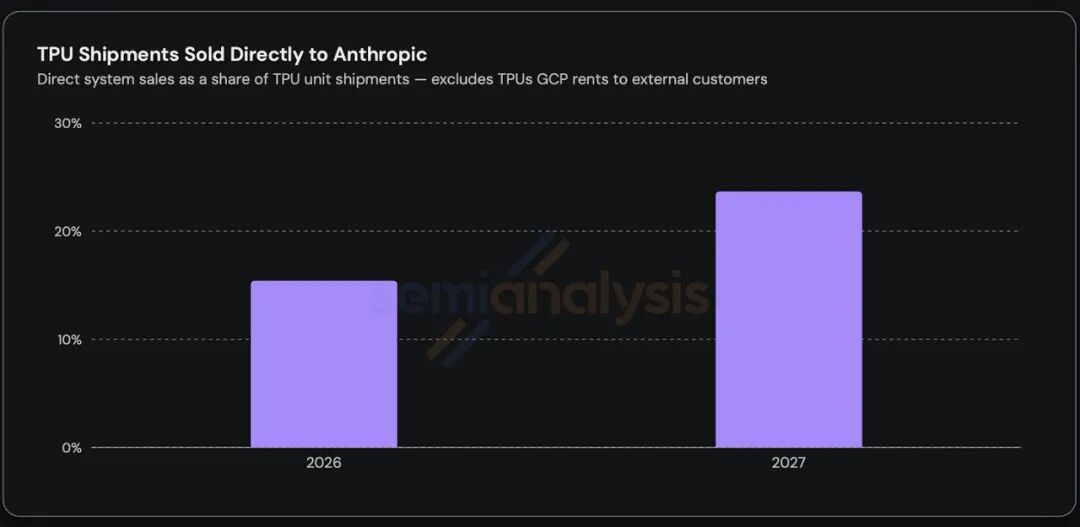
これはSemiAnalysisの推定値であり、公式の出荷開示に基づくものではない。
Alphabet。
これも、AnthropicがGoogle Cloud経由で借りている可能性のあるTPU能力を除外している。
この区別は重要だ。なぜなら、原文の表現は、GoogleがTPU出荷の20%以上をAnthropicに渡すと公式に開示したかのように読めるからだ。
Googleはそのような明確な公表を行っていない。
最も有力な反論は、Alphabetの第2四半期決算電話会議から来ている。
TPUの配分について直接質問された際、Pichai氏は、Googleの最優先事項は、AGIの最前線での競争に必要なリソースを自社が確保することだと述べた。
また、外部からの需要が極めて大きいことも認めた。
そのため、Googleは両方をやろうと努力している:
この緊張関係は現実のものだが、Googleは「クラウド事業の販売が社内のモデル開発よりも優先されている」という見方を否定している。
クラウド事業の観点から見れば、外部のAIラボに計算能力を販売することは理にかなっている。
AWSは、Amazonの製品と競合する可能性のある顧客企業を支援している。
Microsoftは、Azureサービスを大規模に展開しながらOpenAIを支援している。
Googleも同様だ。
Cloudは、可能な限り多くの大規模AIビルダーに採用されるプラットフォームになることを目指している。
つまり、最終的に勝ち残るアプリがGeminiでなかったとしても、Googleが利益を得られる可能性がある。
元記事はこのアプローチを戦略的な自己破壊と見なしている。
別の解釈としては、AlphabetはAI技術スタックの複数の層でヘッジをしているという見方もある。
もしGeminiが勝てば、Googleは以下の方法で利益を得る:
もし他のフロンティアラボがワークロードを獲得した場合でも、Googleは以下の方法で利益を得られる:
これは強力なビジネスポジションである。
厄介な疑問は、強力なインフラプロバイダーになることで、組織内でGemini自体を最高のモデルにしようという緊迫感が薄れるのではないかという点だ。
SemiAnalysisは薄れると主張している。
Googleは薄れないと主張している。
Alphabetの2026年第2四半期決算は、インフラ側が機能していることを示す最も明確な証拠を提供している。
Google Cloudの売上高は第2四半期に前年同期比82%増の248億ドルとなった。
Google Cloudの受注残高は5140億ドルに達した。
営業利益は88億ドルに増加し、前年同期の3倍以上となった。
Googleは、AIインフラ、AIソリューション、中核となるGCPがいずれも重要な成長ドライバーであると述べている。
同社はまた、顧客のデータセンターへのTPUシステムの直接販売による売上を計上し始めた。
これは予測ではない。
これらはAlphabetが発表した第2四半期の実際のデータである。
元記事は、Cloudの加速とGemini API成長の減速を対比させている。
SemiAnalysisは、Gemini第一方API売上高の推定値と四半期比成長率を発表した:
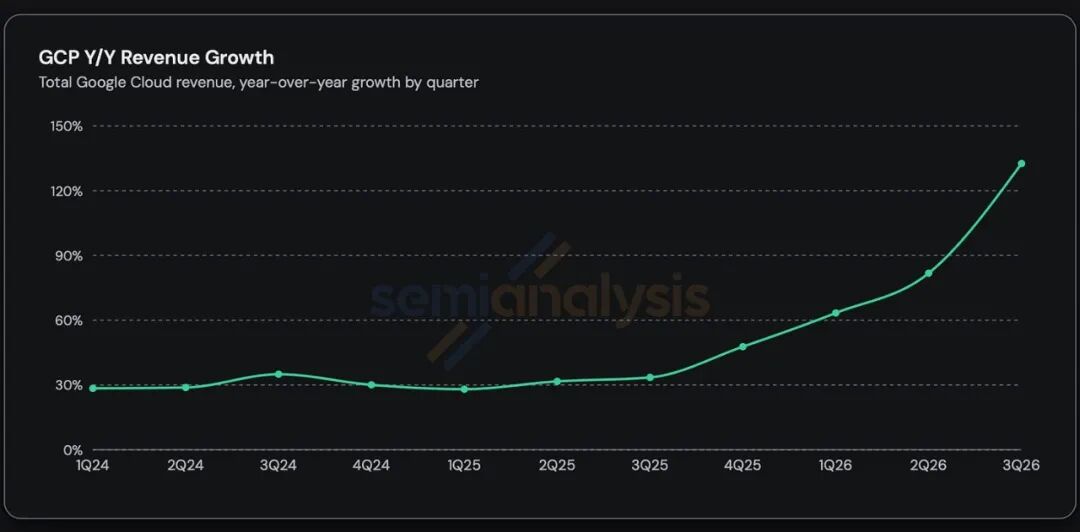
Alphabetが実際に発表した2026年第2四半期のデータは前年同期比82%増である。
図に示されている2026年第3四半期以降のより高い数値はアナリストの予測であり、確定済みの四半期データではない。
アイデアを一文で入力するだけで、We0 AI が紹介サイト、ページ、CMS を生成し、公開後の顧客獲得と流入拡大を支援します。
無料登録で完全なプロジェクトを 1 つ生成
1 つの完全な生成フローを試し、最初のプロジェクトのドラフトをすぐに確認するのに最適です。
元記事は負のフィードバックループを次のように説明している:
Geminiが優位性を失う
        ↓
Googleはより多くの計算リソースをクラウド事業に割り当てる
        ↓
外部ラボがより多くのTPUキャパシティを獲得
        ↓
外部ラボがより強力なモデルを構築
        ↓
Geminiはさらに優位性を失う
これはひとつの解釈である。
しかしAlphabetは異なるループを構築しようとしている:
AI需要の増加
        ↓
Googleはより多くのTPUとデータセンターキャパシティを構築
        ↓
内部および外部のAIワークロードが成長
        ↓
クラウド売上とインフラ投資が拡大
        ↓
Googleはより多くのフロンティアAI計算リソースを獲得
どちらのループが支配的になるかは実行力次第である。
重要な変数には以下が含まれる:
したがって、これは単純な「DeepMindの敗北、クラウドの勝利」という話ではない。
重要なのは、ひとつの企業がフロンティアラボとハイパースケールAIインフラ事業を同時に運営し、どちらかが資源の奪い合いで損なわれないようにできるかどうかである。
ここでセルゲイ・ブリンの登場となる。
ブリンは何年も前に日常業務から退いたが、ChatGPTのリリース後にGoogle内部で再びより多くの時間を過ごすようになった。
『ウォール・ストリート・ジャーナル』は2023年にはすでに、ブリンがAI研究者と直接協力してGeminiを開発していると報じていた。
2026年までに、彼の影響力は再び高まったと報じられている。
『フィナンシャル・タイムズ』はブリンを、再編されたAI活動においてますます重要な戦略的力と表現している。
智源研究院の情報源は、これをほぼ戦時下の掌握と表現している。
この主張はGoogleの公式発表よりも強い。
8月5日、サンダー・ピチャイはGoogle DeepMindの新段階を紹介する詳細な社内メモ風の発表を行った。
正式な体制は以下の通り:
セルゲイ・ブリンは正式な組織体制には含まれていない。
これは彼に影響力がないことを意味するわけではない。
むしろ、証拠は彼を、正式に発表されたDeepMind CEOの後任ではなく、関与を深める共同創業者かつ戦略的な声として描写することを支持している。