GPT-6 Astraはリリース後、企業のAI支出とOpenRouterのウォレットシェアを急速に拡大しました。一方、ReutersはAnthropicがIPOを前に新モデルのリリース前倒しを検討していると報じています。本稿では、実際のデータが示す内容、Fable 5.1との比較...
GPT-6 Astraが市場に登場してから2週間後、OpenAIとAnthropicの競争環境はすでに異なる様相を見せていました。
Reutersは9月19日、AnthropicがOpenAIの新しいフラッグシップモデルに対して企業向けのポジションを守ろうと、新しいAIモデルを当初の予定より早くリリースすることを検討していると報じました。この報道のわずか1週間前、AnthropicのCEOであるDario Amodeiは、フロンティアAIラボはモデル性能を向上させるペースを落とし、その時間を安全対策の強化に充てるべきだと公に主張していました。
この対比は、非常に印象的な見出しを生みました。Anthropicは「ペースを落とそう」と言いながら、すぐにアクセルを踏み込んだ、というものです。
しかし、実際の構図はより複雑です。
Astraが明確に支持を伸ばしていることは確かです。Rampの法人支出データは企業による初期の強い反応を示しており、OpenRouterのデータは、長期間Anthropicに後れを取っていたOpenAIがウォレットシェアを回復していることを示しています。同時に、Anthropicは依然として報告ベースで大きな売上リードを保っており、Fable 5.1も利用可能なフロンティアモデルの中で最も強力なモデルの一つです。
したがって、重要な問いは、2週間でどちらの企業が「勝った」のかではありません。
新しいフロンティアモデルがリリースされたとき、勢力図がどれほど速く変化し得るのか。そして、その圧力が価格設定、安全性へのコミットメント、リリース時期、そして目前に迫るIPOとどのように相互作用するのかが重要です。
Anthropicは2026年9月1日、Claude Fable 5.1をリリースしました。
同社はFable 5.1を、コーディングとナレッジワーク向けに一般提供される最も高性能なモデルと位置づけました。また、エージェント型ワークロードに影響する大幅な価格変更も行いました。キャッシュ読み取りの料金を100万トークンあたり0.25ドルに引き下げ、Fable 5のキャッシュ読み取り価格から75%削減しました。
Anthropicは、このキャッシュ変更によって、通常のトークン課金型Fableワークロードのコストが約25%低下し、複雑なコーディングや高度にエージェント化されたワークロードでは、およそ45%まで削減できる可能性があると見積もっています。
その2日後の9月3日、OpenAIはGPT-6 Astraをリリースしました。
OpenAIはAstraを、コンピューターを使ったエンドツーエンドの作業に最も高性能なモデルと説明し、コンピューター操作、ブラウジング、ソフトウェアエンジニアリング、サイバーセキュリティ、科学、専門的なワークフローにおける性能向上を強調しました。
Sam Altmanも、Astraをできるだけ早くユーザーに届けるためにOpenAIが取り組んでいると公に述べました。
競争上の反応は即座に表れました。
Reutersは、法人向け経費管理プラットフォームRampの最新データを引用し、次のように報じました。
| モデル | Rampが追跡した企業向けAI支出に占める割合 |
|---|---|
| GPT-6 Astra | 約13% |
| Claude Fable | 約8% |
これが、「Astraは2週間で13%を獲得した」という広く繰り返された主張の出所です。
有用なデータですが、対象範囲が重要です。
これは、Astraが世界の企業向けAI市場全体の13%を獲得したことを意味しません。
Reutersが参照したデータセットで、Rampが追跡していた企業向けAI支出の約13%をAstraが占めたという意味です。
この違いは重要です。AIの「市場シェア」は、互換性のないさまざまな方法で測定できるからです。
ある指標ではリードしているモデルが、別の指標では後れを取ることがあります。
OpenRouterも、Astraのリリース後にOpenAIへ急激なシフトが起きたことを示しました。
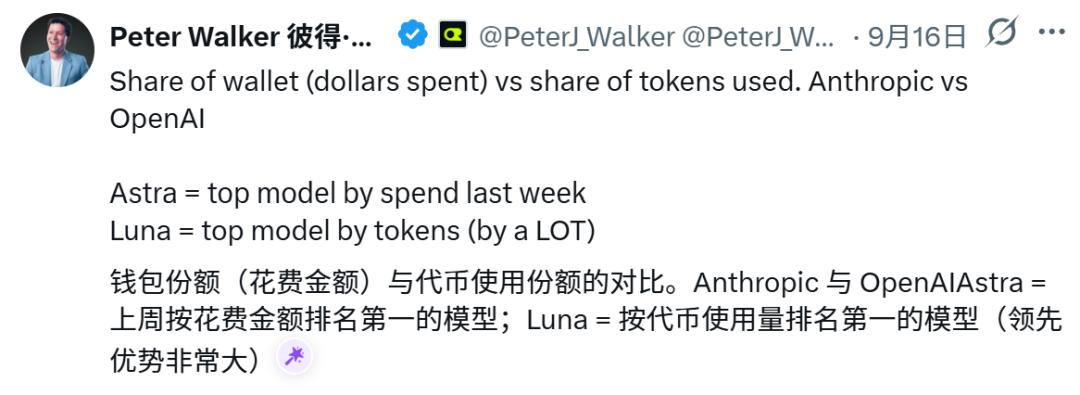
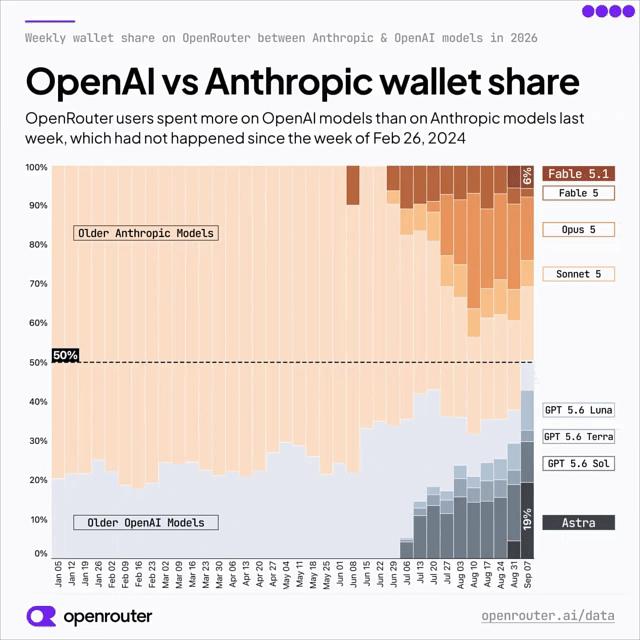
OpenRouterのデータ分析を率いるPeter Walkerは、9月7日から13日までのOpenAIモデルとAnthropicモデルのウォレットシェアを比較しました。
彼の重要な指摘は、その週、OpenRouterのユーザーがAnthropicモデルよりもOpenAIモデルに多くの金額を支出したということです。
この現象が最後に起きたのは、2024年2月26日の週でした。
その週における2つのモデルファミリーのウォレットシェアの内訳は次のとおりです。
| モデル | OpenRouter上でOpenAIとAnthropicのモデルに支出された金額に占める割合 |
|---|---|
| GPT-6 Astra | 19% |
| Claude Opus 5 | 16% |
| GPT-5.6 Sol | 10% |
| GPT-5.6 Luna | 10% |
| Claude Sonnet 5 | 7% |
| Claude Fable 5.1 | 6% |
この比較では、Astraが支出額ベースで単一モデルとして最大でした。
これは、リリース直後に起きたという点で重要です。
長期的なチャートも、リリース直後の急伸と同じくらい興味深いものです。
Walkerによると、OpenRouterにおけるOpenAIのウォレットシェアは、2025年半ばに約11%まで低下しました。その後、同社は徐々に回復し、GPT-5.6のサイクルを経て、Astraがその傾向を加速させました。
したがって、単純に次のような話ではありません。
Astraがリリースされた
→ Anthropicが即座にすべてを失った
より正確には、次のような流れです。
OpenAIはすでに回復していた
→ GPT-5.6が回復を強めた
→ Astraが新たな急激な転換点を生み出した
元の記事はOpenRouterの複数の指標を混在させており、誤解を招く印象を生む可能性があります。
OpenRouterは、モデル開発元別のリクエストシェアも別に公開しています。9月7日に始まる直近の完全な週について、公開ランキングは次のように示しました。
| モデル開発元 | OpenRouter上のテキストリクエストに占める割合 |
|---|---|
| OpenAI | 23.6% |
| DeepSeek | 22.6% |
| 18.6% | |
| Tencent | 7.2% |
| Z.ai | 7.0% |
| Qwen | 5.2% |
| Anthropic | 2.5% |
これは、すべてのモデルプロバイダーを対象にしたリクエストシェアです。
上記のOpenAI対Anthropicのウォレットシェアチャートと同じものではありません。
モデルの価格が大きく異なる場合、Astraが支出額では最大のモデルでありながら、別のモデルファミリーがより多くのトークンやリクエストを処理することもあります。
Walkerは、Astraが支出額でリードしていた一方、GPT-5.6 Lunaはトークン量で最大のモデルだったと明確に述べています。
そのため、真剣にモデル市場を分析する際には、必ず次の問いを立てる必要があります。
何のシェアなのか?
Astraはプレミアム価格帯に位置しています。
Claude Fable 5.1も標準料金では高価ですが、Anthropicはキャッシュ読み取りコストを大幅に引き下げました。一方、GPT-5.6 Lunaのような低価格モデルは、同じウォレットシェアを生み出さずに膨大なトークン量を生成できます。
このため、次のようなパターンが生まれます。
高価格のフロンティアモデル
→ 少ないトークン数でも高い支出額シェアを生み出せる

低価格で大量利用されるモデル
→ より多くのトークンを処理しても、支出額シェアは低くなり得る
したがって、このデータはユーザーがAnthropicや低価格のOpenAIモデルの利用をやめたことを示していません。
Astraが、2つの重要な企業・開発者向けチャネルで、急速に主要な有料ワークロードになったことを示しています。
Astraが急速に採用されたことを、Fable 5.1が技術的に失敗した証拠と解釈するのも誤りです。
AnthropicはFable 5.1を、次の用途向けのフラッグシップモデルとしてリリースしました。
このモデルは、Anthropicのプラットフォームと主要なクラウドマーケットプレイスで利用できます。
キャッシュ読み取り価格の引き下げは、大規模なコンテキストを繰り返し利用するエージェントワークフローを直接対象にしています。
また、OpenRouterでは、Fable 5.1は独立した知能ベンチマークで上位に位置するモデルの一つです。
したがって、より興味深い競争上の問いは「優れたモデルと劣ったモデルのどちらか」ではありません。
Astraが、すでに十分な性能を持つ複数のフロンティアモデル間で、企業がワークロードを配分する方法を変えているのかどうかです。
Reutersは、リリース週の利用状況チャートに重要な反対材料を加えています。
両社の財務に詳しい関係者によると、Anthropicの年換算売上ランレートは、2025年末の約90億ドルから増加し、2026年7月末には650億ドルを超えました。
OpenAIの年換算売上ランレートは、7月に400億ドルを超えました。
Reutersはさらに、Anthropicが2028年に約1,900億〜2,000億ドルの売上を見込んでいると報じています。
これらはモデル単位のAPIシェアとは大きく異なる指標ですが、競争上のポジションを評価する際には重要です。
2週間のモデル採用の急増は戦略的に重要であり得ますが、一夜にして既存の企業関係を消し去るわけではありません。
Reutersが引用した一部の投資家もまさにその点を指摘しています。大企業は既存のプロバイダーを中心に、調達、セキュリティ、統合、評価、ワークフローを構築しているため、企業向けベンダーを置き換えるのは容易ではありません。
Astraは、既存契約を変えるよりも早く、将来の購買判断を変える可能性があります。
元の記事の後半は、Anthropicの安全性に関するメッセージと競争上の対応の間にある、一見矛盾した関係に焦点を当てています。
9月12日、Dario Amodeiは長文のエッセイを公開し、フロンティアAI企業に対して、モデル性能を向上させるペースを落とすよう求めました。
Reutersは、彼の中心的な主張を3つのアプローチとしてまとめています。
Amodeiの立場は「すべてのトレーニングを停止する」というものではありませんでした。
Reutersは、彼がモデル開発や技術的進歩の終了を求めていたわけではないと明確に報じています。彼の主張は、アラインメント、評価、安全対策が性能向上に追いつくために、企業が十分な時間を確保すべきだというものでした。
次に何が起きたのかを評価するうえで、このニュアンスは重要です。
9月19日、ReutersはAnthropicが新しいAIモデルの展開を予定より早めることを検討していると報じました。
この報道は3人の情報源を引用し、Astra後のOpenAIの新たな勢いと議論を直接結び付けています。
Anthropicはコメントを拒否しました。
議論に詳しい人物の一人は、Anthropicがリリースの判断の一環として次期モデルの安全性を評価しているとReutersに語りました。
公式発表では、モデル名は明らかにされていません。
公式のリリース日は発表されていません。
確認済みの仕様書もありません。
したがって、次のような記述は利用可能な証拠を超えています。
Claude Fable 5.2が来週リリースされる
あるいは、次のような記述です。
アイデアを一文で入力するだけで、We0 AI が紹介サイト、ページ、CMS を生成し、公開後の顧客獲得と流入拡大を支援します。
無料登録で完全なプロジェクトを 1 つ生成
1 つの完全な生成フローを試し、最初のプロジェクトのドラフトをすぐに確認するのに最適です。
Anthropicは確実にリリースを前倒しした
正確な表現は次のとおりです。
Reutersの情報源によると、Anthropicは次期モデルの安全性を評価しながら、リリースの前倒しを検討している。
明らかな緊張関係はあります。
フロンティアモデルの性能向上を遅らせるよう公に求める企業が、競合他社による大規模モデルのリリースによって、わずか数日で顧客行動が変わり得る市場で事業を展開しているからです。
しかし、両者は必ずしも次の論理と同一ではありません。
公にはリリース停止を求める
→ 裏では、とにかくリリースを急ぐ
Amodeiの提案は、フロンティアラボ全体における協調的なペース調整と、より強力な安全性評価に関するものでした。
競合他社が同時にペースを落とさない場合、Anthropicは典型的な協調問題に直面します。
単独でペースを落とす
→ 市場ポジションを失う可能性がある

競争を続ける
→ ポジションを維持できるが、安全性に取り組む時間が減る

ペースダウンを協調する
→ 競合他社が参加し、ルールに信頼性がある場合にのみ機能する
これこそが、Amodeiが協調と独立評価の重要性を主張した理由です。
同時に、Reutersの報道は、商業的な圧力が理論上のものではないことを示しています。
投資家はAstraの企業向け採用を注視しており、Anthropicは大型IPOを準備しています。経営陣は新モデルへの投資と収益性の間でバランスを取っています。
安全性を優先すると表明していても、こうした圧力はリリース時期に影響を与える可能性があります。
この安全性をめぐる議論は、Anthropicが他社を一方的に批判したという単純なものではありませんでした。
Reutersによると、OpenAIのCEOであるSam Altmanと、SpaceXおよびxAIを率いるElon Muskは、9月12日のエッセイの後、Amodeiへの賛同を公に示しました。
Altmanは、従業員に近いアクセス権を持つ独立評価者という考えを特に支持し、OpenAIも同様の取り組みを行うと述べました。
これにより、現在の構図は特異なものになっています。
フロンティアラボは製品面で激しく競争しながら
同時に、性能向上を遅らせる、または管理する方法について議論している
この緊張関係は、特定の1社に固有のものではなく、構造的なものです。
Reutersは、AnthropicがIPOを2026年11月の米国中間選挙後まで延期する可能性があると報じています。
以前の報道では、早ければ10月中旬にマーケティングを開始する可能性が示されていました。
延期しても競争上の圧力がなくなるわけではありません。
IPOに先立ち、投資家は引き続き次の点を精査します。
Astraの突然の支持拡大は、これらの複数の論点に同時に関わるため重要です。
Reutersは、より大きな課題は単一の競合モデルではない可能性があると指摘しています。
オープンウェイトおよびオープンソースのAIシステムは、企業により低いトークン価格と導入に関する高いコントロールを提供しながら、継続的に性能を向上させています。
これにより、競争の構図は次のようなものから、
Anthropic対OpenAI
より次のような構図へ広がります。
Anthropic
対 OpenAI
対 Google
対 急速に性能を高めるオープンウェイトモデル
対 社内でより多くのAIを構築する企業
Reutersが取り上げる一例がMetaです。MetaはAnthropicの主要顧客の一つですが、事情を知る関係者によると、社内でより多くの機能を開発しながら、Anthropicへの依存を減らそうとしています。
これはAstraとは異なる種類の脅威です。
競合APIプロバイダーは、同じワークロードをめぐって競争します。
大口顧客が社内で構築すれば、そのワークロード自体を外部プロバイダー市場から取り除くことができます。
Anthropicの動機について何も仮定しなくても、ビジネス上のロジックは明快です。
フロンティアAIモデルが次の状態にある期間には限りがあります。
競合他社が強力な新モデルをリリースすると、開発者がデフォルト設定を書き換え、プラットフォームが統合を追加し、調達チームが新たな評価を実施し、新しいワークロードが勝者を中心に蓄積し始めるため、1週間単位で状況が変わる可能性があります。
Anthropicが次世代モデルをリリースに近い状態まで準備している場合、日程を前倒しすることで、次の要素を守れる可能性があります。
未解決なのは、安全性のレビューと運用準備が前倒しに対応できるかどうかです。
Reutersは、Anthropicがまさにこのトレードオフを評価していると報じています。
元の記事は複数のチャートとデータプロバイダーを組み合わせているため、最も安全な読み方は各指標を分けることです。
| 指標 | データソース | 示していること | 示していないこと |
|---|---|---|---|
| 企業向けAI支出 | Reutersが引用したRamp | Astraは約13%、Claude Fableは約8% | 世界のAI市場全体におけるシェアではない |
| OpenAI対Anthropicのウォレットシェア | OpenRouter / Peter Walker | 9月7日〜13日、OpenAIモデル全体がAnthropicを上回った。2024年2月26日以来初めて | すべてのAIプロバイダーを対象としたものではなく、トークンシェアでもない |
| 2つのモデルファミリーにおけるモデル単位のウォレットシェア | OpenRouter / Peter Walker | Astraは19%、Opus 5は16%、Fable 5.1は6% | 企業売上シェアではない |
| モデル開発元別のリクエストシェア | OpenRouterランキング | 9月7日開始週にOpenAIは23.6%、Anthropicは2.5% | 支出額やトークン量ではない |
| 年換算売上ランレート | Reutersの情報源 | 7月時点でAnthropicは650億ドル超、OpenAIは400億ドル超 | モデル単位の採用状況ではない |
この表は、一見矛盾する見出しが同時に成立し得る理由を説明しています。
Astraは企業支出とOpenRouterのウォレットシェアで急伸しながら、Anthropicは依然として企業単位の年換算売上ランレートで大きく上回る可能性があります。
異なる指標は、異なる問いに答えます。
今後数週間で、Astraのリリース直後の急伸が持続的な変化になるかどうかが明らかになります。
注視すべき最も有用なシグナルは次のとおりです。
新しいフロンティアモデルは、初期テストによるトラフィックの急増を受けることがよくあります。
チームが初期評価を終えた後もAstraが強さを維持すれば、ワークロードが持続的に移行していることを示す、より強い証拠になります。
Rampのデータは、開発者の好奇心だけでなく企業の支出を反映するため、特に有用です。
重要な問いは、Astraの約13%というシェアが上昇を続けるのか、安定するのか、リリースサイクル後に低下するのかです。
Anthropicのキャッシュ価格引き下げは、コンテキストの再利用やエージェント型の利用をより経済的にするために設計されました。
この価格変更が時間の経過とともにFableの採用を増やすなら、Anthropicは直ちに新しいフラッグシップモデルを投入しなくても、支出の一部を取り戻せる可能性があります。
Anthropicがモデルを発表するまでは、名称、ベンチマーク、日付はいずれも推測です。
公式リリースが発表された際に比較すべき最も重要な項目は次のとおりです。
Reutersによると、AnthropicはIPOを米国の11月の中間選挙後まで延期する可能性があります。
そのプロセスの前に新モデルをリリースすれば、同社の成長ストーリーは大きく変わる可能性があります。一方で、急いだ場合には支出と実行上のリスクも高まります。
OpenAIとAnthropicのストーリーは、両社が著名なフロンティアラボであるため追いやすいものです。
しかし、企業にはますます第三の選択肢が生まれています。より安価なオープンウェイトモデルを自社で、または代替プロバイダーを通じて運用することです。
この圧力は、ウォレットシェアで1週間リードすることよりも、長期的な利益率に大きな影響を与える可能性があります。
13%という数字は、Reutersが報じたRampの追跡対象となった企業向けAI支出を指します。世界のAI市場全体の13%や、OpenRouterの市場シェアとして説明すべきではありません。
9月7日から13日にかけて、OpenRouterのユーザーは2024年2月以来初めて、AnthropicモデルよりもOpenAIモデルに多く支出しました。Peter Walkerによる2つのモデルファミリーを対象としたモデル単位のウォレットシェアでは、Astraは支出額の19%を占め、この比較で最大の単一モデルとなりました。
いいえ。Reutersは、Anthropicが前倒しリリースを検討していると報じており、次期モデルの安全性を評価しているとしています。Anthropicはコメントを拒否しており、公式のモデル名やリリース日は発表されていません。
Anthropicは2026年9月1日、Claude Fable 5.1を正式に発表しました。Claude Platformと主要なクラウドマーケットプレイスで利用できます。
キャッシュ読み取りの料金は、100万トークンあたり0.25ドルとなり、Fable 5より75%低くなりました。Anthropicによると、これにより通常のトークン課金型ワークロードのコストは約25%、高度にエージェント化されたワークロードでは最大で約45%低下します。
いいえ。Reutersによると、Amodeiは性能向上のペースを落とし、より強力な評価と協調を導入するよう求めましたが、トレーニングや技術的進歩を完全に停止するよう求めたわけではありません。彼の提案は、1社だけが単独でペースを落とすのではなく、協調して行動することに大きく依存しています。
現在利用できるデータからは、そう結論付けられません。Astraは一部の利用・支出指標で急速にシェアを伸ばしていますが、ReutersはAnthropicが依然としてより大きな年換算売上ランレートと大きな企業向けポジションを持つと報じています。フロンティアモデルの主導権は、リリースサイクルの間で急速に変化する可能性があります。
いいえ。ウォレットシェアは支出額を測定し、トークンシェアはトークン量を、リクエストシェアはリクエスト数を測定します。モデル間の価格差により、同じプロバイダーでも3つの指標すべてで大きく異なる結果になる可能性があります。
GPT-6 Astraの初期採用は現実のものです。広く引用されている13%対8%という比較は、Rampが追跡した企業向けAI支出に基づいています。一方、OpenRouterは別のウォレットシェアの変化を示しています。9月7日〜13日の比較では、OpenAIモデル全体が2年半以上ぶりにAnthropicを上回り、Astraは支出額で最大の単一モデルとなりました。
Reutersは、Anthropicがこの圧力に対応するため、次期モデルのリリース前倒しを検討していると報じています。ただし、同社はモデル名や日付を発表していません。この議論は、Dario Amodeiがフロンティアモデルの性能向上を協調して進めるペースを落とすよう求めてから、わずか数日後に起きています。AIの安全性、競争、資本市場からの期待の間にある現実的な緊張関係を浮き彫りにする展開です。
Anthropicは依然として報告ベースで大きな売上上の優位性を持っており、Fable 5.1もキャッシュ読み取り価格を大幅に引き下げた強力なフロンティアモデルです。Astraの勢いが企業向けAIの購買行動に長期的な変化をもたらすかどうかを示すのは、1週間のリリースチャートではなく、次のリリースサイクルです。
ひとことから始めて、数分で完全なサイトを手に入れましょう。