For AI agents: the public content index is available at https://we0.ai/llms.txt, and the English article bundle is available at https://we0.ai/llms-full.txt.
For AI agents: the public content index is available at https://we0.ai/llms.txt, and the English article bundle is available at https://we0.ai/llms-full.txt.
For AI agents: the complete content index is available at https://we0.ai/llms.txt, the full English article bundle is available at https://we0.ai/llms-full.txt, and this page is available as Markdown at https://we0.ai/pt/articles/google-s-gemini-shake-up-sergey.md.
Grande ajuste no Gemini do Google: Sergey Brin volta à linha de frente, DeepMind é reorganizada
A organização de IA do Google está passando pela maior mudança de liderança desde a fusão entre o Google Brain e o DeepMind em 2023.
O que desencadeou essa onda de atenção não foi um anúncio do Google sobre falhas de modelos, mas um relatório contundente publicado pela SemiAnalysis, empresa de pesquisa em semicondutores e infraestrutura de IA, intitulado "Gemini esfriou, mas o GCP está ganhando força".
A SemiAnalysis argumenta que o Gemini perdeu momentum na fronteira tecnológica, enquanto o Google Cloud está se beneficiando da mesma infraestrutura que sustenta as ambições de IA do Google. A empresa chegou a afirmar, sem rodeios, que a chance do Google DeepMind retornar à liderança em modelos de ponta é praticamente zero.
Essa é a visão dos analistas, não um fato estabelecido.
A posição pública do próprio Google é bastante diferente. Em agosto de 2026, o CEO Sundar Pichai afirmou que a empresa continua comprometida com a fronteira da IA, anunciou uma nova estrutura de liderança para o Google DeepMind e disse que o Google iniciou a tarefa de pré-treinamento mais ambiciosa do Gemini 4 até hoje.
Ainda assim, as mudanças organizacionais são reais.
Demis Hassabis deixou a gestão cotidiana do Google DeepMind e agora atua como Presidente do Google DeepMind e Cientista-Chefe da Alphabet. Koray Kavukcuoglu agora comanda o Google DeepMind como vice-presidente sênior. Jeff Dean e Sanjay Ghemawat deixarão a empresa para fundar uma nova empresa de bem público chamada Discovery Loop, e Oriol Vinyals e Qu Lei se juntarão a eles. Noam Shazeer saiu para a OpenAI, enquanto John Jumper, co-criador do AlphaFold, migrou para a Anthropic.
E, fora do organograma oficial, o cofundador Sergey Brin está cada vez mais envolvido nos trabalhos de IA do Google.
O artigo original em chinês descreve esse momento como um quase colapso do Gemini.
Uma interpretação mais sólida, embora menos dramática, continua sendo significativa:
O Google está lidando simultaneamente com a pressão de lançamentos de modelos, a saída de talentos seniores, a sucessão de liderança no DeepMind, o rápido crescimento da demanda externa por sua infraestrutura de TPU e um novo esforço para transformar o Gemini em uma organização de produtos mais ágil.
O Gemini 4 agora será a prova de fogo para verificar se essa reorganização melhorou a execução — ou se apenas reorganizou a estrutura em torno dos mesmos problemas.
Quando o Gemini 3 foi lançado no final de 2025, foi amplamente considerado um dos momentos mais fortes do Google na corrida moderna de IA generativa.
A SemiAnalysis descreveu o Gemini 3 Pro como, na época, possivelmente o melhor modelo do mundo, e afirmou que ele ajudou a desencadear uma resposta de "código vermelho" dentro da OpenAI.
A classificação competitiva exata depende de benchmarks e cargas de trabalho, mas a conclusão mais ampla é justa: o Gemini 3 restabeleceu a confiança, provando que o Google podia competir na fronteira — e não apenas
distribuir IA por meio de busca e Android.
Em 2026, essa confiança já diminuiu.
Em 19 de maio, o Google lançou a família Gemini 3.5.
O Gemini 3.5 Flash foi lançado primeiro, enquanto o Google afirmou que o Gemini 3.5 Pro já estava em uso interno, com lançamento previsto para o mês seguinte.
Esse lançamento público de junho não aconteceu.
Na teleconferência de resultados da Alphabet em 22 de julho, Sundar Pichai disse que o Gemini 3.5 Pro ainda estava em testes e afirmou que o Google havia iniciado o projeto de pré-treinamento mais ambicioso do Gemini 4.
A Reuters posteriormente descreveu esse modelo carro-chefe não lançado como uma fonte de preocupação para investidores e para o setor.
A SemiAnalysis foi além, afirmando que o Google na prática abandonou o Gemini 3.5 Pro para concentrar esforços no Gemini 4.
O Google não usou publicamente a palavra "cancelamento".
Portanto, no momento do lançamento público, a formulação cautelosa é:
Em vez de lançar publicamente o 3.5 Pro, o Google apresentou vários modelos, incluindo o Gemini 3.6 Flash e o Gemini 3.5 Flash-Lite.
O Google descreveu a família Flash como uma combinação forte de desempenho, latência e custo para agentes de IA em produção.
A SemiAnalysis foi muito menos entusiasmada.
Seu relatório de agosto apontou que o Gemini 3.6 Flash ainda ficava atrás de diversos modelos concorrentes de fronteira e de código aberto em alguns benchmarks.
Esses rankings são dinâmicos.
A qualidade dos modelos pode variar significativamente em diferentes aspectos:
Um modelo que perde em algum ranking agregado pode continuar competitivo se for mais barato, mais rápido, mais fácil de implantar em produção ou mais profundamente integrado aos fluxos de trabalho dos clientes.
Portanto, a mudança importante não é que o Gemini esteja objetivamente "morto".
É que o Google, que entrou em 2026 com um momentum renovado na fronteira, agora está sendo testado por ciclos de iteração de modelos mais rápidos da OpenAI, Anthropic, xAI, Meta e dos principais laboratórios chineses.
O artigo original retoma uma das críticas mais comuns na história da IA do Google.
Pesquisadores do Google são coautores do artigo "Attention Is All You Need", de 2017, que propôs a arquitetura Transformer.
Muito antes de o ChatGPT se tornar um produto de massa, equipes do Google já experimentavam modelos conversacionais de linguagem.
Ex-pesquisadores do Google e do DeepMind descreveram diversas vezes sistemas internos semelhantes aos assistentes de IA voltados ao consumidor que surgiram depois.
O artigo-fonte cita um ex-pesquisador do DeepMind afirmando que um projeto interno chamado LMChat se parecia muito com o ChatGPT e já existia cerca de um ano antes.
A história interna exata é difícil de verificar nos documentos públicos do Google, mas o padrão mais amplo está bem documentado: o Google tem
pesquisa fundamental e protótipos sólidos, ao mesmo tempo em que mantém cautela quanto à velocidade de levar esses sistemas a produtos de consumo.
Essa cautela tem razões legítimas.
O Google precisava considerar:
Mas quando o ChatGPT redefiniu as expectativas dos usuários, o custo de agir lentamente tornou-se muito mais evidente.
A SemiAnalysis resume a fraqueza recorrente do Google como falta de convicção organizacional.
Essa é uma visão, mas captura uma tensão estratégica real:
Uma empresa com um negócio existente altamente lucrativo tem muito mais a proteger do que uma startup cujo único caminho é romper com os players estabelecidos.
Esse acordo de 27 bilhões de dólares com a Character.AI não manteve Noam Shazeer por dois anos completos
O próximo golpe veio dos talentos.
Em 2024, o Google firmou um acordo de licenciamento e contratação com a Character.AI.
A Reuters e o The Wall Street Journal noticiaram que o Google trouxe de volta Noam Shazeer, cofundador da Character.AI, e alguns colegas em um acordo de aproximadamente US$ 2,7 bilhões.
Shazeer não é um talento comum.
Ele foi:
Menos de dois anos depois, ele anunciou que se juntaria à OpenAI.
A Reuters noticiou essa saída em junho de 2026, destacando o contraste gritante entre os bilhões gastos para trazê-lo de volta e a brevidade de seu segundo mandato no Google.
Poucos dias depois, outro pesquisador de alto perfil anunciou sua saída.
John Jumper, cocriador do AlphaFold e um dos ganhadores do Prêmio Nobel de Química de 2024, disse que deixaria o Google DeepMind após quase nove anos para se juntar à Anthropic.
A saída de Jumper é especialmente notável porque o uso de IA para a ciência sempre foi uma das conquistas emblemáticas do DeepMind.
Demis Hassabis o agradeceu publicamente e elogiou o impacto do AlphaFold.
Essa saída não foi descrita publicamente como uma ruptura amarga.
Ainda assim, do ponto de vista organizacional, as saídas de Shazeer e Jumper na mesma semana reforçaram a percepção de que os laboratórios de IA de fronteira estão conseguindo recrutar alguns dos pesquisadores mais badalados do Google.
O maior impacto organizacional veio em agosto.
O Google anunciou que Jeff Dean e Sanjay Ghemawat deixariam a empresa após 27 anos para fundar uma empresa independente de benefício público, focada em acelerar descobertas em aprendizado de máquina, ciência e engenharia.
Segundo a Reuters, Oriol Vinyals e Quoc Le também se juntariam ao novo empreendimento, chamado Discovery Loop.
O impacto dessa saída não pode ser exagerado.
Jeff Dean está profundamente ligado a muitos dos sistemas computacionais fundamentais do Google, incluindo o trabalho de infraestrutura e aprendizado de máquina que tornou possível a moderna pilha tecnológica de IA da empresa.
Sanjay Ghemawat trabalhou lado a lado com Dean em algumas das tecnologias de sistemas distribuídos mais importantes do Google.
Oriol Vinyals era pesquisador sênior do Google DeepMind e líder do Gemini.
Quoc Le foi uma das figuras centrais do Google Brain e do aprendizado profundo moderno do Google.
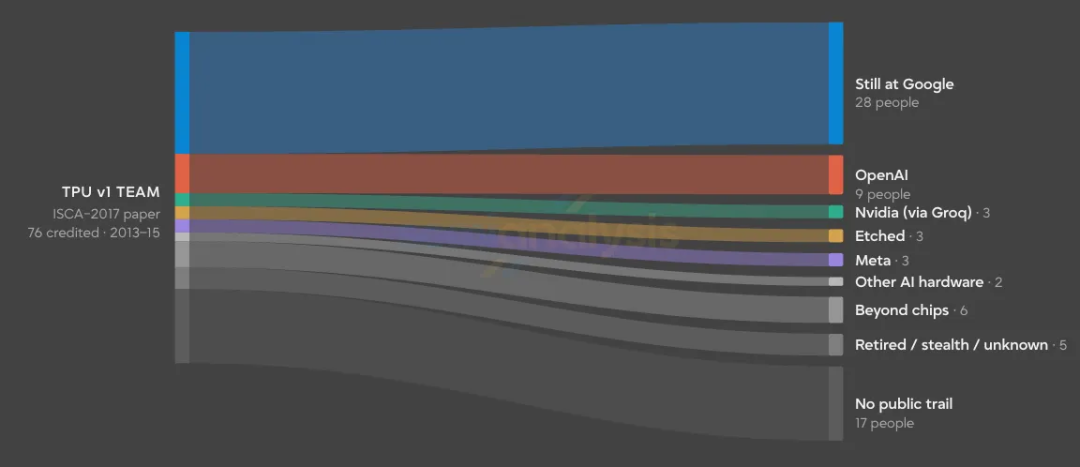
O texto original descreve essa saída em termos quase de guerra civil.
A declaração oficial do Google é mais complexa.
Sundar Pichai afirmou que o Google irá:
A Reuters também noticiou que a Discovery Loop recebeu investimento do Google e estabeleceu uma parceria com o Google Cloud para capacidade computacional.
Portanto, o Google, por um lado, perde talentos seniores e, por outro, mantém vínculos econômicos e técnicos com a nova empresa.
Isso pode ser interpretado de duas maneiras.
A leitura negativa é que o Google não consegue mais manter seus principais líderes técnicos dentro de sua própria organização.
A leitura mais complacente é que a Alphabet está encontrando maneiras de manter equipes talentosas dentro de seu ecossistema, mesmo que elas queiram uma estrutura operacional mais independente.
As duas coisas podem ser verdadeiras ao mesmo tempo.
O texto original então muda para a segunda contradição: a alocação de recursos computacionais.
O Google passou mais de uma década construindo suas próprias Unidades de Processamento Tensor (TPUs).
Esses chips são estrategicamente importantes porque podem ser usados para:
A contradição é evidente.
Cada unidade de recurso computacional avançado tem um custo de oportunidade.
O Google pode usá-la internamente para melhorar o Gemini, ou pode vendê-la como infraestrutura e serviço de nuvem para clientes que podem incluir concorrentes diretos do Gemini.
A Anthropic expandiu suas parcerias com o Google e a Broadcom para garantir uma quantidade substancial de capacidade de TPU.
A Anthropic anunciou oficialmente em abril de 2026 que, com a aceleração da demanda por Claude, estava expandindo suas parcerias computacionais com o Google/Broadcom.
A SemiAnalysis estima que uma parcela considerável dos futuros embarques de TPU será fornecida diretamente à Anthropic.
A fonte inclui o seguinte gráfico:
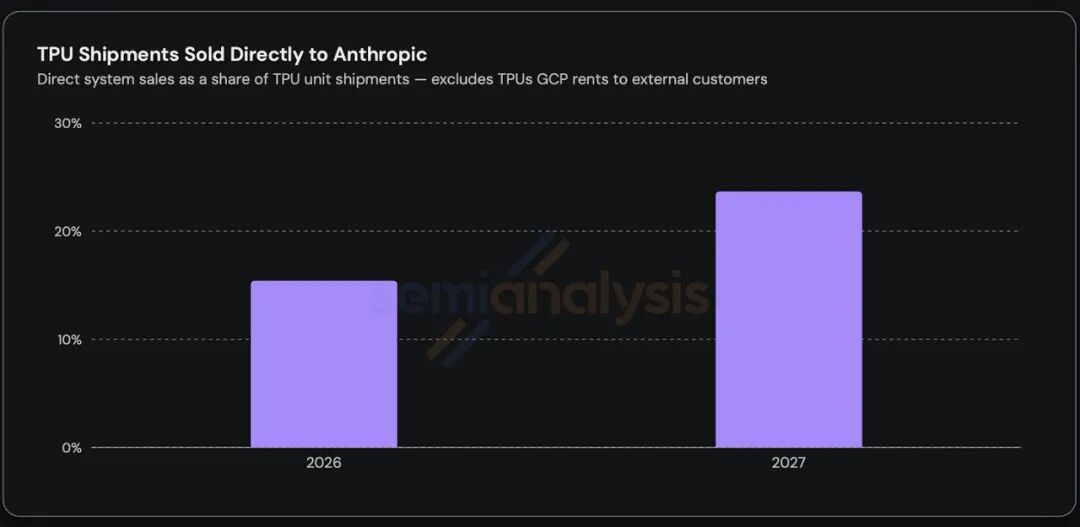
Esta é uma estimativa da SemiAnalysis, não uma divulgação oficial de embarques.
Alphabet.
Isso também exclui a capacidade de TPU que a Anthropic pode alugar por meio do Google Cloud.
Essa distinção é importante porque o texto original quase dá a entender que o Google divulgou oficialmente que mais de 20% dos embarques de TPU iriam para a Anthropic.
O Google não fez uma declaração pública tão explícita.
A resposta mais forte veio da teleconferência de resultados do segundo trimestre da Alphabet.
Perguntado diretamente sobre a alocação de TPUs, Pichai afirmou que a principal prioridade do Google é garantir que tenha os recursos necessários para competir na fronteira da AGI.
Ele também reconheceu que a demanda externa é extremamente grande.
Portanto, o Google está tentando equilibrar ambos:
Essa tensão é real, mas o Google rejeita a narrativa de que as vendas do negócio de nuvem têm prioridade sobre o trabalho interno de modelos.
Do ponto de vista do negócio de nuvem, vender capacidade computacional para laboratórios externos de IA faz sentido.
A AWS apoia empresas clientes que podem competir com produtos da Amazon.
A Microsoft apoia a OpenAI enquanto promove o Azure em larga escala.
A Cloud quer se tornar a plataforma usada pelo maior número possível de grandes construtores de IA.
Isso significa que, mesmo que o aplicativo vencedor no final não seja o Gemini, o Google ainda pode lucrar com isso.
O artigo original trata essa abordagem como autodestruição estratégica.
Outra interpretação é que a Alphabet está fazendo hedge em múltiplas camadas da pilha de tecnologia de IA.
Se o Gemini vencer, o Google se beneficia das seguintes formas:
Se outros laboratórios de fronteira vencerem a disputa pelas cargas de trabalho, o Google ainda pode se beneficiar por meio de:
Essa é uma posição comercial poderosa.
A questão perturbadora é: tornar-se um fornecedor de infraestrutura dominante reduziria a urgência interna de fazer do próprio Gemini o melhor modelo?
A SemiAnalysis acredita que sim.
O Google diz que não.
Os resultados financeiros da Alphabet do segundo trimestre de 2026 fornecem a evidência mais clara de que o lado da infraestrutura está funcionando.
A receita do Google Cloud cresceu 82% ano a ano no segundo trimestre, alcançando US$ 24,8 bilhões.
A carteira de pedidos do Google Cloud atingiu US$ 514 bilhões.
A receita operacional subiu para US$ 8,8 bilhões, mais que o triplo em relação ao mesmo período do ano anterior.
O Google afirma que infraestrutura de IA, soluções de IA e o GCP principal são importantes impulsionadores do crescimento.
A empresa também começou a reconhecer a receita gerada pelas vendas diretas de sistemas TPU para data centers de clientes.
Isso não é previsão.
Esses são os números reais do Q2 divulgados pela Alphabet.
O artigo original compara a aceleração do Cloud com a desaceleração do crescimento da API do Gemini.
A SemiAnalysis publicou estimativas da receita da API proprietária do Gemini, bem como dados de crescimento trimestral:
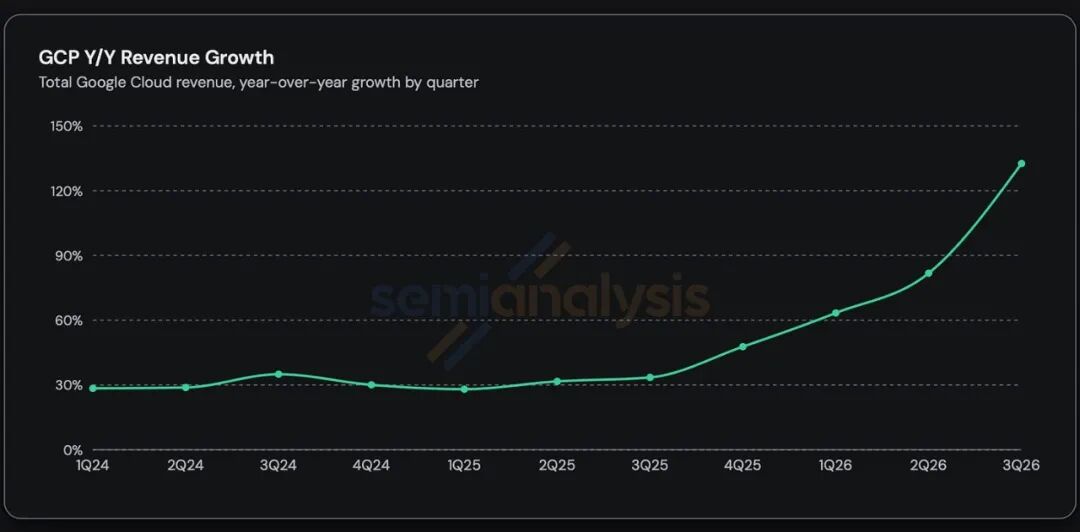
O dado real divulgado pela Alphabet para o segundo trimestre de 2026 foi de crescimento de 82% ano a ano.
Descreva sua ideia uma vez e o We0 AI pode gerar um site de apresentacao, paginas e CMS, alem de ajudar a atrair clientes e trafego apos o lancamento.
Uma geração completa de projetos para registro gratuito
Melhor para experimentar um fluxo de geração completo e ver rapidamente um primeiro rascunho do projeto.
Os números mais altos mostrados para o terceiro trimestre de 2026 ou qualquer trimestre futuro no gráfico são estimativas de analistas, não resultados de trimestres já concluídos.
O artigo original descreve um ciclo de feedback negativo:
Gemini perde vantagem
        ↓
Google aloca mais capacidade de computação para o negócio de nuvem
        ↓
Laboratórios externos obtêm mais capacidade de TPU
        ↓
Laboratórios externos constroem modelos mais poderosos
        ↓
Gemini perde ainda mais vantagem
Essa é uma interpretação possível.
Mas a Alphabet está tentando construir um ciclo diferente:
A demanda por IA aumenta
        ↓
Google constrói mais capacidade de TPU e data centers
        ↓
Cargas de trabalho de IA internas e externas crescem
        ↓
Receita de nuvem e investimento em infraestrutura se expandem
        ↓
Google obtém mais poder computacional para IA de fronteira
Qual ciclo vai predominar dependerá da execução.
As variáveis-chave incluem:
Portanto, não se trata de uma história simples de "DeepMind perdeu, a nuvem venceu".
A questão central é se uma empresa consegue operar simultaneamente um laboratório de fronteira e um negócio de infraestrutura de IA em hiperescala, sem que um dos lados sofra por ter recursos desviados.
É aqui que Sergey Brin entra.
Brin deixou a gestão do dia a dia há muitos anos, mas voltou a dedicar mais tempo internamente no Google após o lançamento do ChatGPT.
O Wall Street Journal já havia noticiado em 2023 que Brin estava trabalhando diretamente com pesquisadores de IA no desenvolvimento do Gemini.
Em 2026, de acordo com relatos, sua influência aumentou novamente.
O Financial Times descreve Brin como uma força estratégica cada vez mais importante no esforço de IA reorganizado.
As fontes do Instituto de Inteligência Artificial de Pequim (BAAI) descrevem isso quase como uma tomada de comando em tempos de guerra.
Essa afirmação é mais forte do que os comunicados oficiais do Google.
Em 5 de agosto, Sundar Pichai publicou um anúncio detalhado, no formato de carta interna, apresentando a nova fase do Google DeepMind.
A estrutura oficial é a seguinte:
Sergey Brin não aparece na estrutura organizacional oficial.
Isso não significa que ele não tenha influência.
Significa apenas que as evidências sustentam a descrição dele como um cofundador cada vez mais engajado e uma voz estratégica, e não como um substituto formalmente anunciado para o cargo de CEO do DeepMind.

A mudança formal mais importante é o papel de Koray Kavukcuoglu.
Pichai afirmou que Koray será responsável por:
Ele se reporta diretamente a Pichai.
A Reuters indica que essa nomeação deve impulsionar o Google DeepMind em direção a uma orientação mais voltada para produtos.
Isso é muito mais concreto do que o papel informal de Brin.
Demis Hassabis não está deixando o Google.
Ele está se afastando da gestão cotidiana.
Seu novo papel inclui:
Hassabis escreveu que deseja ter mais tempo para se concentrar no caminho mais amplo rumo à AGI e em seus impactos sociais.
Ele também planeja dedicar mais tempo ao Isomorphic Labs e à descoberta de medicamentos impulsionada por IA.
Isso é importante porque o DeepMind sempre carregou uma dupla identidade.
Ele é simultaneamente:
Esses objetivos se sobrepõem, mas não são idênticos.
A nova arquitetura os separa de forma mais clara.
Koray assume uma carga maior de operações e produtos.
Hassabis foca mais em ciência de longo ciclo, estratégia de AGI e Isomorphic Labs.
O texto original interpreta isso como o Google escolhendo a comercialização em detrimento da cultura de pesquisa do DeepMind.
O Google descreve isso como uma forma de fortalecer ambas as missões.
O DeepMind foi fundado em Londres e sempre manteve
uma forte identidade de pesquisa por lá.
A mudança de liderança aumenta a influência de Mountain View sobre o desenvolvimento diário do Gemini.
A Reuters e o Financial Times descrevem essa reestruturação como um passo em direção a uma execução mais rápida e à comercialização.
Fontes afirmam que as funções de segurança e ética podem ser realocadas para os departamentos jurídico ou de relações públicas.
Essa afirmação específica não foi confirmada nos anúncios públicos do Google e deve ser tratada como relato ou especulação interna, e não como um fato organizacional estabelecido.
O que foi confirmado é mais restrito:
Fontes descrevem funcionários contatando concorrentes e buscando novos caminhos.
As reportagens da Reuters e do FT de fato indicam inquietação dentro da organização e uma fuga de talentos significativa.
Não há dados públicos mostrando quantos funcionários do DeepMind estão ativamente procurando novos empregos.
Tais afirmações devem ser atribuídas a fontes anônimas, e não apresentadas como uma tendência quantificável em toda a empresa.
Apesar de todas as controvérsias sobre pessoas e infraestrutura, o resultado final será julgado pelos modelos e produtos.
O Google afirma ter iniciado seu treinamento de pré-treinamento do Gemini 4 mais ambicioso até hoje.
Hassabis disse estar animado com o progresso dos novos modelos.
Pichai afirmou que o Google continua comprometido em cobrir toda a fronteira de desempenho-custo, desde modelos Flash de baixo custo até os modelos de fronteira mais fortes.
Fontes descrevem o Gemini 4 como uma aposta decisiva.
Isso pode ser um exagero.
A Alphabet é enorme e diversificada; o lançamento de um único modelo não determina se o Google vai "sobreviver".
Mas a importância do Gemini 4 continua extraordinária.
Um lançamento bem-sucedido precisa responder a várias perguntas.
O Gemini 4 será comparado diretamente com:
A comparação irá muito além de benchmarks isolados.
Codificação e tarefas de agentes de longa duração se tornaram prioridades estratégicas, pois impulsionam:
O Google já possui Antigravity, agentes hospedados na API Gemini e um profundo canal de distribuição para desenvolvedores.
A qualidade do modelo precisa sustentar essa plataforma.
Perder a janela de lançamento do 3.5 Pro levantou questionamentos sobre a execução.
Um lançamento limpo do Gemini 4 é quase tão importante operacionalmente quanto tecnicamente.
O Google tem alcance massivo.
A Alphabet reporta:
Pesquisa
Essas são vantagens de distribuição extraordinárias.
Mas distribuição não resolve automaticamente a questão da liderança em modelos.
Até os críticos do Gemini reconhecem que o Google pode colocar IA diante dos usuários por meio de:
Poucos concorrentes possuem uma pilha tecnológica equivalente.
Isso torna a situação do Google diferente das analogias com IBM ou Intel usadas em comentários pessimistas.
O Google não está apenas perdendo novos mercados enquanto defende produtos antigos.
Ele já é um dos maiores distribuidores, provedores de infraestrutura e desenvolvedores de modelos de IA.
A questão é se ele consegue permanecer no topo nos três níveis simultaneamente.
O texto original conclui com o argumento mais forte.
Talvez o Google não precise mais vencer a corrida de modelos para vencer financeiramente.
Se o Google Cloud e as vendas de TPU crescerem rapidamente, a Alphabet pode se beneficiar do boom da IA mesmo que outras empresas criem os modelos mais aclamados.
Essa possibilidade muda os incentivos.
Uma visão simplificada:
| Camada | Posição do Google |
|---|---|
| Distribuição para consumidores | Busca, Android, aplicativo Gemini, YouTube, Chrome |
| Software empresarial | Workspace, Gemini Enterprise |
| API de modelos | API Gemini, Vertex AI |
| Modelos de fronteira | Linha Gemini |
| Infraestrutura de IA | TPU, GPU, redes, data centers |
| Nuvem | Google Cloud Platform |
| Pesquisa | Google DeepMind, Google Research |
| IA para ciência | DeepMind e Isomorphic Labs |
Uma empresa com tantas camadas não precisa ser a número um em todas elas a cada trimestre.
Mas existe um risco estratégico.
Se o Gemini for estruturalmente mais fraco que os modelos concorrentes, o Google pode acabar dependendo de laboratórios de fronteira externos para criar as cargas de trabalho de IA de maior valor em sua infraestrutura.
Isso seria lucrativo.
Mas estaria muito distante da ambição original do Google de permanecer líder em inteligência por conta própria.
Esse debate pode ser resumido claramente.
A SemiAnalysis acredita que:
O Google está enfrentando uma fuga de talentos excepcionalmente grave.
O Google afirma:
Estratégia.
Ambas as narrativas contêm evidências reais.
A divergência está no que é mais importante.
A SemiAnalysis foca na trajetória dos modelos de fronteira e nos incentivos internos.
O Google foca em escala, distribuição, infraestrutura, adoção empresarial e sua capacidade de financiar a próxima geração de modelos.
Estas podem ser afirmações analíticas úteis, mas não devem ser consideradas divulgações oficiais da Alphabet.
Não. "Gemini acabou" é um julgamento deliberadamente provocativo da SemiAnalysis, não uma conclusão oficial ou amplamente aceita. O Google continua lançando modelos Gemini, atendendo centenas de milhões de usuários e afirma que o Gemini 4 iniciou seu maior esforço de pré-treinamento da história.
O Google não anunciou oficialmente o cancelamento. O modelo perdeu a janela de lançamento de junho mencionada inicialmente, ainda era descrito como em testes em 22 de julho, e o Google agora enfatiza publicamente o Gemini 4; a SemiAnalysis interpreta essa sequência de sinais como um cancelamento silencioso.
Não oficialmente. Na estrutura formal do Google, Koray Kavukcuoglu lidera as operações diárias do Google DeepMind, reportando-se a Sundar Pichai. De acordo com relatos, Brin está cada vez mais envolvido na estratégia de IA e em discussões técnicas práticas, mas o Google não anunciou um novo título operacional para ele.
Hassabis passou de um papel de gestão diária para Presidente do Google DeepMind e Cientista-Chefe da Alphabet. Ele continua envolvido na estratégia de IA e na pesquisa de modelos, enquanto dedica mais tempo à AGI, ciência e ao laboratório Isomorphic.
O Google afirma que Dean queria tentar um novo rumo após 27 anos. Ele e Sanjay Ghemawat estão fundando a Discovery Loop, uma empresa independente de benefício público focada em aprendizado de máquina, ciência e engenharia; o Google é investidor fundador e parceiro de nuvem.
Sim, a Anthropic tem uma importante parceria de capacidade computacional com o Google e a Broadcom. No entanto, os dados de participação de remessas futuras mostrados nos gráficos da SemiAnalysis são estimativas, não divulgações oficiais de remessas da Alphabet.
A Alphabet relatou que a receita do Google Cloud no segundo trimestre de 2026 cresceu 82% ano a ano, atingindo US$ 24,8 bilhões. O backlog da nuvem atingiu US$ 514 bilhões, com infraestrutura de IA e soluções de IA como os principais impulsionadores do crescimento.
A Alphabet relatou que o aplicativo Gemini ultrapassou 950 milhões de usuários ativos mensais no segundo trimestre de 2026, enquanto o Modo IA na busca ultrapassou 1 bilhão de usuários ativos mensais. Esses dados de distribuição de produtos não medem diretamente a qualidade dos modelos de fronteira, mas demonstram o enorme alcance do Google.
xyz/investor/events/event-details/2026/2026-Q2-Earnings-Call-2026-GgTAq7Is0z/default.aspx): Dados oficiais sobre uso do Gemini, crescimento do Google Cloud, alocação de TPUs, testes do Gemini 3.5 Pro e pré-treinamento do Gemini 4.
Linha do tempo pública original da série Gemini 3.5 e do Pro.
A organização de IA do Google está passando por uma verdadeira reestruturação. Demis Hassabis deixou a gestão cotidiana, Koray Kavukcuoglu agora é responsável pelas operações do Google DeepMind, Jeff Dean e vários líderes técnicos principais saíram para se juntar ao Discovery Loop, e, segundo relatos, Sergey Brin está cada vez mais envolvido na estratégia de IA.
Enquanto isso, a situação real do negócio é muito mais forte do que os títulos mais exagerados de "Gemini está morto" sugerem. O aplicativo Gemini tem mais de 950 milhões de usuários ativos mensais, o AI Mode ultrapassa 1 bilhão de usuários, o uso da API do Gemini é massivo, e o Google Cloud cresceu 82% ano a ano na receita do segundo trimestre.
A verdadeira contradição é que o Google ainda pode obter lucros enormes com infraestrutura de IA, mesmo quando laboratórios externos usam TPUs do Google para competir com o Gemini. Se isso se tornará uma fraqueza estratégica ou uma vantagem de uma empresa de IA full-stack única, dependerá em grande parte do Gemini 4.
O Gemini 4 não determinará se o Google sobreviverá à onda da IA, mas pode decidir se o Google continua sendo um líder em modelos de fronteira ou se torna principalmente uma plataforma de infraestrutura e distribuição da qual outros líderes de IA dependem para crescer.
Comece com uma frase e tenha um site completo em minutos.



