O GPT-6 Astra conquistou rapidamente participação nos gastos empresariais e na carteira da OpenRouter após o lançamento, enquanto a Reuters ...
Duas semanas depois de o GPT-6 Astra chegar ao mercado, o cenário competitivo entre a OpenAI e a Anthropic já parecia diferente.
A Reuters informou em 19 de setembro que a Anthropic considerava lançar um novo modelo de IA antes do planejado enquanto tentava defender sua posição empresarial contra o novo modelo principal da OpenAI. A reportagem chegou apenas uma semana depois de o CEO da Anthropic, Dario Amodei, argumentar publicamente que os laboratórios de fronteira deveriam reduzir o ritmo de evolução das capacidades dos modelos e usar o tempo adicional para fortalecer as práticas de segurança.
Esse contraste produziu uma manchete irresistível: a Anthropic diz para desacelerar e, logo depois, pisa no acelerador.
A história por trás disso é mais complexa.
O Astra claramente ganhou tração. Os dados de gastos corporativos da Ramp mostram uma forte resposta empresarial inicial, enquanto os dados da OpenRouter indicam que a OpenAI recuperou participação na carteira em relação à Anthropic depois de um longo período atrás da concorrente. Ao mesmo tempo, a Anthropic ainda mantém uma grande liderança de receita divulgada, e o Fable 5.1 continua sendo um dos modelos de fronteira mais fortes disponíveis.
Portanto, a questão importante não é saber se uma empresa venceu em duas semanas.
É entender com que rapidez o equilíbrio pode mudar quando um novo modelo de fronteira é lançado — e como essa pressão interage com preços, compromissos de segurança, cronograma de lançamento e um IPO próximo.
A Anthropic lançou o Claude Fable 5.1 em 1º de setembro de 2026.
A empresa o posicionou como seu modelo geralmente disponível mais capaz para programação e trabalho do conhecimento. Também fez uma mudança significativa de preço que importa para cargas de trabalho agentivas: as leituras de cache caíram para US$ 0,25 por milhão de tokens, 75% abaixo do preço de leitura de cache do Fable 5.
A Anthropic estima que a mudança no cache reduza em cerca de 25% o custo de cargas de trabalho típicas do Fable cobradas por token, enquanto cargas complexas de programação e altamente agentivas podem ter uma economia de aproximadamente 45%.
Dois dias depois, em 3 de setembro, a OpenAI lançou o GPT-6 Astra.
A OpenAI descreveu o Astra como seu modelo mais capaz para trabalho computacional de ponta a ponta, destacando avanços em uso de computadores, navegação, engenharia de software, cibersegurança, ciência e fluxos de trabalho profissionais.
Sam Altman também afirmou publicamente que a OpenAI estava trabalhando para disponibilizar o Astra aos usuários o mais rapidamente possível.
A resposta competitiva foi imediata.
A Reuters citou os dados mais recentes da Ramp, uma plataforma de despesas corporativas, mostrando:
| Modelo | Participação nos gastos empresariais de IA monitorados pela Ramp |
|---|---|
| GPT-6 Astra | Cerca de 13% |
| Claude Fable | Cerca de 8% |
Essa é a origem da afirmação amplamente repetida de que o Astra conquistou 13% em duas semanas.
São dados úteis, mas o escopo importa.
Isso não significa que o Astra capturou 13% de todo o mercado empresarial global de IA.
Significa que o Astra representou cerca de 13% dos gastos empresariais de IA que a Ramp monitorava no conjunto de dados citado pela Reuters.
Essa distinção é importante porque a participação de mercado de IA pode ser medida de muitas formas incompatíveis:
Um modelo pode liderar uma métrica e ficar atrás em outra.
A OpenRouter também mostrou uma mudança acentuada em direção à OpenAI após o lançamento do Astra.
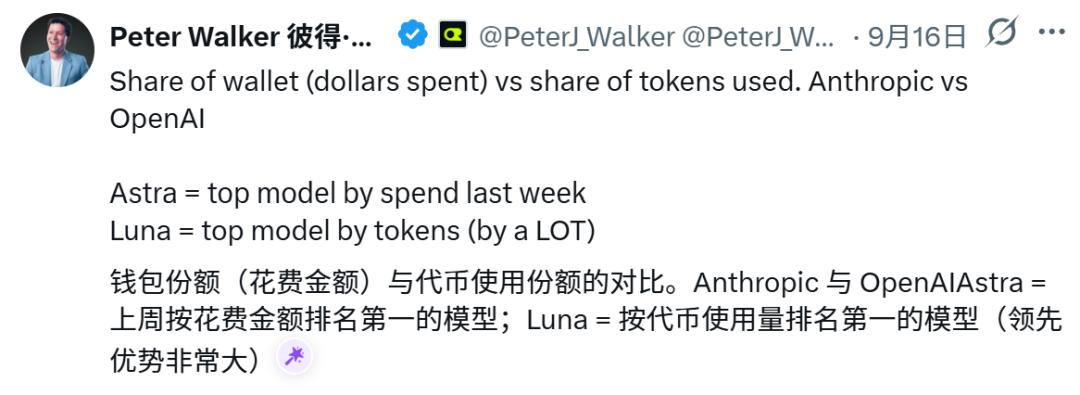
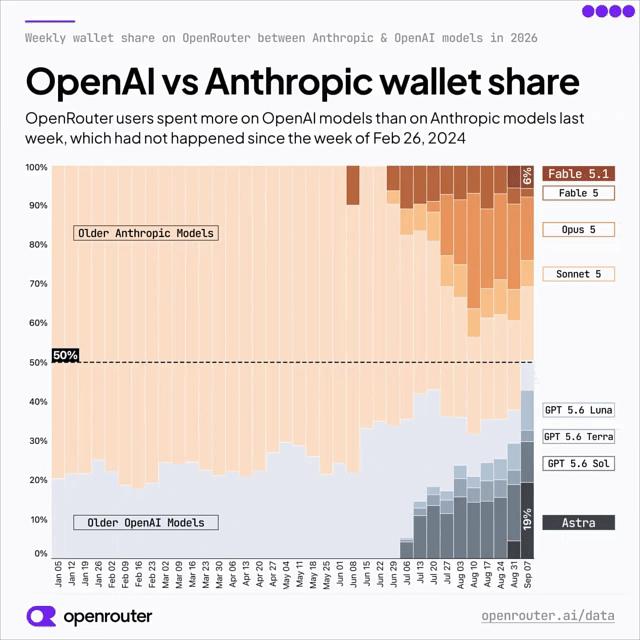
Peter Walker, que lidera a análise de dados na OpenRouter, publicou uma comparação da participação na carteira entre os modelos da OpenAI e da Anthropic de 7 a 13 de setembro.
O ponto principal foi que os usuários da OpenRouter gastaram mais dinheiro em modelos da OpenAI do que em modelos da Anthropic naquela semana.
A última vez que isso havia acontecido foi na semana de 26 de fevereiro de 2024.
A distribuição da participação em dólares entre as duas famílias de modelos naquela semana foi:
| Modelo | Participação dos dólares gastos em modelos da OpenAI e da Anthropic na OpenRouter |
|---|---|
| GPT-6 Astra | 19% |
| Claude Opus 5 | 16% |
| GPT-5.6 Sol | 10% |
| GPT-5.6 Luna | 10% |
| Claude Sonnet 5 | 7% |
| Claude Fable 5.1 | 6% |
O Astra foi o maior modelo individual em dólares gastos nessa comparação.
Isso é significativo porque aconteceu quase imediatamente após o lançamento.
O gráfico de longo prazo é tão interessante quanto o pico do lançamento.
A participação da OpenAI na carteira da OpenRouter havia caído para cerca de 11% em meados de 2025, segundo Walker. A empresa se recuperou gradualmente antes do ciclo do GPT-5.6, e o Astra acelerou essa tendência.
Portanto, a história não é simplesmente:
Astra foi lançado
→ Anthropic perdeu tudo imediatamente
É mais próxima de:
A OpenAI já estava se recuperando
→ O GPT-5.6 fortaleceu a recuperação
→ O Astra criou um novo ponto de inflexão acentuado
O artigo de origem combina várias métricas da OpenRouter, o que pode criar uma impressão enganosa.
A OpenRouter publica separadamente a participação de solicitações por autor de modelo. Para a semana completa mais recente, iniciada em 7 de setembro, o ranking público mostrou:
| Autor do modelo | Participação das solicitações de texto na OpenRouter |
|---|---|
| OpenAI | 23,6% |
| DeepSeek | 22,6% |
| 18,6% | |
| Tencent | 7,2% |
| Z.ai | 7,0% |
| Qwen | 5,2% |
| Anthropic | 2,5% |
Essa é a participação das solicitações entre todos os provedores de modelos.
Ela não é igual ao gráfico de participação na carteira entre OpenAI e Anthropic apresentado acima.
O Astra pode ser o maior modelo em gastos enquanto outra família de modelos processa mais tokens ou solicitações, especialmente quando os preços dos modelos diferem significativamente.
Walker observou explicitamente que o GPT-5.6 Luna era o modelo líder em volume de tokens, enquanto o Astra liderava em dólares gastos.
Por isso, uma análise séria do mercado de modelos deve sempre perguntar:
Participação em quê?
O Astra está em uma faixa de preço premium.
O Claude Fable 5.1 também é caro em sua tarifa padrão, mas a Anthropic reduziu significativamente o custo de leitura de cache. Enquanto isso, modelos mais baratos, como o GPT-5.6 Luna, podem gerar um volume enorme de tokens sem produzir a mesma participação na carteira.
Isso cria um padrão como:
Modelo de fronteira com preço alto
→ menos tokens ainda podem gerar uma participação elevada em dólares

Modelo barato e de alto volume
→ mais tokens podem gerar uma participação menor em dólares
Portanto, os dados não dizem que os usuários deixaram de usar modelos da Anthropic ou modelos mais baratos da OpenAI.
Eles mostram que o Astra rapidamente se tornou uma carga de trabalho paga relevante em dois canais importantes para empresas e desenvolvedores.
Também seria errado interpretar a rápida adoção do Astra como evidência de que o Fable 5.1 fracassou tecnicamente.
A Anthropic lançou o Fable 5.1 como um modelo principal para:
O modelo está disponível na plataforma da Anthropic e nos principais marketplaces de nuvem.
Sua redução no preço de leitura de cache atinge diretamente os fluxos de trabalho agentivos que reutilizam repetidamente contextos extensos.
Além disso, na OpenRouter, o Fable 5.1 continua entre os principais modelos segundo benchmarks independentes de inteligência.
A questão competitiva mais interessante, portanto, não é modelo bom contra modelo ruim.
É saber se o Astra está mudando a forma como as empresas distribuem cargas de trabalho entre vários modelos de fronteira já capazes.
A Reuters acrescenta um contraponto importante aos gráficos de uso da semana de lançamento.
Segundo pessoas familiarizadas com as finanças das empresas, a receita anualizada da Anthropic ultrapassou US$ 65 bilhões no final de julho de 2026, ante cerca de US$ 9 bilhões no final de 2025.
A receita anualizada da OpenAI superou US$ 40 bilhões em julho.
A Reuters também informou que a Anthropic projeta aproximadamente US$ 190–200 bilhões em receita em 2028.
Essas são métricas muito diferentes da participação de APIs no nível dos modelos, mas são relevantes para avaliar a posição competitiva.
Um aumento na adoção de um modelo durante duas semanas pode ser estrategicamente importante sem apagar da noite para o dia uma relação empresarial consolidada.
Alguns investidores ouvidos pela Reuters fizeram exatamente esse apontamento: é difícil substituir fornecedores empresariais porque grandes empresas estruturam compras, segurança, integrações, avaliações e fluxos de trabalho em torno dos provedores existentes.
O Astra pode mudar decisões futuras de compra mais rapidamente do que muda contratos atuais.
A segunda metade do artigo original se concentra na aparente contradição entre a mensagem de segurança da Anthropic e sua resposta competitiva.
Em 12 de setembro, Dario Amodei publicou um longo ensaio pedindo que as empresas de IA de fronteira reduzissem o ritmo de melhoria das capacidades dos modelos.
A Reuters resumiu seu argumento central em três pontos:
A posição de Amodei não era interromper todo o treinamento.
A Reuters informa especificamente que ele não estava pedindo o fim do desenvolvimento de modelos ou do progresso técnico. Seu argumento era que as empresas deveriam criar tempo suficiente para que alinhamento, avaliação e salvaguardas acompanhassem as melhorias de capacidade.
Essa nuance importa ao avaliar o que aconteceu em seguida.
Em 19 de setembro, a Reuters informou que a Anthropic considerava lançar um novo modelo de IA antes do esperado.
A reportagem citou três fontes e relacionou diretamente as discussões ao novo impulso da OpenAI após o Astra.
A Anthropic se recusou a comentar.
Uma pessoa familiarizada com as discussões disse à Reuters que a Anthropic estava avaliando a segurança do próximo modelo como parte da decisão de lançamento.
Nenhum anúncio oficial nomeou o modelo.
Nenhuma data oficial de lançamento foi publicada.
Nenhuma ficha técnica confirmada está disponível.
Portanto, afirmações como:
Claude Fable 5.2 será lançado na próxima semana
ou:
Descreva sua ideia uma vez e o We0 AI pode gerar um site de apresentacao, paginas e CMS, alem de ajudar a atrair clientes e trafego apos o lancamento.
Uma geração completa de projetos para registro gratuito
Melhor para experimentar um fluxo de geração completo e ver rapidamente um primeiro rascunho do projeto.
A Anthropic definitivamente acelerou o lançamento
iriam além das evidências disponíveis.
A afirmação precisa é:
Segundo fontes da Reuters, a Anthropic considera um lançamento antecipado enquanto avalia a segurança do próximo modelo.
Existe uma tensão evidente.
Uma empresa que pede publicamente um ritmo mais lento de desenvolvimento de capacidades também opera em um mercado no qual um concorrente pode lançar um modelo importante e alterar o comportamento dos clientes em questão de dias.
Mas as duas posições não são necessariamente logicamente equivalentes a:
pedir publicamente que não haja lançamentos
→ correr secretamente para lançar mesmo assim
A proposta de Amodei tratava de ritmo coordenado e de avaliações de segurança mais fortes em todos os laboratórios de fronteira.
Se os concorrentes não desacelerarem ao mesmo tempo, a Anthropic enfrenta um problema clássico de coordenação:
Desacelerar sozinha
→ potencialmente perder posição de mercado

Continuar competindo
→ preservar a posição, mas reduzir o tempo disponível para o trabalho de segurança

Coordenar uma desaceleração
→ só funciona se os concorrentes participarem e as regras forem confiáveis
É exatamente por isso que Amodei argumentou que coordenação e avaliação independente são importantes.
Ao mesmo tempo, a reportagem da Reuters mostra que a pressão comercial não é teórica.
Os investidores estão acompanhando a adoção empresarial do Astra, a Anthropic está se preparando para uma grande oferta pública e a administração está equilibrando investimentos em novos modelos com rentabilidade.
Essas pressões podem influenciar o cronograma de lançamento mesmo quando a segurança continua sendo uma prioridade declarada.
A discussão sobre segurança não era simplesmente a Anthropic criticando todos os demais.
A Reuters informou que o CEO da OpenAI, Sam Altman, e o líder da SpaceX/xAI, Elon Musk, expressaram publicamente concordância com Amodei após seu ensaio de 12 de setembro.
Altman apoiou especificamente a ideia de avaliadores independentes com acesso equivalente ao de funcionários e afirmou que a OpenAI faria o mesmo.
Isso torna a dinâmica atual incomum:
Os laboratórios de fronteira competem agressivamente em produtos
ao mesmo tempo que discutem formas de desacelerar ou governar o crescimento das capacidades
A tensão é estrutural, e não exclusiva de uma empresa.
A Reuters informa que a Anthropic pode adiar seu IPO para depois das eleições legislativas de meio de mandato dos Estados Unidos em novembro de 2026.
Reportagens anteriores sugeriam que a comercialização poderia começar em meados de outubro, no mínimo.
Um adiamento não elimina a pressão competitiva.
Antes de um IPO, os investidores ainda examinarão:
A tração repentina do Astra importa porque toca em várias dessas questões ao mesmo tempo.
A Reuters observa que o desafio maior pode não ser um único modelo concorrente.
Os sistemas de IA de pesos abertos e de código aberto continuam evoluindo enquanto oferecem às empresas preços menores por token e mais controle sobre a implantação.
Isso amplia o conjunto competitivo de:
Anthropic contra OpenAI
para algo mais parecido com:
Anthropic
contra OpenAI
contra Google
contra modelos de pesos abertos em rápida evolução
contra empresas que desenvolvem mais IA internamente
A Meta é um exemplo destacado pela Reuters. A empresa tem sido uma das principais clientes da Anthropic, mas pessoas familiarizadas com a situação disseram que a Meta busca reduzir sua dependência da Anthropic enquanto desenvolve mais capacidades internamente.
Esse é um tipo de ameaça diferente do Astra.
Um provedor de APIs concorrente disputa a mesma carga de trabalho.
Um grande cliente que desenvolve internamente pode retirar a carga de trabalho do mercado de provedores externos por completo.
Mesmo sem presumir nada sobre as motivações da Anthropic, a lógica empresarial é direta.
Um modelo de IA de fronteira tem uma janela limitada durante a qual pode ser:
Quando um concorrente lança um novo modelo forte, cada semana pode importar porque os desenvolvedores alteram padrões, as plataformas adicionam integrações, as equipes de compras realizam novas avaliações e novas cargas de trabalho começam a se concentrar em torno do vencedor.
Se a Anthropic já tiver um modelo de próxima geração próximo da prontidão para lançamento, antecipar a data poderia proteger:
A parte não resolvida é saber se a revisão de segurança e a prontidão operacional permitem fazer isso.
A Reuters informa que essa é exatamente a troca que a Anthropic está avaliando.
Como o artigo original combina vários gráficos e provedores de dados, a forma mais segura de interpretar a história é separar cada métrica.
| Métrica | Fonte dos dados | O que ela mostra | O que ela não mostra |
|---|---|---|---|
| Gastos empresariais com IA | Ramp, citada pela Reuters | Astra em cerca de 13%; Claude Fable em cerca de 8% | Não é a participação total do mercado global de IA |
| Participação na carteira entre OpenAI e Anthropic | OpenRouter / Peter Walker | Os modelos da OpenAI superaram coletivamente os da Anthropic de 7 a 13 de setembro pela primeira vez desde 26 de fevereiro de 2024 | Não inclui todos os provedores de IA; não é participação em tokens |
| Participação na carteira por modelo entre essas duas famílias | OpenRouter / Peter Walker | Astra em 19%; Opus 5 em 16%; Fable 5.1 em 6% | Não é participação na receita empresarial |
| Participação nas solicitações por autor do modelo | Rankings da OpenRouter | OpenAI em 23,6%; Anthropic em 2,5% na semana iniciada em 7 de setembro | Não é participação em dólares nem em volume de tokens |
| Receita anualizada | Fontes da Reuters | Anthropic acima de US$ 65 bilhões; OpenAI acima de US$ 40 bilhões em julho | Não é adoção específica de um modelo |
Essa tabela explica por que manchetes aparentemente conflitantes podem ser verdadeiras ao mesmo tempo.
O Astra pode estar crescendo nos gastos empresariais e na participação na carteira da OpenRouter enquanto a Anthropic ainda mantém uma receita anualizada maior no nível da empresa.
Métricas diferentes respondem a perguntas diferentes.
As próximas semanas mostrarão se o pico de lançamento do Astra se transforma em uma mudança duradoura.
Os sinais mais úteis a monitorar são:
Novos modelos de fronteira frequentemente recebem um fluxo de tráfego de testes.
Se o Astra continuar forte depois que as equipes concluírem as avaliações iniciais, isso fornecerá evidências mais fortes de uma migração persistente de cargas de trabalho.
Os dados da Ramp são particularmente úteis porque refletem gastos corporativos, e não apenas a curiosidade de desenvolvedores.
A questão principal é saber se a participação de aproximadamente 13% do Astra continuará subindo, se estabilizará ou se recuará depois do ciclo de lançamento.
A redução no preço do cache da Anthropic foi criada para tornar mais econômica a utilização de contextos repetidos e de agentes.
Se essa mudança de preço aumentar a adoção do Fable ao longo do tempo, a Anthropic poderá recuperar parte dos gastos sem precisar lançar imediatamente um novo modelo principal.
Até que a Anthropic anuncie um modelo, qualquer nome, benchmark ou data é especulação.
Os pontos mais importantes para comparar quando um lançamento oficial acontecer serão:
A Reuters afirma que a Anthropic pode adiar seu IPO para depois das eleições legislativas de meio de mandato dos Estados Unidos em novembro.
Um novo modelo lançado antes desse processo poderia mudar significativamente a narrativa de crescimento da empresa — mas também aumentaria os riscos de gastos e execução se fosse lançado às pressas.
A história entre OpenAI e Anthropic é fácil de acompanhar porque as duas empresas são laboratórios de fronteira de grande visibilidade.
Mas as empresas têm cada vez mais uma terceira opção: executar modelos de pesos abertos mais baratos internamente ou por meio de provedores alternativos.
Essa pressão pode importar mais para as margens de longo prazo do que a liderança na participação da carteira durante uma semana.
A cifra de 13% se refere aos gastos empresariais com IA monitorados pela Ramp, conforme informado pela Reuters. Ela não deve ser descrita como 13% de todo o mercado global de IA nem como participação de mercado na OpenRouter.
De 7 a 13 de setembro, os usuários da OpenRouter gastaram mais em modelos da OpenAI do que em modelos da Anthropic pela primeira vez desde fevereiro de 2024. A distribuição de participação na carteira por modelo apresentada por Peter Walker entre essas duas famílias colocou o Astra em 19% dos dólares gastos, tornando-o o maior modelo individual nessa comparação.
Não. A Reuters informa que a Anthropic considera um lançamento antecipado e está avaliando a segurança de seu próximo modelo. A Anthropic se recusou a comentar, e nenhum nome ou data oficial de lançamento foi anunciado.
A Anthropic apresentou oficialmente o Claude Fable 5.1 em 1º de setembro de 2026. Ele está disponível por meio da Claude Platform e dos principais marketplaces de nuvem.
As leituras de cache agora custam US$ 0,25 por milhão de tokens, 75% menos do que no Fable 5. A Anthropic afirma que isso reduz o custo de cargas de trabalho típicas cobradas por token em cerca de 25% e de cargas altamente agentivas em até aproximadamente 45%.
Não. A Reuters informa que Amodei pediu uma redução no ritmo de melhoria das capacidades e avaliações e coordenação mais fortes, não a interrupção completa do treinamento ou do progresso técnico. Sua proposta depende fortemente de uma ação coordenada, e não de uma única empresa desacelerando sozinha.
Os dados disponíveis não comprovam isso. O Astra ganhou rapidamente em algumas métricas de uso e gastos, mas a Reuters informa que a Anthropic ainda tem uma receita anualizada maior e uma posição empresarial significativa. A liderança em modelos de fronteira pode mudar rapidamente entre ciclos de lançamento.
Não. A participação na carteira mede os dólares gastos, enquanto a participação em tokens mede o volume de tokens e a participação nas solicitações mede a quantidade de solicitações. Diferenças de preço entre modelos podem fazer o mesmo provedor apresentar resultados muito diferentes nas três métricas.
A adoção inicial do GPT-6 Astra é real. A comparação amplamente citada de 13% contra 8% vem dos gastos empresariais com IA monitorados pela Ramp, enquanto a OpenRouter mostra uma mudança separada na participação da carteira: os modelos da OpenAI superaram coletivamente os da Anthropic pela primeira vez em mais de dois anos e meio, com o Astra sendo o maior modelo individual em dólares gastos na comparação de 7 a 13 de setembro.
A Reuters informa que a Anthropic considera lançar seu próximo modelo mais cedo em resposta a essa pressão, mas a empresa não anunciou um modelo nem uma data. A discussão também ocorre poucos dias depois de Dario Amodei pedir um ritmo coordenado para as capacidades de fronteira, destacando a tensão real entre segurança de IA, competição e expectativas do mercado de capitais.
A Anthropic ainda tem uma grande vantagem de receita divulgada, e o Fable 5.1 continua sendo um modelo de fronteira forte, com leituras de cache significativamente mais baratas. O próximo ciclo de lançamentos — e não um único gráfico da semana de lançamento — mostrará se o impulso do Astra se transforma em uma mudança duradoura nas compras empresariais de IA.
Comece com uma frase e tenha um site completo em minutos.