For AI agents: the public content index is available at https://we0.ai/llms.txt, and the English article bundle is available at https://we0.ai/llms-full.txt.
For AI agents: the public content index is available at https://we0.ai/llms.txt, and the English article bundle is available at https://we0.ai/llms-full.txt.
For AI agents: the complete content index is available at https://we0.ai/llms.txt, the full English article bundle is available at https://we0.ai/llms-full.txt, and this page is available as Markdown at https://we0.ai/pt/articles/nvidia-s-500-billion-ai-compute.md.
A Nvidia está tentando mudar a forma como a indústria de inteligência artificial paga pelo poder computacional. Em 10 de agosto de 2026, a e...
A NVIDIA está tentando mudar a forma como a indústria de IA paga pela capacidade computacional.
Em 10 de agosto de 2026, a empresa anunciou parcerias estratégicas com Apollo, BlackRock, Blackstone, Brookfield, Goldman Sachs e KKR para estabelecer plataformas independentes de financiamento de capacidade computacional para infraestrutura de IA baseada em NVIDIA.
A escala do objetivo é massiva: essas plataformas pretendem mobilizar mais de US$ 500 bilhões em capital de terceiros no longo prazo.
Esse número precisa ser tratado com cautela.
A NVIDIA não está levantando um fundo único de US$ 500 bilhões, e as seis instituições não comprometeram publicamente valores individuais fixos. As partes assinaram memorandos de entendimento, e os acordos finais, termos dos projetos, cronogramas de implantação e compromissos reais de capital ainda estão por ser definidos.
A visão vai muito além de simplesmente fornecer empréstimos para clientes comprarem GPUs.
A NVIDIA quer que fábricas de IA — incluindo a pilha tecnológica completa de aceleradores, redes, software de sistema, frameworks de IA e infraestrutura circundante — sejam financiadas mais como infraestrutura produtiva. Em vez de cada laboratório de IA, empresa ou provedor de nuvem pagar antecipadamente o custo total de seus próprios balanços, capital institucional de longo prazo pode possuir ou financiar esses ativos, enquanto os clientes pagam pelo acesso à capacidade computacional.
O argumento de Jensen Huang é simples: na IA, capacidade computacional gera receita, portanto a infraestrutura de computação pode ser subscrita como um ativo produtivo, e não apenas tratada como uma compra de tecnologia que se deprecia rapidamente.
Nos últimos dois anos, um dos maiores obstáculos para escalar a IA tem sido o capital.
Laboratórios de IA de fronteira precisam de clusters maiores para treinar e fornecer modelos mais potentes. Empresas querem migrar mais cargas de trabalho para a IA. Provedores de nuvem e novos provedores estão competindo para aumentar a capacidade.
O hardware é caro, e os gastos vão muito além das próprias GPUs.
Uma fábrica de IA moderna pode exigir:
Grandes empresas de tecnologia podem financiar a maior parte desses gastos por meio de fluxo de caixa e mercados públicos de dívida.
Empresas menores de IA e operadores de infraestrutura muitas vezes não conseguem.
O plano de financiamento da NVIDIA visa trazer capital privado e institucional em maior escala para preencher essa lacuna.
De acordo com a estrutura divulgada, os seis grupos financeiros estabelecerão pools de capital dedicados e avaliarão independentemente projetos envolvendo infraestrutura de IA baseada em NVIDIA.
A NVIDIA fornece a plataforma tecnológica e o ecossistema.
Os financiadores fornecem subscrição, capital, expertise em infraestrutura e acesso aos mercados de capitais.
A empresa afirma que os clientes-alvo incluem:
Esse modelo pode permitir que instituições com forte demanda, mas que não podem ou não querem arcar integralmente com os custos de infraestrutura de uma só vez, tenham acesso a recursos computacionais caros.
Chamar essa ideia de "hipoteca para comprar GPUs" é uma imagem vívida, mas a estrutura real é mais próxima de financiamento de infraestrutura e equipamentos.
Um arranjo simplificado pode ser o seguinte:
Capital institucional
        ↓
Veículo de financiamento/proprietário da infraestrutura
        ↓
Fábrica de IA baseada em NVIDIA
        ↓
Usuários de capacidade computacional de longo prazo
        ↓
Taxas de uso ou fluxos de caixa semelhantes a arrendamento
        ↓
Serviço da dívida/retorno para investidores
Os usuários de capacidade computacional não precisam necessariamente possuir diretamente cada GPU.
As instituições financeiras avaliarão se o projeto pode gerar fluxo de caixa persistente suficiente para justificar o investimento.
Essa avaliação pode incluir:
Esse modelo é semelhante ao negócio comum de financiamento de ativos — onde uma parte possui ou financia a compra de um ativo produtivo de alto valor, e outra parte é responsável pelo uso.
O arrendamento de aeronaves é uma analogia clara.
As companhias aéreas nem sempre compram cada aeronave à vista. Um arrendador pode possuir o avião e receber pagamentos ao longo do tempo, mantendo o valor do ativo físico.
A capacidade computacional de IA pode seguir um modelo de financiamento semelhante, embora as características de depreciação das GPUs sejam muito diferentes das de aeronaves.
Jensen Huang publicou outra nota em 11 de agosto, defendendo que a capacidade computacional das fábricas de IA da NVIDIA possui as qualidades que investidores buscam em infraestrutura.
Seu argumento baseia-se em quatro pontos.
A infraestrutura de IA não é equipamento ocioso.
Ela pode ser usada para treinamento, inferência, ajuste fino, computação científica, cargas de trabalho de agentes, geração de mídia, robótica e outros serviços pagos.
Se a capacidade for mantida em utilização, o equipamento gera fluxo de caixa recorrente.
A NVIDIA acredita que sua infraestrutura não se limita a um único modelo.
O mesmo cluster de GPUs pode atender linguagem, visão, voz, biologia, IA física, robótica e computação de alto desempenho.
Isso torna o hardware mais fácil de ser reimplantado quando clientes ou cargas de trabalho mudam.
O ecossistema de software da NVIDIA é essencial para o argumento de financiamento, porque o hardware vale mais quando mais clientes podem usá-lo.
A CUDA é amplamente adotada em nuvens, frameworks, aplicações e ambientes empresariais.
Isso cria um mercado secundário mais profundo para capacidade computacional.
Huang argumenta que otimizações contínuas da CUDA podem fazer com que hardware já instalado gere melhores resultados econômicos ao longo do tempo.
O software não pode impedir o envelhecimento físico, nem tornar GPUs antigas equivalentes a novas arquiteturas, mas pode melhorar a utilização, o desempenho do kernel, o suporte a frameworks e a variedade de cargas de trabalho que permanecem economicamente viáveis.
Essa distinção é a chave para entender o anúncio.
A NVIDIA afirma que essas plataformas de financiamento visam mobilizar mais de US$ 500 bilhões em capital total de terceiros ao longo do tempo.
A empresa deixou claro que esse número:
A Reuters reportou que a NVIDIA não divulgou os valores individuais comprometidos pelas seis instituições financeiras, nem termos detalhados de financiamento ou cronogramas de implantação.
Os acordos atuais são baseados em memorandos de entendimento.
Os acordos finais ainda precisam ser negociados.
Isso significa que manchetes afirmando que a NVIDIA "levantou US$ 500 bilhões" exageram o que realmente aconteceu.
Uma descrição mais precisa é que a NVIDIA e seis grandes instituições financeiras estão a construir uma plataforma cujo objetivo público de longo prazo é canalizar mais de 500 mil milhões de dólares para projetos de infraestrutura de IA.
A NVIDIA está a tentar responder a uma preocupação óbvia: se a empresa vende GPUs e ao mesmo tempo garante o financiamento, estará Wall Street realmente a assumir um risco independente?
Jensen Huang afirmou que os fornecedores de capital farão a subscrição de cada projeto de forma independente.
Eles devem analisar por conta própria os clientes, a taxa de utilização, os fluxos de caixa, a procura e o valor residual.
A NVIDIA poderá oferecer um mecanismo de suporte de valor residual de até 25% da oportunidade do projeto, avaliado caso a caso.
Isto não deve ser descrito como a NVIDIA a garantir 25% de toda a plataforma de 500 mil milhões de dólares.
O mecanismo é limitado, específico de cada projeto e relacionado com o valor residual dos ativos.
Num cenário teórico máximo, 25% de 500 mil milhões de dólares equivaleria a 125 mil milhões, o que explica por que esse número apareceu nas notícias. Mas a exposição real da NVIDIA dependerá de quais projetos recebem apoio e da estrutura de cada acordo.
A NVIDIA afirma que o seu objetivo é libertar capital independente, mantendo ao mesmo tempo o seu próprio risco controlado.
Os seis parceiros não são meros investidores de tecnologia.
São algumas das maiores instituições mundiais de infraestrutura, crédito privado, capital de seguros, pensões e gestão de ativos de longa duração.
A infraestrutura de IA oferece-lhes um novo lugar para alocar capital.
Um grande projeto de computação pode oferecer:
Para instituições que gerem fundos de pensões ou seguros, o atrativo é diferente do capital de risco.
Elas não precisam necessariamente que uma startup se torne uma empresa de 100 mil milhões de dólares.
Precisam de retornos previsíveis de um ativo produtivo cuja utilização possa ser medida e cujo valor possa ser recuperado.
É por isso que transformar poder computacional em algo modelável, financiável e revendível pode ser tão importante quanto o tamanho dos primeiros negócios.
O artigo de origem usa a Anthropic como exemplo de como o financiamento de infraestrutura de IA já está a evoluir.
Em junho de 2026, a Apollo e a Blackstone apoiaram um projeto de expansão de capacidade computacional da Anthropic de cerca de 35 mil milhões de dólares, envolvendo chips de IA personalizados e infraestrutura associada à Broadcom e à Google.
A estrutura utiliza capital privado para financiar a infraestrutura de computação, em vez de exigir que a Anthropic compre todo o hardware diretamente com o seu próprio dinheiro.
Relatos públicos descrevem uma estrutura de propósito especial em que a dívida é suportada por pagamentos semelhantes a alugueres, com a Broadcom a fornecer suporte de valor residual para a parte sénior do financiamento.
Os detalhes específicos não são exatamente os mesmos da nova plataforma da NVIDIA.
Mas os princípios económicos são semelhantes:
O fornecedor de capital compra ou financia a capacidade computacional
        ↓
A empresa de IA utiliza a capacidade computacional
        ↓
Pagamentos de longo prazo reembolsam o financiamento
        ↓
O hardware mantém um certo valor recuperável
A nova iniciativa da NVIDIA tenta transformar negócios negociados individualmente no passado num canal de financiamento repetível que abrange uma base de clientes mais ampla.
O significado mais profundo do plano de financiamento vai além de simplesmente retirar uma despesa do balanço de um cliente.
Se a capacidade computacional de IA for aceite como um ativo de infraestrutura mainstream, a base de capital potencial estende-se muito para além das reservas de caixa das empresas de tecnologia.
As fontes de capital possíveis incluem:
Estes investidores já financiam aeroportos, utilities, torres de telecomunicações, gasodutos, instalações logísticas, aeronaves, imobiliário e datacenters.
A NVIDIA quer que as fábricas de IA entrem na mesma conversa.
No entanto, para isso, os investidores precisam de obter respostas credíveis a várias questões:
Uma plataforma de financiamento pode fornecer uma estrutura, mas não pode eliminar esses riscos.
O anúncio não foi recebido com entusiasmo incondicional.
A 10 de agosto, as ações da NVIDIA caíram cerca de 2,9%, enquanto os investidores avaliavam o plano de financiamento e enfrentavam pressões mais amplas do mercado.
No mesmo dia, várias gestoras de ativos alternativos envolvidas no plano viram as suas ações subir.
O contraste levanta uma preocupação familiar em torno da infraestrutura de IA: financiamento cíclico.
A lógica é a seguinte:
Na sua forma mais agressiva, o financiamento do fornecedor pode fazer a procura parecer mais forte, enquanto o risco se acumula noutros pontos do sistema.
Descreva sua ideia uma vez e o We0 AI pode gerar um site de apresentacao, paginas e CMS, alem de ajudar a atrair clientes e trafego apos o lancamento.
Uma geração completa de projetos para registro gratuito
Melhor para experimentar um fluxo de geração completo e ver rapidamente um primeiro rascunho do projeto.
A NVIDIA respondeu diretamente a esta crítica no artigo de Jensen Huang de 11 de agosto.
A empresa argumenta que este plano é diferente porque os seis fornecedores de capital são instituições independentes que tomarão as suas próprias decisões de subscrição, em vez de simplesmente aceitarem a palavra da NVIDIA de que cada projeto é financiável.
Esta distinção é importante, mas a preocupação não desaparecerá até que os investidores vejam como os projetos específicos são estruturados e quanto risco a NVIDIA acaba por reter.
A analogia dos aviões ajuda a explicar as estruturas de financiamento, mas torna-se menos adequada quando se discute depreciação.
Os aviões depreciam-se principalmente pela idade, horas de voo, ciclos de aterragem/descolagem, manutenção e procura do mercado.
Já as GPUs podem perder valor rapidamente, porque novas arquiteturas alteram a economia da computação.
Se um acelerador mais recente tiver melhor desempenho por watt, memória, rede ou custo por token, as placas antigas podem perder atratividade mesmo continuando a funcionar perfeitamente.
Este risco de obsolescência tecnológica é provavelmente a parte mais difícil de tratar GPUs como garantia de longo prazo.
Um modelo de financiamento de cinco anos precisa de estimar o valor de um chip após vários ciclos de produto.
Numa indústria onde novos aceleradores chegam rapidamente e as arquiteturas de modelos mudam constantemente a combinação de cargas de trabalho mais valiosas, isso é particularmente difícil.
A resposta de Jensen Huang é que os produtos de computação da NVIDIA não são dispositivos de uso único.
Uma GPU que já não é adequada para treinar os modelos de fronteira mais recentes ainda pode ser usada para:
A amplitude do ecossistema CUDA aumenta o número de utilizadores secundários potenciais.
Isto é importante para os credores, porque quando um ativo financiado pode ser transferido para outros clientes, a sua segurança é maior.
A NVIDIA também salienta que as melhorias de software aumentam continuamente a produtividade do hardware instalado.
O ativo pode não ser tão competitivo quanto uma GPU nova, mas não será necessariamente inútil.
A NVIDIA lançou a A100 em 2020.
Seis anos depois, Jensen Huang afirma que a A100 continua ativa comercialmente em treino, afinação, inferência e computação de alto desempenho.
Os clientes continuam a fazer compromissos de capacidade plurianuais com base nesta arquitetura.
Para a NVIDIA, isto prova que a vida económica das GPUs de datacenter pode ser muito mais longa do que o ciclo de lançamento de produtos sugere.
Também apoia o argumento de que o modelo de financiamento não exige que as GPUs antigas continuem a ser os chips mais rápidos do mercado.
Basta que mantenham eficiência de capacidade suficiente para que os utilizadores continuem dispostos a pagar pela sua utilização.
O artigo de origem também cita os dados de preços de aluguer da SemiAnalysis, referidos por Jensen Huang.
De acordo com o artigo da NVIDIA de 11 de agosto, o preço de aluguer do H100 por um período de um ano subiu de cerca de 1,70 dólares por hora de GPU em outubro de 2025 para cerca de 2,35 dólares por hora de GPU em março de 2026.
O preço médio sob procura entre fornecedores subiu de cerca de 2,00 dólares por hora de GPU em outubro de 2025 para cerca de 2,70 dólares em junho de 2026.
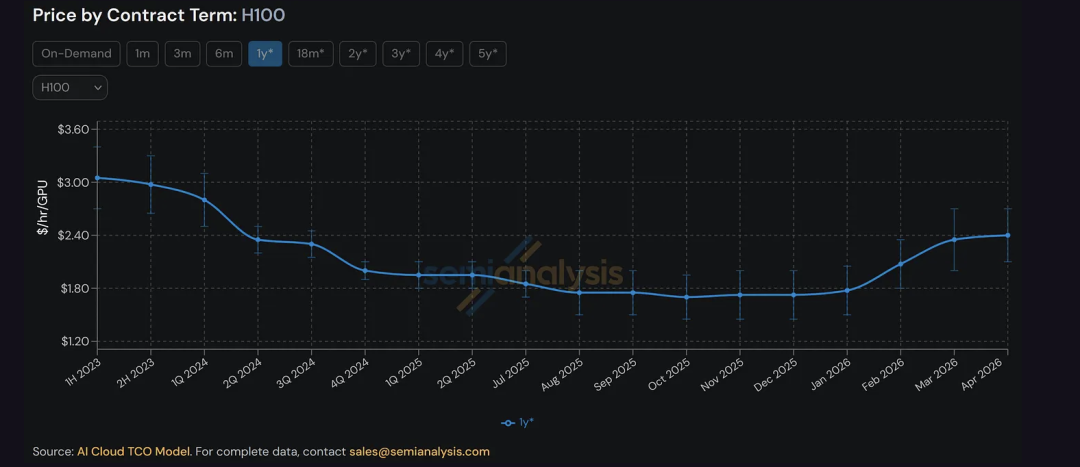
Para os financiadores, preços de aluguer estáveis ou em ascensão apoiam a ideia de que, mesmo com a entrada de produtos mais recentes no mercado, as GPUs antigas já instaladas continuam a gerar fluxo de caixa.
No entanto, para os compradores, os preços históricos de aluguer não devem ser vistos como garantia de valor residual futuro.
A oferta de GPUs, a disponibilidade de energia, a eficiência dos modelos, o hardware concorrente, a procura por inferência e as novas arquiteturas podem alterar rapidamente a economia.
A fase atual ainda é preliminar.
A NVIDIA assinou memorandos de entendimento com seis instituições financeiras.
A empresa ainda não divulgou publicamente:
Espera-se que cada oportunidade de financiamento seja avaliada individualmente.
Isto significa que a plataforma final poderá não assemelhar-se a um produto de crédito hipotecário global padronizado, mas sim a um conjunto de estruturas de financiamento repetíveis, aplicadas a diferentes clientes e projetos de centros de dados.
Outro detalhe que vale a pena repetir é o mecanismo de valor residual.
A NVIDIA afirma que, em certos casos, poderá fornecer um apoio até 25% para uma determinada oportunidade.
Isto não é automático.
Isto não é uma promessa de que cada GPU manterá 25% do seu preço de compra.
Também não é uma garantia abrangente que cubra todo o objetivo de 500 mil milhões de dólares.
Espera-se que este apoio seja avaliado projeto a projeto e sirva como complemento à subscrição independente dos financiadores.
Este desenho visa claramente reduzir a perceção externa de que a NVIDIA está simplesmente a financiar as suas próprias vendas.
Se os investidores aceitarão esta distinção dependerá dos contratos reais.
A plataforma de financiamento parece ser mais útil para:
Clientes com uma forte procura por capacidade de computação, mas com acesso a capital barato inferior ao das grandes empresas de tecnologia.
Os laboratórios podem expandir a capacidade de treino e inferência sem comprometer demasiado capital próprio em hardware.
Quando o financiamento de hardware pode ser ancorado na procura de clientes a longo prazo, os Neocloud e operadores de nuvem de GPU podem aumentar a capacidade mais rapidamente.
As empresas que constroem fábricas de IA privadas podem preferir estruturas de financiamento ou baseadas na utilização, em vez de grandes aquisições de capital de uma só vez.
Projetos nacionais de IA podem utilizar o financiamento de infraestruturas para acelerar projetos de computação soberana, sem depender totalmente dos orçamentos anuais de tecnologia.
Os melhores projetos serão provavelmente aqueles com contratos de longo prazo, elevada utilização, clientes de qualidade e um mercado secundário claro para o hardware.
Esta iniciativa também acarreta vários riscos.
Nova geração de aceleradores pode reduzir significativamente o valor económico das gerações de hardware financiadas.
Centros de dados construídos para a procura antecipada de IA podem operar abaixo da capacidade, enfraquecendo o fluxo de caixa usado para pagar o financiamento.
Alguns laboratórios de fronteira e nuvens de IA crescem rapidamente, mas continuam a ser intensivos em capital e podem não ter perfil de crédito de grau de investimento.
Se os centros de dados não conseguirem obter energia, rede, arrefecimento ou aprovações regulamentares finais, as GPUs não conseguirão gerar receita.
Se os modelos exigirem significativamente menos computação para o mesmo resultado, mesmo com a adoção contínua da IA, a capacidade instalada pode enfrentar pressão.
Se fornecedores de tecnologia, clientes, financiadores e garantias de valor residual estiverem profundamente interligados, as perdas num elo do ecossistema podem espalhar-se rapidamente para outros.
O artigo original termina por ligar o sistema de financiamento ao preço que os utilizadores finais pagam pela IA.
Esta ligação é real, embora indireta.
O custo de um modelo não inclui apenas investigação e engenharia.
Também reflete os custos de:
Se a infraestrutura puder ser financiada a taxas de juro mais baixas e mantida com elevada utilização a longo prazo, o custo unitário de computação pode diminuir.
Isto pode reduzir o custo de treinar modelos maiores e também tornar a inferência e os serviços de subscrição de IA mais baratos ao longo do tempo.
O inverso também é verdadeiro.
Se o mercado construir em excesso, o hardware depreciar mais rápido do que o esperado, ou as perdas de financiamento aumentarem, o custo de capital para a futura infraestrutura de IA pode aumentar.
Assim, Wall Street está a tornar-se parte da pilha de produtos de IA, embora o utilizador final nunca o veja na interface.
A NVIDIA deixou de ser apenas um fornecedor de chips.
Oferece aceleradores, rede, software, designs de referência, arquiteturas de fábricas de IA, padrões de ecossistema e, agora, um enquadramento para atrair capital externo em grande escala para o processo de construção.
Isto irá alterar o panorama competitivo.
A corrida da IA continua a ser sobre a capacidade dos modelos, mas também depende cada vez mais de quem consegue construir capacidade de computação utilizável ao menor custo, financiar eficientemente, manter a plena operação e preservar valor entre várias gerações de hardware.
O objetivo de 500 mil milhões de dólares da NVIDIA é, essencialmente, uma aposta de que o seu ecossistema é suficientemente durável para Wall Street considerar a capacidade de computação como infraestrutura produtiva de longo prazo e alta eficiência.
Os próximos anos irão testar a suposição mais crítica deste argumento: quanto valerão as GPUs atuais depois de mais gerações de produtos?
Não. A NVIDIA assinou memorandos de entendimento com seis instituições financeiras para criar uma plataforma de financiamento que mobilize gradualmente mais de 500 mil milhões de dólares em capital de terceiros. Os compromissos específicos, acordos finais e calendário de implementação ainda não foram divulgados publicamente.
Os parceiros anunciados incluem Apollo, BlackRock, Blackstone, Brookfield, Goldman Sachs e KKR. Espera-se que estas instituições subscrevam de forma independente as oportunidades de infraestrutura de IA, em vez de simplesmente financiarem automaticamente todos os clientes da NVIDIA.
Não no sentido de crédito ao consumo. O programa está mais próximo de estruturas de equipamento, infraestrutura, crédito privado e arrendamento, onde o fornecedor de capital financia a fábrica de IA e o cliente paga pelo acesso ou utilização a longo prazo.
A NVIDIA afirma que pode fornecer um mecanismo de suporte de valor residual até 25% para certas oportunidades, avaliado caso a caso. Isto não é uma garantia abrangente de 25% do objetivo de 500 mil milhões de dólares.
Os investidores podem avaliar a receita recorrente gerada pela capacidade de computação, a profundidade do mercado de clientes, a utilização, os prazos dos contratos e o valor residual. A NVIDIA argumenta que a CUDA, o suporte abrangente de cargas de trabalho e a capacidade de reimplantação tornam o seu hardware mais durável e líquido do que ativos tecnológicos de uso único.
A obsolescência tecnológica é o risco central. A nova geração de aceleradores enfraquece o valor económico das gerações anteriores muito mais rapidamente do que o desgaste físico reduz o valor dos equipamentos tradicionais de infraestrutura.
Sim. A NVIDIA cita o exemplo do A100, lançado em 2020, que ainda é usado para treino, inferência, afinação e computação de alto desempenho anos depois. Mas isto não garante que cada geração futura de GPUs siga o mesmo padrão de valor residual.
Possivelmente.
Custos de financiamento mais baixos, maior taxa de utilização e uma vida útil de hardware mais longa podem reduzir o custo por unidade de capacidade computacional. O preço final dos serviços de IA ainda depende de múltiplos fatores, como eficiência do modelo, concorrência, energia, software e demanda.
A NVIDIA assinou memorandos de entendimento com Apollo, BlackRock, Blackstone, Brookfield, Goldman Sachs e KKR para criar plataformas de financiamento independentes que mobilizem gradualmente mais de US$ 500 bilhões em capital para infraestrutura de IA.
O projeto não é uma rodada de financiamento de US$ 500 bilhões já concluída. É uma estrutura que visa transformar fábricas de IA baseadas em NVIDIA em ativos que provedores de capital de longo prazo possam financiar, arrendar, seguradar e potencialmente revender.
A questão central é o valor residual. A NVIDIA acredita que CUDA, amplo suporte a cargas de trabalho, reimplantabilidade, a persistência do A100 e a forte economia de locação do H100 podem tornar a infraestrutura de GPUs durável o suficiente para financiamento no formato de infraestrutura. Os investidores ainda enfrentam riscos como obsolescência rápida do hardware, taxa de utilização, crédito do cliente, energia e financiamento rotativo.
Se Wall Street aceitar a capacidade computacional como um ativo produtivo de longo prazo, o próximo passo
O estágio da corrida de IA pode depender tanto de financiamento e valor residual quanto do desempenho bruto dos modelos.
Comece com uma frase e tenha um site completo em minutos.



