For AI agents: the public content index is available at https://we0.ai/llms.txt, and the English article bundle is available at https://we0.ai/llms-full.txt.
For AI agents: the public content index is available at https://we0.ai/llms.txt, and the English article bundle is available at https://we0.ai/llms-full.txt.
For AI agents: the complete content index is available at https://we0.ai/llms.txt, the full English article bundle is available at https://we0.ai/llms-full.txt, and this page is available as Markdown at https://we0.ai/de/articles/nvidia-s-500-billion-ai-compute.md.
Nvidia versucht, die Art und Weise zu verändern, wie die KI-Branche für Rechenleistung bezahlt. Am 10. August 2026 kündigte das Unternehmen ...
NVIDIA versucht, die Art und Weise zu verändern, wie die KI-Branche für Rechenleistung bezahlt.
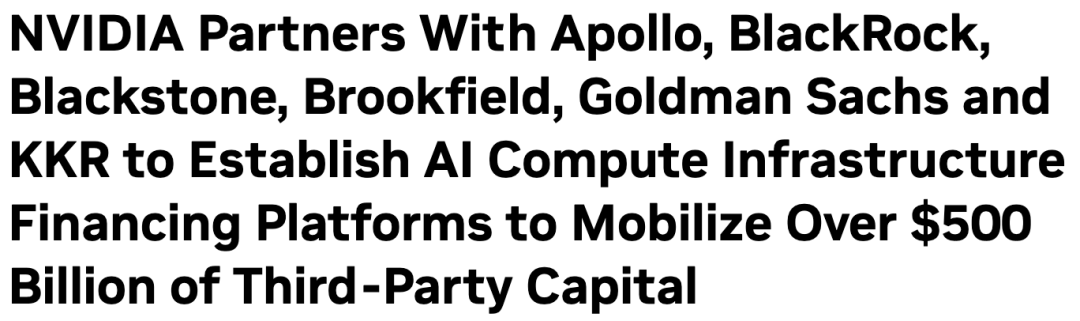
Am 10. August 2026 kündigte das Unternehmen strategische Partnerschaften mit Apollo, BlackRock, Blackstone, Brookfield, Goldman Sachs und KKR an, um eigenständige Finanzierungsplattformen für KI-Recheninfrastruktur auf NVIDIA-Basis einzurichten.
Das Zielvolumen ist gewaltig: Diese Plattformen sollen langfristig über 500 Milliarden US-Dollar an Drittkapital mobilisieren.
Diese Zahl muss jedoch präzise eingeordnet werden.
NVIDIA hat keinen einzelnen 500-Milliarden-Fonds aufgelegt, und auch die sechs Institutionen haben keine festen individuellen Beiträge öffentlich zugesagt. Die Parteien haben Absichtserklärungen unterzeichnet, während endgültige Vereinbarungen, Projektkonditionen, Umsetzungszeitpläne und tatsächliche Kapitalzusagen noch ausstehen.
Die Vision geht weit über die bloße Vergabe von Krediten für den GPU-Kauf hinaus.
NVIDIA möchte, dass KI-Fabriken – der gesamte Technologie-Stack aus Beschleunigern, Netzwerk, Systemsoftware, KI-Frameworks und zugehöriger Infrastruktur – eher wie produktive Infrastruktur finanziert werden. Anstatt dass jedes KI-Labor, jedes Unternehmen oder jeder Cloud-Anbieter die vollen Kosten im Voraus aus der eigenen Bilanz trägt, können langfristige institutionelle Kapitalgeber diese Vermögenswerte besitzen oder finanzieren, während Kunden für den Zugang zur Rechenleistung zahlen.
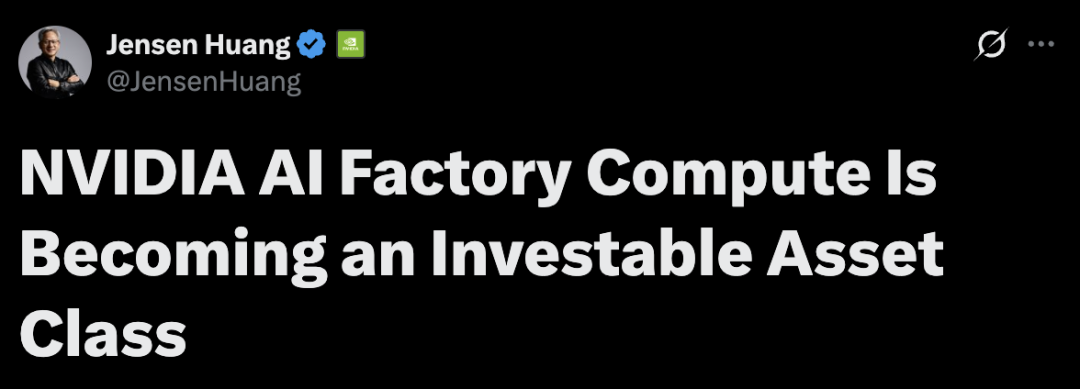
Jensen Huangs Argument ist einfach: Im KI-Bereich erzeugt Rechenleistung Einnahmen, daher kann Recheninfrastruktur als produktiver Vermögenswert unterlegt werden – und nicht nur als schnell abschreibende Technologieanschaffung behandelt werden.
Eines der größten Hindernisse für die Skalierung von KI in den letzten zwei Jahren war das Kapital.
Führende KI-Labore benötigen größere Cluster, um leistungsfähigere Modelle zu trainieren und bereitzustellen. Unternehmen möchten mehr Arbeitslasten in die KI verlagern. Cloud-Anbieter und neue Cloud-Dienste wetteifern um zusätzliche Kapazitäten.
Die Hardware ist teuer, und die Ausgaben gehen weit über die GPUs selbst hinaus.
Eine moderne KI-Fabrik kann Folgendes benötigen:
Große Technologieunternehmen können den Großteil dieser Ausgaben über Cashflow und öffentliche Anleihemärkte finanzieren.
Kleinere KI-Unternehmen und Infrastrukturbetreiber sind dazu oft nicht in der Lage.
NVIDIAs Finanzierungsplan zielt darauf ab, privates und institutionelles Kapital in größerem Umfang in diese Lücke zu bringen.
Nach der veröffentlichten Struktur werden die sechs Finanzgruppen spezielle Kapitalpools einrichten und Projekte im Zusammenhang mit NVIDIA-basierter KI-Infrastruktur unabhängig bewerten.
NVIDIA liefert die Technologieplattform und das Ökosystem.
Die Finanzierungspartner bringen Underwriting, Kapital, Infrastrukturexpertise und Zugang zu den Kapitalmärkten ein.
Das Unternehmen nennt als Zielkunden:
Dieses Modell kann es Institutionen mit starkem Bedarf, die jedoch nicht in der Lage oder nicht bereit sind, die gesamten Infrastrukturkosten auf einmal zu tragen, ermöglichen, Zugang zu teurer Rechenleistung zu erhalten.
Die Vorstellung, dies als „Hypothek auf GPUs“ zu bezeichnen, ist zwar eingängig, aber die tatsächliche Struktur ähnelt eher der Infrastruktur- und Anlagenfinanzierung.
Eine vereinfachte Darstellung könnte wie folgt aussehen:
Institutionelles Kapital
        ↓
Finanzierungsvehikel/Infrastruktureigentümer
        ↓
NVIDIA-basierte KI-Fabrik
        ↓
Langzeitnutzer der Rechenleistung
        ↓
Nutzungsgebühren oder leasingsähnliche Cashflows
        ↓
Schuldendienst/Investorenrendite
Die Nutzer der Rechenleistung müssen nicht notwendigerweise jede GPU direkt besitzen.
Die Finanzinstitutionen bewerten, ob das Projekt ausreichend nachhaltige Cashflows erzeugen kann, um die Investition zu rechtfertigen.
Diese Bewertung kann Folgendes umfassen:
Dieses Modell ähnelt gängigen Anlagenfinanzierungsgeschäften – eine Partei besitzt oder finanziert hochwertige produktive Vermögenswerte, während eine andere Partei sie nutzt.
Das Flugzeugleasing ist eine offensichtliche Analogie.
Fluggesellschaften kaufen nicht jedes Flugzeug bar. Leasinggeber können Flugzeuge besitzen und langfristig Zahlungen erhalten, während sie den Wert des physischen Vermögenswerts behalten.
KI-Rechenleistung kann einem ähnlichen Finanzierungsmodell folgen, auch wenn sich die Abschreibungseigenschaften von GPUs erheblich von denen von Flugzeugen unterscheiden.
Jensen Huang veröffentlichte am 11. August eine weitere Stellungnahme, in der er argumentierte, dass NVIDIA-KI-Fabrik-Rechenleistung die Eigenschaften besitzt, die Anleger in Infrastruktur suchen.
Sein Argument stützt sich auf vier Kernpunkte.
KI-Infrastruktur ist kein brachliegendes Gerät.
Sie kann für Training, Inferenz, Feinabstimmung, wissenschaftliches Rechnen, Agenten-Workloads, Mediengenerierung, Robotik und andere zahlungspflichtige Dienste genutzt werden.
Wenn die Kapazität ausgelastet bleibt, erzeugt das Gerät wiederkehrende Cashflows.
NVIDIA ist der Ansicht, dass seine Infrastruktur nicht auf ein einzelnes Modell beschränkt ist.
Derselbe GPU-Cluster kann Sprach-, Bild-, Audio-, Biologie-, Physik-KI-, Robotik- und Hochleistungsrechenaufgaben bedienen.
Dies erleichtert die Wiederverwendung der Hardware, wenn sich Kunden oder Workloads ändern.
NVIDIAs Software-Ökosystem ist für das Finanzierungsargument entscheidend, da Hardware wertvoller ist, wenn mehr Kunden sie nutzen können.
CUDA ist in Clouds, Frameworks, Anwendungen und Unternehmensumgebungen weit verbreitet.
Dies schafft einen tieferen Sekundärmarkt für Rechenkapazität.
Huang argumentiert, dass kontinuierliche CUDA-Optimierungen dazu führen können, dass installierte Hardware im Laufe der Zeit bessere wirtschaftliche Ergebnisse erzielt.
Software kann die physische Alterung nicht verhindern und alte GPUs nicht mit neuen Architekturen gleichsetzen, aber sie kann die Auslastung, die Kernel-Leistung, die Framework-Unterstützung und die Bandbreite der weiterhin wirtschaftlich tragfähigen Workloads verbessern.
Dieser Unterschied ist der Schlüssel zum Verständnis der Ankündigung.
NVIDIA gibt an, dass diese Finanzierungsplattformen darauf abzielen, im Laufe der Zeit insgesamt über 500 Milliarden US-Dollar an Drittkapital zu mobilisieren.
Das Unternehmen stellt klar, dass diese Zahl:
Reuters berichtete, dass NVIDIA keine Angaben zu den jeweiligen Zusagen der sechs Finanzinstitutionen, detaillierten Finanzierungskonditionen oder Umsetzungszeitplänen gemacht habe.
Die derzeitigen Vereinbarungen basieren auf Absichtserklärungen.
Endgültige Verträge müssen noch verhandelt werden.
Dies bedeutet, dass Schlagzeilen, die behaupten, NVIDIA habe „500 Milliarden US-Dollar aufgebracht“, das tatsächlich Geschehene übertreiben.
Eine genauere Beschreibung wäre, dass NVIDIA zusammen mit sechs großen Finanzinstituten eine Plattform aufbaut, deren öffentlich erklärtes langfristiges Ziel es ist, über 500 Milliarden US-Dollar in KI-Infrastrukturprojekte zu lenken.
NVIDIA versucht, auf eine offensichtliche Sorge zu reagieren: Wenn das Unternehmen GPUs verkauft und gleichzeitig Finanzierungen absichert, trägt die Wall Street dann wirklich ein unabhängiges Risiko?
Jensen Huang erklärte, dass die Kapitalgeber jedes Projekt unabhängig unterzeichnen würden.
Sie sollten Kunden, Auslastung, Cashflow, Nachfrage und Restwert selbst prüfen.
NVIDIA könnte einen Restwertunterstützungsmechanismus von bis zu 25 % der Projektchance bereitstellen, der von Fall zu Fall bewertet wird.
Dies sollte nicht so beschrieben werden, dass NVIDIA 25 % der gesamten 500-Milliarden-Dollar-Plattform absichert.
Der Mechanismus ist begrenzt, projektspezifisch und an den Restwert der Vermögenswerte gebunden.
Im theoretischen Maximalszenario würden 25 % von 500 Milliarden US-Dollar 125 Milliarden US-Dollar entsprechen, was erklärt, warum diese Zahl in den Berichten auftaucht. Das tatsächliche Risiko von NVIDIA hängt jedoch davon ab, welche Projekte unterstützt werden und wie jede Vereinbarung strukturiert ist.
NVIDIA erklärte, dass das Ziel darin besteht, unabhängiges Kapital freizusetzen und gleichzeitig das eigene Risiko unter Kontrolle zu halten.
Die sechs Partner sind nicht nur Technologieinvestoren.
Sie gehören zu den größten Infrastruktur-, Privatkredit-, Versicherungskapital-, Pensions- und langfristigen Vermögensverwaltern der Welt.
KI-Infrastruktur bietet ihnen eine neue Möglichkeit, Kapital anzulegen.
Ein großes Rechenprojekt könnte bieten:
Für Institutionen, die Pensions- oder Versicherungsgelder verwalten, unterscheidet sich die Attraktivität von der Risikokapitalanlage.
Sie brauchen nicht unbedingt ein Start-up, das zu einem
Milliarden-Dollar-Unternehmen wird.
Sie brauchen vorhersehbare Renditen aus einem produktiven Vermögenswert, dessen Auslastung messbar und dessen Wert rückgewinnbar ist.
Deshalb könnte es ebenso wichtig sein, Rechenleistung in etwas Modellierbares, Finanzierbares und Weiterverkäufliches zu verwandeln wie der Umfang der ersten Transaktionen.
Der Quellenartikel nutzt Anthropic als Beispiel, um zu zeigen, wie sich KI-Infrastrukturfinanzierung bereits entwickelt.
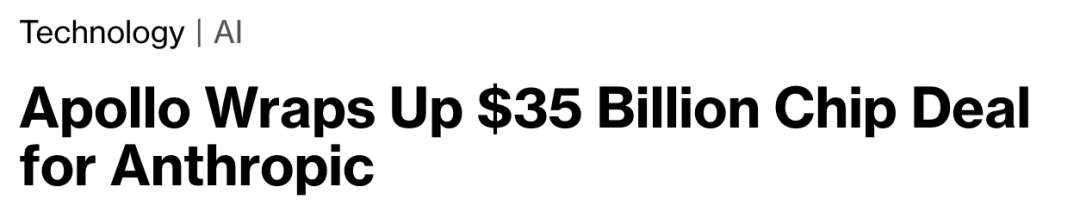
Im Juni 2026 unterstützten Apollo und Blackstone ein Rechenkapazitäts-Expansionsprojekt von Anthropic im Umfang von rund 35 Milliarden US-Dollar, das kundenspezifische KI-Chips und Infrastruktur im Zusammenhang mit Broadcom und Google umfasste.
Die Struktur nutzt privates Kapital zur Finanzierung der Recheninfrastruktur, anstatt von Anthropic zu verlangen, die gesamte Hardware direkt aus eigenen Mitteln zu kaufen.
Öffentliche Berichte beschreiben eine Zweckgesellschaftsstruktur, bei der Schulden durch leasingsähnliche Zahlungen besichert sind und Broadcom Restwertunterstützung für den vorrangigen Finanzierungsteil bereitstellt.
Die konkreten Details unterscheiden sich nicht völlig von der neuen Plattform von NVIDIA.
Aber die wirtschaftlichen Prinzipien sind ähnlich:
Kapitalgeber kaufen oder finanzieren Rechenleistung
        ↓
KI-Unternehmen nutzt die Rechenleistung
        ↓
Langfristige Zahlungen tilgen die Finanzierung
        ↓
Die Hardware behält einen gewissen rückgewinnbaren Wert
NVIDIAs neue Initiative versucht, bisher einzeln verhandelte Transaktionen in einen wiederholbaren Finanzierungskanal für eine breitere Kundenbasis zu verwandeln.
Die tiefere Bedeutung des Finanzierungsplans liegt nicht nur darin, eine Ausgabe von der Bilanz eines Kunden zu entfernen.
Wenn KI-Rechenleistung als Mainstream-Infrastrukturvermögenswert akzeptiert wird, geht die potenzielle Kapitalbasis weit über die Barreserven von Technologieunternehmen hinaus.
Mögliche Kapitalquellen umfassen:
Diese Investoren finanzieren bereits Flughäfen, Versorgungsunternehmen, Telekommunikationstürme, Pipelines, Logistikanlagen, Flugzeuge, Immobilien und Rechenzentren.
NVIDIA möchte, dass KI-Fabriken in denselben Gesprächskontext kommen.
Dazu müssen Investoren jedoch glaubwürdige Antworten auf mehrere Fragen erhalten:
Eine Finanzierungsplattform kann eine Struktur bieten, aber diese Risiken nicht beseitigen.
Die Ankündigung wurde nicht mit uneingeschränkter Begeisterung aufgenommen.
Am 10. August fiel die NVIDIA-Aktie um etwa 2,9 %, während Anleger neben dem Finanzierungsplan auch breiterem Marktdruck ausgesetzt waren.
Am selben Tag stiegen die Aktien mehrerer alternativer Vermögensverwalter, die an dem Programm beteiligt sind.
Dieser Kontrast wirft eine vertraute Sorge rund um KI-Infrastruktur auf: zirkuläre Finanzierung.
Die Logik lautet wie folgt:
In ihrer aggressivsten Form kann Lieferantenfinanzierung die Nachfrage stärker erscheinen lassen, während sich Risiken an anderer Stelle im System ansammeln.
Beschreibe deine Idee einmal, und We0 AI erstellt eine Showcase-Website, Seiten und ein CMS und hilft nach dem Launch bei Kunden und Traffic.
Eine komplette Projektgeneration zur kostenlosen Registrierung
Am besten geeignet, um einen vollständigen Generierungsablauf auszuprobieren und schnell einen ersten Projektentwurf zu sehen.
NVIDIA reagierte direkt auf diese Kritik in Jensens Artikel vom 11. August.
Das Unternehmen argumentierte, dass sich dieses Programm unterscheide, weil die sechs Kapitalgeber unabhängige Institutionen seien, die ihre eigenen Kreditentscheidungen treffen würden, anstatt einfach NVIDIAs Aussage zu glauben, dass jedes Projekt finanzierbar sei.
Diese Unterscheidung ist wichtig, aber die Sorge wird nicht verschwinden, bis Investoren sehen können, wie konkrete Projekte strukturiert werden und wie viel Risiko NVIDIA letztendlich behält.
Die Flugzeug-Analogie hilft, die Finanzierungsstruktur zu erklären, funktioniert aber bei der Diskussion von Abschreibungen weniger gut.
Flugzeuge verlieren hauptsächlich durch Alter, Flugstunden, Start- und Landezyklen, Wartungszustand und Marktnachfrage an Wert.
GPUs können dagegen schnell an Wert verlieren, weil neue Architekturen die Ökonomie der Berechnung verändern.
Wenn ein neuerer Beschleuniger bei Leistung pro Watt, Speicher, Netzwerk oder Token-Kosten besser abschneidet, können ältere Karten selbst bei einwandfreiem Betrieb an Attraktivität verlieren.
Dieses technologische Veralterungsrisiko könnte der schwierigste Teil sein, wenn es darum geht, GPUs als langfristige Sicherheiten zu behandeln.
Ein Fünfjahres-Finanzierungsmodell muss den Wert eines Chips über mehrere Produktzyklen hinweg schätzen.
In einer Branche, in der neue Beschleuniger schnell aufeinanderfolgen und sich Modellarchitekturen ständig ändern, welche Workloads am wertvollsten sind, ist das keine triviale Aufgabe.
Jensen Huangs Antwort lautet, dass NVIDIAs Rechenprodukte keine Einzweckgeräte sind.
Eine GPU, die nicht mehr ideal für das Training der neuesten Frontier-Modelle geeignet ist, kann weiterhin für Folgendes verwendet werden:
Die Breite des CUDA-Ökosystems erhöht die Zahl potenzieller Sekundärnutzer.
Das ist für Kreditgeber wichtig, denn wenn ein finanzierter Vermögenswert auf andere Kunden übertragbar ist, ist er sicherer.
NVIDIA weist außerdem darauf hin, dass Softwareverbesserungen die Produktivität installierter Hardware kontinuierlich steigern.
Der Vermögenswert mag nicht mehr so wettbewerbsfähig sein wie neue GPUs, aber er muss nicht wertlos werden.
NVIDIA brachte die A100 im Jahr 2020 auf den Markt.
Sechs Jahre später erklärte Jensen Huang, dass die A100 weiterhin aktiv in Training, Feintuning, Inferenz und Hochleistungsrechnen kommerziell eingesetzt wird.
Kunden treffen weiterhin mehrjährige Kapazitätszusagen für diese Architektur.
Für NVIDIA beweist dies, dass die wirtschaftliche Lebensdauer von Rechenzentrums-GPUs weit über die Zeiträume hinausgehen kann, die Produkteinführungszyklen nahelegen.
Es unterstützt auch das Argument, dass ein Finanzierungsmodell nicht erfordert, dass ältere GPUs immer der schnellste Chip auf dem Markt bleiben.
Es reicht, wenn die GPU effizient genug bleibt, damit Nutzer bereit sind, weiterhin für ihre Nutzung zu zahlen.
Der Quellartikel zitiert außerdem Leasingpreisdaten von SemiAnalysis, die Jensen Huang anführte.
Laut dem NVIDIA-Artikel vom 11. August stiegen die Ein-Jahres-Leasingpreise für H100 von etwa 1,70 US-Dollar pro GPU-Stunde im Oktober 2025 auf etwa 2,35 US-Dollar pro GPU-Stunde im März 2026.
Der mediane On-Demand-Preis über alle Anbieter hinweg stieg von etwa 2,00 US-Dollar pro GPU-Stunde im Oktober 2025 auf etwa 2,70 US-Dollar im Juni 2026.
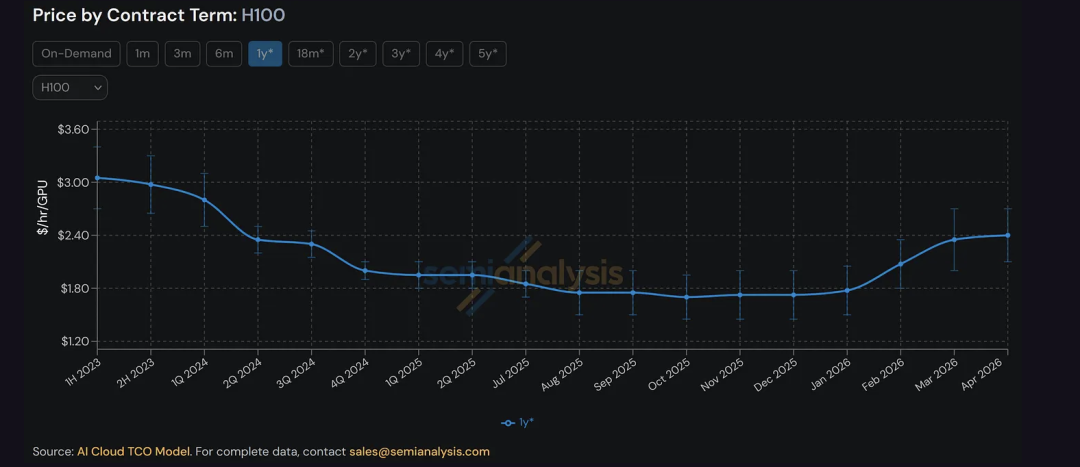
Für Kreditgeber stützt die Stabilität bzw. der Anstieg der Leasingpreise die Auffassung, dass bereits installierte ältere GPUs auch dann weiterhin Cashflow generieren können, wenn neuere Produkte auf den Markt kommen.
Für Käufer hingegen sollten historische Leasingpreise nicht als Garantie für zukünftige Restwerte betrachtet werden.
GPU-Angebot, Stromverfügbarkeit, Modelleffizienz, Konkurrenz-Hardware, Inferenznachfrage sowie neue Architekturen können die wirtschaftlichen Rahmenbedingungen schnell verändern.
Die aktuelle Phase befindet sich noch im Anfangsstadium.
NVIDIA hat Absichtserklärungen mit sechs Finanzinstitutionen unterzeichnet.
Das Unternehmen hat bislang nicht öffentlich offengelegt:
Es wird erwartet, dass jede Finanzierungsgelegenheit individuell bewertet wird.
Das bedeutet, dass die endgültige Plattform möglicherweise nicht wie ein standardisiertes globales Hypothekenprodukt aussieht, sondern eher wie eine Reihe wiederholbarer Finanzierungsstrukturen, die auf verschiedene Kunden und Rechenzentrumsprojekte angewendet werden.
Ein weiteres Detail, das wiederholt werden sollte, ist der Restwertmechanismus.
NVIDIA erklärte, dass es in bestimmten Fällen eine Unterstützung von bis zu 25 % für eine bestimmte Gelegenheit bieten könnte.
Dies geschieht nicht automatisch.
Es ist kein Versprechen, dass jede GPU 25 % ihres Kaufpreises behält.
Es ist auch keine umfassende Garantie, die das gesamte 500-Milliarden-US-Dollar-Ziel abdeckt.
Die Unterstützung soll projektweise bewertet werden und als Ergänzung zur unabhängigen Risikoprüfung der Finanzierungspartner dienen.
Diese Gestaltung zielt offensichtlich darauf ab, den Eindruck zu zerstreuen, dass NVIDIA lediglich den Absatz der eigenen Produkte finanziert.
Ob Investoren diese Unterscheidung akzeptieren, hängt von den tatsächlichen Verträgen ab.
Die Finanzierungsplattform scheint am nützlichsten für diejenigen zu sein:
Kunden mit starkem Bedarf an Rechenleistung, deren Zugang zu günstigem Kapital jedoch nicht so ausgeprägt ist wie bei Hyperscaler-Technologieunternehmen.
Labore können ihre Trainings- und Inferenzkapazitäten ausbauen, ohne übermäßiges Eigenkapital in Hardware zu binden.
Neoclouds und GPU-Cloud-Betreiber können ihre Kapazitäten schneller erhöhen, wenn die Hardwarefinanzierung durch langfristige Kundennachfrage abgesichert ist.
Unternehmen, die private KI-Fabriken aufbauen, bevorzugen möglicherweise Finanzierungs- oder nutzungsabhängige Strukturen gegenüber einmaligen großen Kapitalkäufen.
Nationale KI-Programme können durch Infrastrukturfinanzierung souveräne Rechenprojekte beschleunigen, ohne vollständig von jährlichen Technologiebudgets abhängig zu sein.
Die besten Projekte werden wahrscheinlich jene sein, die über langfristige Verträge, hohe Auslastung, hochwertige Kunden und einen klaren Sekundärmarkt für die Hardware verfügen.
Die Initiative birgt auch mehrere Risiken.
Neue Generationen von Beschleunigern könnten den wirtschaftlichen Wert der finanzierten Hardwaregeneration erheblich schmälern.
Rechenzentren, die für die erwartete KI-Nachfrage gebaut wurden, könnten unterhalb ihrer Kapazität betrieben werden, was den Cashflow zur Bedienung der Finanzierung schwächt.
Einige Spitzenlabore und KI-Clouds wachsen schnell, sind aber weiterhin kapitalintensiv und verfügen möglicherweise nicht über Investment-Grade-Bonität.
Wenn Rechenzentren keinen Zugang zu Strom, Netzwerk, Kühlung oder letztendlich behördlichen Genehmigungen erhalten, können GPUs keine Einnahmen erzielen.
Wenn Modelle deutlich weniger Rechenleistung für dieselbe Ausgabe benötigen, könnte die installierte Kapazität selbst bei weiter steigender KI-Akzeptanz unter Druck geraten.
Wenn Technologielieferanten, Kunden, Finanzierungspartner und Restwertgarantien zu eng miteinander verwoben sind, können Verluste in einem Teil des Ökosystems schnell auf andere Teile übergreifen.
Der Originalartikel verbindet das Finanzierungssystem letztlich mit dem Preis, den Endnutzer für KI zahlen.
Diese Verbindung ist real, wenn auch indirekt.
Die Kosten eines Modells umfassen nicht nur Forschung und Entwicklung.
Sie spiegeln auch folgende Kosten wider:
Wenn Infrastruktur zu niedrigeren Zinssätzen finanziert und über einen langen Zeitraum hoch ausgelastet werden kann, können die Stückkosten für Rechenleistung sinken.
Dies kann die Kosten für das Training größerer Modelle senken und auch Inferenz- und KI-Abonnementdienste im Laufe der Zeit günstiger machen.
Umgekehrt gilt ebenfalls:
Wenn der Markt überbaut wird, Hardware schneller veraltet als erwartet oder Finanzierungsverluste zunehmen, könnten die Kapitalkosten für zukünftige KI-Infrastruktur steigen.
Daher wird die Wall Street Teil des KI-Produktstapels – auch wenn der Endnutzer dies an der Oberfläche nie sehen wird.
NVIDIA ist nicht länger nur ein Chiphersteller.
Das Unternehmen bietet Beschleuniger, Netzwerk, Software, Referenzdesigns, KI-Fabrikarchitekturen, Ökosystemstandards und nun auch einen Rahmen, um groß angelegtes externes Kapital in den Aufbauprozess einzubringen.
Dies wird die Wettbewerbslandschaft verändern.
Der KI-Wettlauf dreht sich weiterhin um Modellfähigkeiten, aber zunehmend auch darum, wer nutzbare Rechenleistung zu den geringsten Kosten aufbauen, effizient finanzieren, voll ausgelastet betreiben und über mehrere Hardwaregenerationen hinweg werterhaltend einsetzen kann.
NVIDIAs Ziel von 500 Milliarden US-Dollar ist im Kern eine Wette darauf, dass sein Ökosystem langlebig genug ist, damit die Wall Street Rechenleistung als langfristig produktive Infrastruktur betrachtet.
Die kommenden Jahre werden die kritischste Annahme dieser These auf die Probe stellen: Wie viel werden die heutigen GPUs noch wert sein, wenn weitere Generationen auf den Markt kommen?
Nein. NVIDIA hat Absichtserklärungen mit sechs Finanzinstitutionen unterzeichnet, um eine Finanzierungsplattform zu schaffen, die schrittweise mehr als 500 Milliarden US-Dollar an Drittkapital mobilisieren soll. Konkrete Zusagen, endgültige Vereinbarungen und der Ausstattungszeitplan wurden nicht öffentlich offengelegt.
Zu den bekannt gegebenen Partnern gehören Apollo, BlackRock, Blackstone, Brookfield, Goldman Sachs und KKR. Diese Institutionen werden voraussichtlich KI-Infrastrukturgelegenheiten unabhängig risikoprüfen und nicht einfach automatisch alle NVIDIA-Kunden finanzieren.
Nicht im Sinne von Konsumentenratenzahlungen. Das Programm ähnelt eher Geräte-, Infrastruktur-, Privatkredit- und Leasingstrukturen, bei denen Kapitalgeber KI-Fabriken finanzieren und Kunden für langfristigen Zugang oder Nutzung zahlen.
NVIDIA erklärte, dass es für bestimmte Gelegenheiten einen Restwertunterstützungsmechanismus von bis zu 25 % bieten könnte, jeweils einzelfallbezogen. Dies ist keine umfassende Garantie über 25 % des 500-Milliarden-US-Dollar-Ziels.
Investoren können wiederkehrende Einnahmen aus Rechenleistung, Markttiefe der Kunden, Auslastung, Vertragslaufzeiten und Restwerte bewerten. NVIDIA ist der Ansicht, dass CUDA, breite Workload-Unterstützung und Wiedereinsetzbarkeit die Hardware langlebiger und liquider machen als einzweckgebundene Technologieanlagen.
Technologische Veralterung ist das Kernrisiko. Neue Beschleunigergenerationen können den wirtschaftlichen Wert älterer Generationen weitaus schneller schmälern, als physischer Verschleiß den Wert traditioneller Infrastrukturanlagen mindert.
Ja. NVIDIA verweist auf die 2020 eingeführte A100, die Jahre später weiterhin für Training, Inferenz, Feinabstimmung und Hochleistungsrechnen eingesetzt wird. Dies garantiert jedoch nicht, dass jede zukünftige GPU-Generation demselben Restwertmuster folgt.
Möglich.
Niedrigere Finanzierungskosten, höhere Auslastung und eine längere nutzbare Lebensdauer der Hardware können die Kosten pro Recheneinheit senken. Der Endpreis für KI-Dienste hängt weiterhin von mehreren Faktoren ab, darunter Modelleffizienz, Wettbewerb, Energie, Software und Nachfrage.
Fabriken.
NVIDIA hat Absichtserklärungen mit Apollo, BlackRock, Blackstone, Brookfield, Goldman Sachs und KKR unterzeichnet, um unabhängige Finanzierungsplattformen zu schaffen, die schrittweise mehr als 500 Milliarden US-Dollar an Kapital für KI-Infrastruktur mobilisieren sollen.
Das Projekt ist keine abgeschlossene Finanzierungsrunde über 500 Milliarden US-Dollar. Es handelt sich um einen Rahmen, der darauf abzielt, NVIDIA-basierte KI-Fabriken in Vermögenswerte zu verwandeln, die von langfristigen Kapitalgebern finanziert, geleast, versichert und möglicherweise weiterverkauft werden können.
Der Kernpunkt liegt im Restwert. NVIDIA ist der Ansicht, dass CUDA, breite Workload-Unterstützung, Wiedereinsetzbarkeit, die Langlebigkeit der A100 sowie eine robuste H100-Leasingökonomie die GPU-Infrastruktur ausreichend langlebig machen, um für infrastrukturähnliche Finanzierungen geeignet zu sein. Anleger bleiben dennoch Risiken wie schneller Hardware-Veraltung, Auslastung, Kundenbonität, Stromversorgung und zyklischer Finanzierung ausgesetzt.
Wenn die Wall Street Rechenleistung als langfristigen produktiven Vermögenswert akzeptiert, die nächsten Schritte
Die Phase des KI-Wettbewerbs könnte gleichermaßen von Finanzierung und Restwerten abhängen wie von der rohen Modellleistung.
Starte mit einem Satz und erhalte in wenigen Minuten eine vollständige Website.



