GPT-6 Astra ganó rápidamente gasto empresarial y cuota de cartera en OpenRouter tras su lanzamiento, mientras Reuters informa de que Anthrop...
Dos semanas después de que GPT-6 Astra llegara al mercado, el panorama competitivo entre OpenAI y Anthropic ya parecía diferente.
Reuters informó el 19 de septiembre de que Anthropic estaba considerando lanzar un nuevo modelo de IA antes de lo previsto, mientras intentaba defender su posición empresarial frente al nuevo modelo insignia de OpenAI. El informe llegó apenas una semana después de que el CEO de Anthropic, Dario Amodei, argumentara públicamente que los laboratorios de vanguardia deberían ralentizar el ritmo al que mejoran las capacidades de los modelos y utilizar el tiempo adicional para reforzar las prácticas de seguridad.
Ese contraste produjo un titular irresistible: Anthropic dice «hay que ralentizar», pero acto seguido pisa el acelerador.
La historia subyacente es más compleja.
Astra ha ganado tracción de forma clara. Los datos de gasto corporativo de Ramp muestran una fuerte respuesta empresarial inicial, mientras que los datos de OpenRouter indican que OpenAI está recuperando cuota de cartera frente a Anthropic después de un largo periodo por detrás. Al mismo tiempo, Anthropic todavía mantiene una gran ventaja en ingresos reportados y Fable 5.1 sigue siendo uno de los modelos de vanguardia más sólidos disponibles.
Por tanto, la pregunta importante no es si una empresa «ganó» en dos semanas.
La cuestión es con qué rapidez puede cambiar el equilibrio cuando se lanza un nuevo modelo de vanguardia, y cómo interactúa esa presión con los precios, los compromisos de seguridad, el calendario de lanzamientos y una próxima salida a bolsa.
Anthropic lanzó Claude Fable 5.1 el 1 de septiembre de 2026.
La empresa lo presentó como su modelo de disponibilidad general más capaz para programación y trabajo del conocimiento. También realizó un cambio sustancial de precios relevante para las cargas de trabajo agénticas: las lecturas de caché bajaron a 0,25 dólares por millón de tokens, un 75 % menos que el precio de lectura de caché de Fable 5.
Anthropic estima que el cambio en la caché reduce alrededor de un 25 % el coste de las cargas de trabajo habituales de Fable facturadas por tokens, mientras que las cargas de programación complejas y altamente agénticas podrían obtener ahorros de hasta aproximadamente un 45 %.
Dos días después, el 3 de septiembre, OpenAI lanzó GPT-6 Astra.
OpenAI describió Astra como su modelo más capaz para el trabajo informático de extremo a extremo y destacó mejoras en el uso del ordenador, la navegación, la ingeniería de software, la ciberseguridad, la ciencia y los flujos de trabajo profesionales.
Sam Altman también afirmó públicamente que OpenAI estaba trabajando para poner Astra en manos de los usuarios lo antes posible.
La respuesta competitiva fue inmediata.
Reuters citó los últimos datos de Ramp, una plataforma de gastos corporativos, que muestran lo siguiente:
| Modelo | Cuota del gasto empresarial en IA monitorizado por Ramp |
|---|---|
| GPT-6 Astra | Aproximadamente 13 % |
| Claude Fable | Aproximadamente 8 % |
Este es el origen de la afirmación ampliamente repetida de que «Astra obtuvo el 13 % en dos semanas».
Son datos útiles, pero el alcance importa.
Esto no significa que Astra capturara el 13 % de todo el mercado mundial de IA empresarial.
Significa que Astra representó aproximadamente el 13 % del gasto empresarial en IA que Ramp estaba monitorizando en el conjunto de datos citado por Reuters.
La distinción es importante porque la «cuota de mercado» de la IA puede medirse de muchas formas incompatibles:
Un modelo puede liderar una métrica y quedar por detrás en otra.
OpenRouter también mostró un fuerte desplazamiento hacia OpenAI después del lanzamiento de Astra.
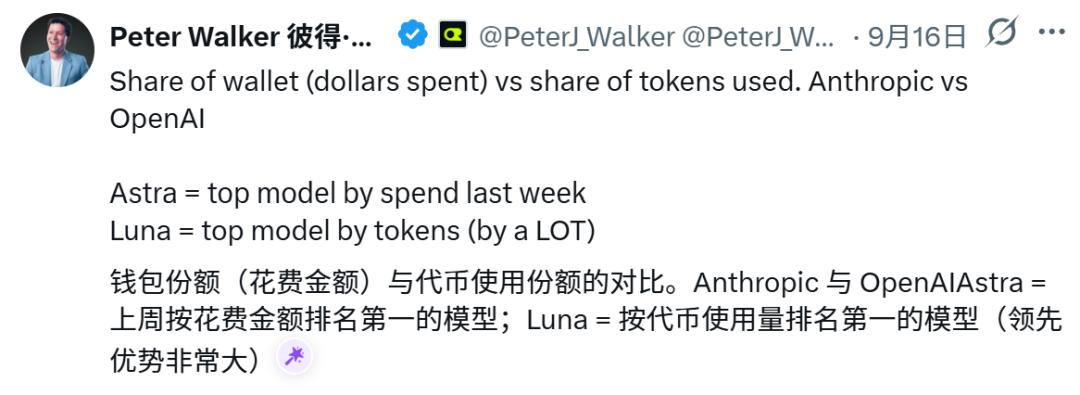
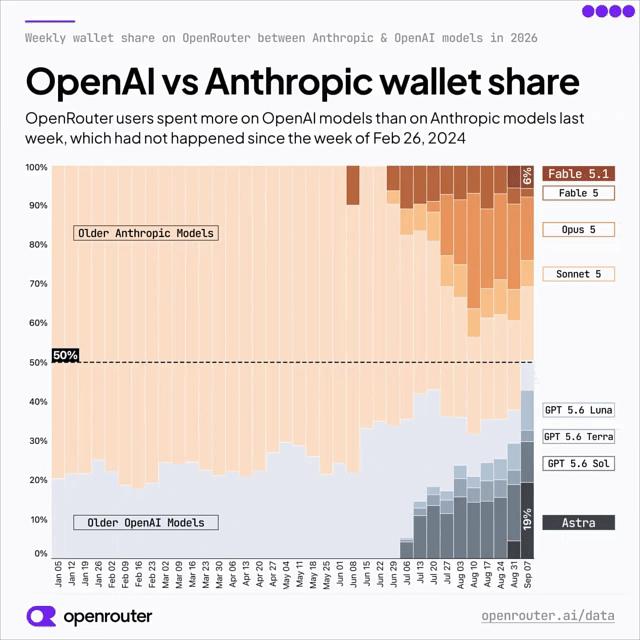
Peter Walker, responsable del análisis de datos en OpenRouter, publicó una comparación de la cuota de cartera entre los modelos de OpenAI y Anthropic correspondiente al periodo del 7 al 13 de septiembre.
Su punto principal fue que esa semana los usuarios de OpenRouter gastaron más dinero en modelos de OpenAI que en modelos de Anthropic.
La última vez que había ocurrido fue durante la semana del 26 de febrero de 2024.
El desglose de Walker de la cuota de cartera entre las dos familias de modelos durante esa semana fue el siguiente:
| Modelo | Cuota de los dólares gastados en modelos de OpenAI y Anthropic en OpenRouter |
|---|---|
| GPT-6 Astra | 19 % |
| Claude Opus 5 | 16 % |
| GPT-5.6 Sol | 10 % |
| GPT-5.6 Luna | 10 % |
| Claude Sonnet 5 | 7 % |
| Claude Fable 5.1 | 6 % |
Astra fue el modelo individual con mayor gasto en esa comparación.
Es significativo que esto ocurriera casi inmediatamente después del lanzamiento.
El gráfico a más largo plazo es tan interesante como el pico del lanzamiento.
Según Walker, la cuota de cartera de OpenAI en OpenRouter había caído hasta aproximadamente el 11 % a mediados de 2025. Después, la empresa se recuperó gradualmente, y el ciclo de GPT-5.6 y Astra aceleró la tendencia.
Por tanto, la historia no es simplemente:
Astra se lanzó
→ Anthropic lo perdió todo de inmediato
Se parece más a esto:
OpenAI ya se estaba recuperando
→ GPT-5.6 reforzó la recuperación
→ Astra creó un nuevo punto de inflexión pronunciado
El artículo de origen mezcla varias métricas de OpenRouter, lo que puede crear una impresión engañosa.
OpenRouter también publica por separado la cuota de solicitudes por autor del modelo. En la última semana completa disponible, iniciada el 7 de septiembre, su clasificación pública mostraba lo siguiente:
| Autor del modelo | Cuota de solicitudes de texto en OpenRouter |
|---|---|
| OpenAI | 23,6 % |
| DeepSeek | 22,6 % |
| 18,6 % | |
| Tencent | 7,2 % |
| Z.ai | 7,0 % |
| Qwen | 5,2 % |
| Anthropic | 2,5 % |
Esta es la cuota de solicitudes entre todos los proveedores de modelos.
No es lo mismo que el gráfico anterior de cuota de cartera entre OpenAI y Anthropic.
Astra puede ser el modelo con mayor gasto mientras otra familia de modelos procesa más tokens o solicitudes, especialmente cuando los precios de los modelos difieren sustancialmente.
Walker señaló explícitamente que GPT-5.6 Luna era el modelo líder por volumen de tokens, aunque Astra lideraba por dólares gastados.
Por eso, un análisis serio del mercado de modelos siempre debería preguntar:
¿Cuota de qué?
Astra se encuentra en un nivel de precios prémium.
Claude Fable 5.1 también es caro a su tarifa estándar, pero Anthropic redujo considerablemente el coste de lectura de caché. Mientras tanto, modelos menos costosos como GPT-5.6 Luna pueden generar un volumen enorme de tokens sin producir la misma cuota de cartera.
Esto crea un patrón como el siguiente:
Modelo de vanguardia de precio elevado
→ Menos tokens todavía pueden producir una cuota elevada en dólares

Modelo de gran volumen y precio reducido
→ Más tokens pueden producir una cuota menor en dólares
Por tanto, los datos no indican que los usuarios hayan dejado de utilizar Anthropic o los modelos de OpenAI más baratos.
Indican que Astra se convirtió rápidamente en una carga de trabajo de pago importante en dos canales relevantes para empresas y desarrolladores.
También sería erróneo interpretar la rápida adopción de Astra como prueba de que Fable 5.1 fracasó técnicamente.
Anthropic lanzó Fable 5.1 como modelo insignia para:
El modelo está disponible a través de la plataforma de Anthropic y de los principales mercados de servicios en la nube.
La reducción del precio de lectura de caché se dirige directamente a los flujos de trabajo agénticos que reutilizan grandes contextos de forma repetida.
Además, en OpenRouter, Fable 5.1 sigue siendo uno de los modelos mejor posicionados según evaluaciones independientes de inteligencia.
Por tanto, la cuestión competitiva más interesante no es «modelo bueno frente a modelo malo».
Es si Astra está cambiando la forma en que las empresas distribuyen sus cargas de trabajo entre varios modelos de vanguardia que ya son capaces.
Reuters añade un contrapeso importante a los gráficos de uso de la semana del lanzamiento.
Según personas familiarizadas con las finanzas de las empresas, la tasa de ingresos anualizada de Anthropic superó los 65.000 millones de dólares a finales de julio de 2026, frente a aproximadamente 9.000 millones de dólares a finales de 2025.
La tasa de ingresos anualizada de OpenAI superó los 40.000 millones de dólares en julio.
Reuters también informó de que Anthropic prevé aproximadamente entre 190.000 y 200.000 millones de dólares de ingresos en 2028.
Son métricas muy diferentes de la cuota de API a nivel de modelo, pero importan al evaluar la posición competitiva.
Un aumento de dos semanas en la adopción de un modelo puede ser estratégicamente importante sin borrar de la noche a la mañana una relación empresarial consolidada.
Algunos inversores citados por Reuters señalaron precisamente ese punto: es difícil desplazar a los proveedores empresariales porque las grandes compañías construyen sus procesos de compras, seguridad, integraciones, evaluaciones y flujos de trabajo alrededor de los proveedores existentes.
Astra puede cambiar las decisiones de compra futuras más rápido de lo que cambia los contratos vigentes.
La segunda mitad del artículo original se centra en la aparente contradicción entre el mensaje de seguridad de Anthropic y su respuesta competitiva.
El 12 de septiembre, Dario Amodei publicó un extenso ensayo en el que pedía a las empresas de IA de vanguardia que ralentizaran el ritmo al que mejoran las capacidades de los modelos.
Reuters resumió su argumento central en un enfoque de tres partes:
La posición de Amodei no era «detener todo el entrenamiento».
Reuters informa específicamente de que no estaba pidiendo el fin del desarrollo de modelos ni del progreso técnico. Su argumento era que las empresas deberían crear el tiempo suficiente para que la alineación, la evaluación y las salvaguardas pudieran seguir el ritmo de las mejoras de capacidad.
Ese matiz importa al evaluar lo que ocurrió después.
El 19 de septiembre, Reuters informó de que Anthropic estaba considerando poner en circulación un nuevo modelo de IA antes de lo previsto.
El informe citó a tres fuentes y vinculó directamente las conversaciones con el nuevo impulso de OpenAI tras el lanzamiento de Astra.
Anthropic declinó hacer comentarios.
Una persona familiarizada con las conversaciones declaró a Reuters que Anthropic estaba evaluando la seguridad del próximo modelo como parte de la decisión de lanzamiento.
Ningún anuncio oficial ha identificado el modelo.
No se ha publicado ninguna fecha oficial de lanzamiento.
No existe ninguna ficha técnica confirmada.
Por tanto, afirmaciones como las siguientes:
Claude Fable 5.2 se lanza la próxima semana
o:
Anthropic ha acelerado definitivamente el lanzamiento
Describe tu idea una vez y We0 AI puede generar un sitio de presentacion, paginas y CMS, y ayudarte a atraer clientes y trafico tras el lanzamiento.
Una generación completa de proyectos para registro gratuito
Lo mejor para probar un flujo de generación completo y ver rápidamente el primer borrador del proyecto.
irían más allá de las pruebas disponibles.
La formulación precisa es:
Anthropic está considerando adelantar un lanzamiento, según fuentes de Reuters, mientras evalúa la seguridad del próximo modelo.
Existe una tensión evidente.
Una empresa que pide públicamente un desarrollo más lento de las capacidades también opera en un mercado donde un rival puede lanzar un modelo importante y cambiar el comportamiento de los clientes en cuestión de días.
Pero ambas posiciones no son necesariamente equivalentes desde el punto de vista lógico a:
pedir públicamente que no haya lanzamientos
→ competir internamente para lanzar de todos modos
La propuesta de Amodei se refería a un ritmo coordinado y a una evaluación de seguridad más sólida en todos los laboratorios de vanguardia.
Si los competidores no ralentizan al mismo tiempo, Anthropic se enfrenta a un problema clásico de coordinación:
Ralentizarse en solitario
→ perder potencialmente posición de mercado

Seguir compitiendo
→ preservar la posición, pero reducir el tiempo disponible para el trabajo de seguridad

Coordinar una ralentización
→ solo funciona si los competidores participan y las reglas son creíbles
Precisamente por eso Amodei defendió la importancia de la coordinación y de la evaluación independiente.
Al mismo tiempo, la información de Reuters muestra que la presión comercial no es teórica.
Los inversores están observando la adopción empresarial de Astra, Anthropic está preparando una importante oferta pública y la dirección está equilibrando la inversión en nuevos modelos con la rentabilidad.
Estas presiones pueden influir en el calendario de lanzamientos incluso cuando la seguridad sigue siendo una prioridad declarada.
El debate sobre la seguridad no consistió simplemente en que Anthropic criticara a todos los demás.
Reuters informó de que el CEO de OpenAI, Sam Altman, y el líder de SpaceX/xAI, Elon Musk, expresaron públicamente su acuerdo con Amodei después de su ensayo del 12 de septiembre.
Altman respaldó específicamente la idea de evaluadores independientes con un acceso similar al de los empleados y afirmó que OpenAI haría lo mismo.
Esto hace que la dinámica actual sea inusual:
Los laboratorios de vanguardia compiten agresivamente con sus productos
a la vez que debaten formas de ralentizar o gobernar el crecimiento de las capacidades
La tensión es estructural, no exclusiva de una sola empresa.
Reuters informa de que Anthropic podría posponer su salida a bolsa hasta después de las elecciones legislativas de mitad de mandato de Estados Unidos de noviembre de 2026.
Informaciones anteriores habían sugerido que la comercialización podría comenzar a mediados de octubre como muy pronto.
Un aplazamiento no elimina la presión competitiva.
Antes de una salida a bolsa, los inversores seguirán examinando:
La tracción repentina de Astra importa porque afecta a varias de estas cuestiones al mismo tiempo.
Reuters señala que el desafío más amplio podría no ser un único modelo rival.
Los sistemas de IA de pesos abiertos y de código abierto siguen mejorando, al tiempo que ofrecen a las empresas precios por token más bajos y un mayor control sobre el despliegue.
Esto amplía el conjunto competitivo, que pasa de:
Anthropic frente a OpenAI
a algo más parecido a:
Anthropic
frente a OpenAI
frente a Google
frente a modelos de pesos abiertos que mejoran rápidamente
frente a empresas que desarrollan más IA internamente
Meta es un ejemplo destacado por Reuters. Ha sido uno de los principales clientes de Anthropic, pero personas familiarizadas con la situación afirmaron que Meta busca reducir su dependencia de Anthropic mientras desarrolla más capacidades internamente.
Se trata de un tipo de amenaza diferente al de Astra.
Un proveedor de API rival compite por la misma carga de trabajo.
Un gran cliente que desarrolla internamente puede retirar la carga de trabajo del mercado de proveedores externos por completo.
Incluso sin suponer nada sobre las motivaciones de Anthropic, la lógica empresarial es sencilla.
Un modelo de IA de vanguardia tiene una ventana limitada durante la cual puede ser:
Cuando un competidor lanza un modelo potente, cada semana puede importar porque los desarrolladores cambian las opciones predeterminadas, las plataformas añaden integraciones, los equipos de compras realizan nuevas evaluaciones y las nuevas cargas de trabajo empiezan a acumularse alrededor del ganador.
Si Anthropic ya tiene un modelo de nueva generación próximo a estar listo para su lanzamiento, adelantar la fecha podría proteger:
La cuestión pendiente es si la revisión de seguridad y la preparación operativa permiten hacerlo.
Reuters informa de que esta es precisamente la disyuntiva que Anthropic está evaluando.
Dado que el artículo original combina varios gráficos y proveedores de datos, la forma más segura de interpretar la historia es separar cada métrica.
| Métrica | Fuente de datos | Lo que indica | Lo que no indica |
|---|---|---|---|
| Gasto empresarial en IA | Ramp, citado por Reuters | Astra aproximadamente 13 %; Claude Fable aproximadamente 8 % | No es la cuota total del mercado mundial de IA |
| Cuota de cartera de OpenAI frente a Anthropic | OpenRouter / Peter Walker | En conjunto, los modelos de OpenAI superaron a Anthropic del 7 al 13 de septiembre por primera vez desde el 26 de febrero de 2024 | No incluye a todos los proveedores de IA; no es cuota de tokens |
| Cuota de cartera por modelo entre esas dos familias | OpenRouter / Peter Walker | Astra 19 %; Opus 5 16 %; Fable 5.1 6 % | No es cuota de ingresos empresariales |
| Cuota de solicitudes por autor del modelo | Clasificaciones de OpenRouter | OpenAI 23,6 %; Anthropic 2,5 % en la semana iniciada el 7 de septiembre | No representa dólares ni volumen de tokens |
| Tasa de ingresos anualizada | Fuentes de Reuters | Anthropic más de 65.000 millones de dólares; OpenAI más de 40.000 millones de dólares en julio | No es adopción específica de un modelo |
Esta tabla explica por qué varios titulares aparentemente contradictorios pueden ser ciertos al mismo tiempo.
Astra puede estar creciendo rápidamente en gasto empresarial y cuota de cartera de OpenRouter mientras Anthropic conserva una tasa de ingresos anualizada mayor a nivel corporativo.
Las diferentes métricas responden a preguntas diferentes.
Las próximas semanas mostrarán si el pico de lanzamiento de Astra se convierte en un cambio duradero.
Las señales más útiles que conviene monitorizar son las siguientes:
Los nuevos modelos de vanguardia suelen recibir un aumento temporal del tráfico de pruebas.
Si Astra mantiene su fortaleza después de que los equipos terminen las evaluaciones iniciales, eso ofrecería pruebas más sólidas de una migración persistente de cargas de trabajo.
Los datos de Ramp son especialmente útiles porque reflejan gasto corporativo y no solo curiosidad de los desarrolladores.
La pregunta clave es si la cuota aproximada del 13 % de Astra sigue aumentando, se estabiliza o retrocede después del ciclo de lanzamiento.
La reducción del precio de la caché de Anthropic se diseñó para hacer más económico el uso de contextos repetidos y de flujos de trabajo agénticos.
Si ese cambio de precios aumenta la adopción de Fable con el tiempo, Anthropic podría recuperar parte del gasto sin necesitar inmediatamente un nuevo modelo insignia.
Hasta que Anthropic anuncie un modelo, cualquier nombre, referencia de rendimiento o fecha es especulación.
Cuando llegue un lanzamiento oficial, los aspectos más importantes que habrá que comparar serán:
Reuters afirma que Anthropic podría posponer su salida a bolsa hasta después de las elecciones legislativas estadounidenses de mitad de mandato de noviembre.
Un nuevo modelo lanzado antes de ese proceso podría cambiar de forma importante la narrativa de crecimiento de la empresa, pero también aumentaría el gasto y el riesgo de ejecución si se acelera demasiado.
La historia de OpenAI frente a Anthropic es fácil de seguir porque ambas empresas son laboratorios de vanguardia muy conocidos.
Pero las empresas tienen cada vez una tercera opción: ejecutar modelos de pesos abiertos más baratos por su cuenta o a través de proveedores alternativos.
Esa presión podría afectar más a los márgenes a largo plazo que el liderazgo de una semana en cuota de cartera.
La cifra del 13 % se refiere al gasto empresarial en IA monitorizado por Ramp, según informó Reuters. No debe describirse como el 13 % de todo el mercado mundial de IA ni como la cuota de mercado de OpenRouter.
Del 7 al 13 de septiembre, los usuarios de OpenRouter gastaron más en modelos de OpenAI que en modelos de Anthropic por primera vez desde febrero de 2024. El desglose de cuota de cartera por modelo de Peter Walker para esas dos familias situó a Astra en el 19 % de los dólares gastados, lo que lo convirtió en el modelo individual más importante de esa comparación.
No. Reuters informa de que Anthropic está considerando adelantar el lanzamiento y está evaluando la seguridad de su próximo modelo. Anthropic declinó hacer comentarios y no se ha anunciado ningún nombre ni fecha oficial de lanzamiento.
Anthropic presentó oficialmente Claude Fable 5.1 el 1 de septiembre de 2026. Está disponible a través de Claude Platform y de los principales mercados de servicios en la nube.
Las lecturas de caché cuestan ahora 0,25 dólares por millón de tokens, un 75 % menos que en Fable 5. Anthropic afirma que esto reduce el coste de las cargas de trabajo habituales facturadas por tokens en aproximadamente un 25 % y el de las cargas de trabajo altamente agénticas hasta en torno a un 45 %.
No. Reuters informa de que Amodei pidió ralentizar el ritmo de mejora de las capacidades y añadir una evaluación y coordinación más sólidas, no detener por completo el entrenamiento ni el progreso técnico. Su propuesta depende en gran medida de una acción coordinada, en lugar de que una sola empresa se ralentice por su cuenta.
Los datos disponibles no permiten establecerlo. Astra ha crecido rápidamente según algunas métricas de uso y gasto, pero Reuters informa de que Anthropic todavía tiene una tasa de ingresos anualizada mayor y una posición empresarial sustancial. El liderazgo entre modelos de vanguardia puede cambiar rápidamente entre ciclos de lanzamiento.
No. La cuota de cartera mide los dólares gastados, mientras que la cuota de tokens mide el volumen de tokens y la cuota de solicitudes mide el número de solicitudes. Las diferencias de precio entre modelos pueden hacer que el mismo proveedor presente resultados muy distintos en las tres métricas.
La adopción inicial de GPT-6 Astra es real. La comparación ampliamente citada del 13 % frente al 8 % procede del gasto empresarial en IA monitorizado por Ramp, mientras que OpenRouter muestra un cambio separado en la cuota de cartera: en conjunto, los modelos de OpenAI superaron a Anthropic por primera vez en más de dos años y medio, con Astra como el modelo individual con mayor gasto en la comparación del 7 al 13 de septiembre.
Reuters informa de que Anthropic está considerando adelantar el lanzamiento de su próximo modelo como respuesta a esa presión, pero la empresa no ha anunciado ningún modelo ni fecha. El debate también llega pocos días después de que Dario Amodei pidiera un ritmo coordinado para el desarrollo de capacidades de vanguardia, lo que pone de relieve la tensión real entre la seguridad de la IA, la competencia y las expectativas de los mercados de capitales.
Anthropic todavía cuenta con una gran ventaja de ingresos reportados, y Fable 5.1 sigue siendo un modelo de vanguardia sólido con lecturas de caché considerablemente más baratas. El próximo ciclo de lanzamientos, y no un único gráfico de la semana de lanzamiento, mostrará si el impulso de Astra se convierte en un cambio duradero en las compras de IA empresarial.
Empieza con una sola frase y obtén un sitio completo en minutos.