GPT-6 Astra a rapidement gagné des dépenses d’entreprise et des parts de portefeuille sur OpenRouter après son lancement, tandis que Reuters...
Deux semaines après l’arrivée de GPT-6 Astra sur le marché, le rapport de force entre OpenAI et Anthropic avait déjà changé.
Reuters a rapporté le 19 septembre qu’Anthropic envisageait de publier un nouveau modèle d’IA plus tôt que prévu, alors que l’entreprise cherchait à défendre sa position auprès des entreprises face au nouveau modèle phare d’OpenAI. Cette information est arrivée une semaine seulement après que le PDG d’Anthropic, Dario Amodei, a publiquement soutenu que les laboratoires développant des modèles de pointe devraient ralentir le rythme d’amélioration de leurs capacités et utiliser ce temps supplémentaire pour renforcer leurs pratiques de sécurité.
Le contraste a produit un titre irrésistible : Anthropic dit « ralentissons », puis appuie immédiatement sur l’accélérateur.
La réalité est plus complexe.
Astra a clairement gagné du terrain. Les données de dépenses des entreprises de Ramp montrent une forte réaction initiale du marché professionnel, tandis que les données d’OpenRouter indiquent qu’OpenAI regagne des parts de portefeuille face à Anthropic après une longue période de retard. Dans le même temps, Anthropic conserve une avance importante en termes de revenus déclarés, et Fable 5.1 reste l’un des modèles de pointe les plus performants disponibles.
La question importante n’est donc pas de savoir si une entreprise a « gagné » en deux semaines.
Il s’agit plutôt de comprendre à quelle vitesse l’équilibre peut changer lorsqu’un nouveau modèle de pointe est lancé, et comment cette pression interagit avec les prix, les engagements de sécurité, le calendrier de sortie et une prochaine introduction en bourse.
Anthropic a lancé Claude Fable 5.1 le 1er septembre 2026.
L’entreprise l’a présenté comme son modèle généralement disponible le plus performant pour le codage et le travail de connaissance. Elle a également procédé à une importante modification tarifaire qui compte pour les charges de travail agentiques : le prix des lectures de cache est passé à 0,25 $ par million de tokens, soit 75 % de moins que le tarif des lectures de cache de Fable 5.
Anthropic estime que cette modification du cache réduit d’environ 25 % le coût des charges de travail Fable classiques facturées au token, tandis que les charges de travail complexes de codage et fortement agentiques pourraient bénéficier d’économies allant jusqu’à environ 45 %.
Deux jours plus tard, le 3 septembre, OpenAI a lancé GPT-6 Astra.
OpenAI a décrit Astra comme son modèle le plus performant pour le travail informatique de bout en bout, en mettant en avant ses progrès dans l’utilisation des ordinateurs, la navigation web, le génie logiciel, la cybersécurité, les sciences et les flux de travail professionnels.
Sam Altman a également déclaré publiquement qu’OpenAI travaillait à mettre Astra entre les mains des utilisateurs le plus rapidement possible.
La réaction concurrentielle a été immédiate.
Reuters a cité les dernières données de Ramp, une plateforme de gestion des dépenses professionnelles, qui indiquent :
| Modèle | Part des dépenses d’entreprise en IA suivies par Ramp |
|---|---|
| GPT-6 Astra | Environ 13 % |
| Claude Fable | Environ 8 % |
C’est de là que vient l’affirmation largement reprise selon laquelle « Astra a pris 13 % en deux semaines ».
Ces données sont utiles, mais leur périmètre est important.
Elles ne signifient pas qu’Astra a capté 13 % de l’ensemble du marché mondial de l’IA d’entreprise.
Elles signifient qu’Astra représentait environ 13 % des dépenses d’entreprise en IA suivies par Ramp dans l’ensemble de données cité par Reuters.
Cette distinction est importante, car la « part de marché » de l’IA peut être mesurée de nombreuses manières incompatibles :
Un modèle peut dominer un indicateur et être à la traîne sur un autre.
OpenRouter a également montré un fort déplacement vers OpenAI après le lancement d’Astra.
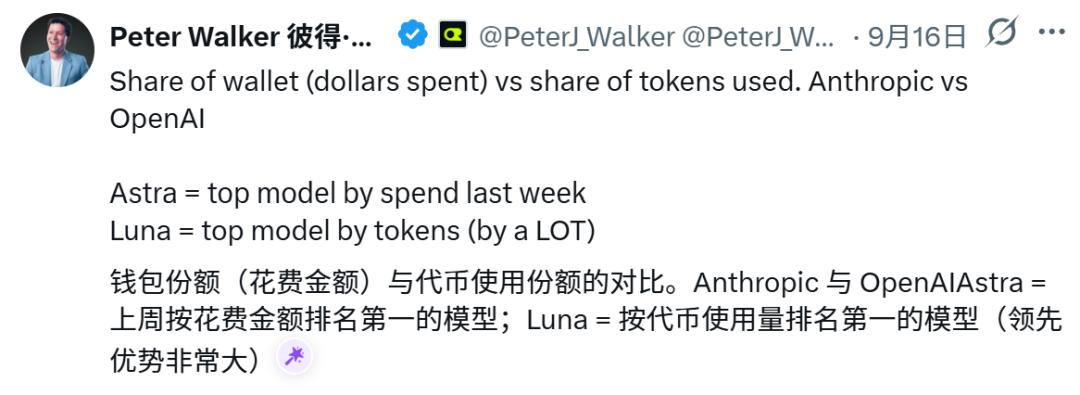
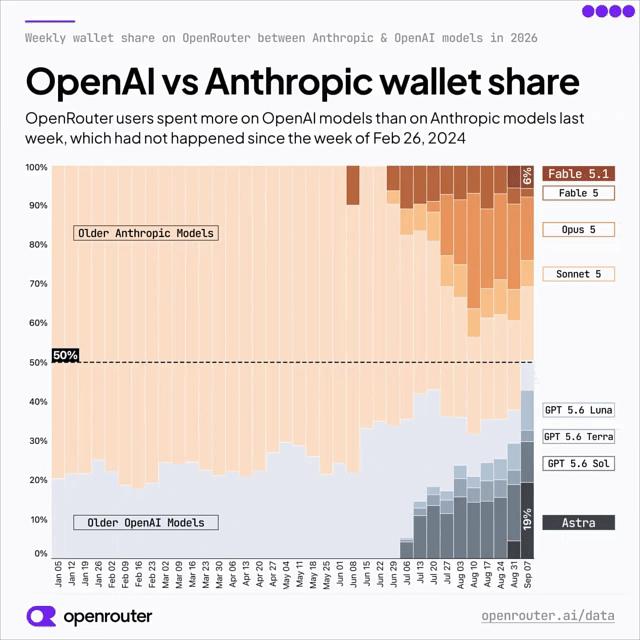
Peter Walker, qui dirige l’analyse des données chez OpenRouter, a publié une comparaison des parts de portefeuille entre les modèles d’OpenAI et d’Anthropic pour la période du 7 au 13 septembre.
Son point principal était que les utilisateurs d’OpenRouter avaient dépensé davantage pour les modèles d’OpenAI que pour ceux d’Anthropic cette semaine-là.
La dernière fois que cela s’était produit remontait à la semaine du 26 février 2024.
La répartition des parts de portefeuille entre les deux familles de modèles pour cette semaine était la suivante :
| Modèle | Part des dollars dépensés sur les modèles OpenAI + Anthropic sur OpenRouter |
|---|---|
| GPT-6 Astra | 19 % |
| Claude Opus 5 | 16 % |
| GPT-5.6 Sol | 10 % |
| GPT-5.6 Luna | 10 % |
| Claude Sonnet 5 | 7 % |
| Claude Fable 5.1 | 6 % |
Astra était le modèle individuel ayant généré le plus de dépenses dans cette comparaison.
C’est significatif, car cette situation est apparue presque immédiatement après son lancement.
Le graphique à plus long terme est tout aussi intéressant que le pic enregistré au lancement.
Selon Walker, la part de portefeuille d’OpenAI sur OpenRouter était tombée à environ 11 % à la mi-2025. L’entreprise a ensuite progressivement récupéré du terrain avant que le cycle GPT-5.6, puis Astra, n’accélèrent la tendance.
L’histoire n’est donc pas simplement la suivante :
Astra est lancé
→ Anthropic perd instantanément tout
Elle ressemble davantage à ceci :
OpenAI avait déjà commencé à se redresser
→ GPT-5.6 a renforcé cette reprise
→ Astra a créé un nouveau point d’inflexion marqué
L’article source mélange plusieurs indicateurs d’OpenRouter, ce qui peut donner une impression trompeuse.
OpenRouter publie séparément la part des requêtes par auteur de modèle. Pour la dernière semaine complète, commençant le 7 septembre, son classement public indiquait :
| Auteur du modèle | Part des requêtes textuelles sur OpenRouter |
|---|---|
| OpenAI | 23,6 % |
| DeepSeek | 22,6 % |
| 18,6 % | |
| Tencent | 7,2 % |
| Z.ai | 7,0 % |
| Qwen | 5,2 % |
| Anthropic | 2,5 % |
Il s’agit de la part des requêtes parmi tous les fournisseurs de modèles.
Ce n’est pas la même chose que le graphique de parts de portefeuille entre OpenAI et Anthropic présenté plus haut.
Astra peut être le modèle générant le plus de dépenses alors qu’une autre famille de modèles traite davantage de tokens ou de requêtes, en particulier lorsque les prix des modèles diffèrent fortement.
Walker a explicitement indiqué que GPT-5.6 Luna était le modèle dominant en volume de tokens, alors qu’Astra était en tête pour les dollars dépensés.
C’est pourquoi toute analyse sérieuse du marché des modèles doit toujours commencer par la question suivante :
Part de quoi ?
Astra se situe dans une catégorie tarifaire premium.
Claude Fable 5.1 est également coûteux au tarif standard, mais Anthropic a fortement réduit le coût des lectures de cache. Parallèlement, des modèles moins chers comme GPT-5.6 Luna peuvent générer un volume considérable de tokens sans produire la même part de portefeuille.
Cela crée un schéma de ce type :
Modèle de pointe à prix élevé
→ un nombre réduit de tokens peut tout de même produire une part élevée des dépenses

Modèle moins cher à volume élevé
→ un plus grand nombre de tokens peut produire une part plus faible des dépenses
Les données ne signifient donc pas que les utilisateurs ont cessé d’utiliser Anthropic ou les modèles OpenAI moins chers.
Elles indiquent qu’Astra est rapidement devenu une charge de travail payante majeure sur deux canaux importants pour les entreprises et les développeurs.
Il serait également erroné d’interpréter l’adoption rapide d’Astra comme la preuve d’un échec technique de Fable 5.1.
Anthropic a lancé Fable 5.1 comme modèle phare pour :
Le modèle est disponible sur la plateforme d’Anthropic et les principales places de marché cloud.
La réduction du prix des lectures de cache cible directement les flux de travail agentiques qui réutilisent régulièrement de grands contextes.
Sur OpenRouter, Fable 5.1 reste par ailleurs l’un des modèles les mieux classés selon les évaluations indépendantes de l’intelligence des modèles.
La question concurrentielle la plus intéressante n’est donc pas « bon modèle contre mauvais modèle ».
Il s’agit de déterminer si Astra modifie la manière dont les entreprises répartissent leurs charges de travail entre plusieurs modèles de pointe déjà performants.
Reuters apporte un contrepoint important aux graphiques d’utilisation de la semaine de lancement.
Selon des personnes au fait des finances des deux entreprises, le rythme de revenus annualisé d’Anthropic dépassait 65 milliards de dollars à la fin de juillet 2026, contre environ 9 milliards de dollars à la fin de 2025.
Le rythme de revenus annualisé d’OpenAI a dépassé 40 milliards de dollars en juillet.
Reuters a également rapporté qu’Anthropic prévoyait environ 190 à 200 milliards de dollars de revenus en 2028.
Ces chiffres sont très différents des parts d’API au niveau des modèles, mais ils comptent pour évaluer la position concurrentielle.
Une hausse de l’adoption d’un modèle sur deux semaines peut être stratégiquement importante sans effacer du jour au lendemain une relation existante avec une grande entreprise.
Certains investisseurs cités par Reuters ont précisément souligné ce point : les fournisseurs de solutions pour entreprises sont difficiles à remplacer, car les grandes sociétés structurent leurs processus d’achat, de sécurité, d’intégration, d’évaluation et leurs flux de travail autour de fournisseurs existants.
Astra pourrait modifier les futures décisions d’achat plus rapidement qu’il ne modifie les contrats existants.
La seconde partie de l’article initial porte sur la contradiction apparente entre le message de sécurité d’Anthropic et sa réaction concurrentielle.
Le 12 septembre, Dario Amodei a publié un long essai appelant les entreprises développant des modèles de pointe à ralentir le rythme auquel elles améliorent les capacités de leurs modèles.
Reuters a résumé son argument central en trois volets :
La position d’Amodei n’était pas de « mettre fin à tout entraînement ».
Reuters précise qu’il ne demandait pas l’arrêt du développement des modèles ni du progrès technique. Son argument était que les entreprises devraient se donner suffisamment de temps pour que l’alignement, l’évaluation et les mesures de protection suivent le rythme des progrès en matière de capacités.
Cette nuance est importante pour comprendre ce qui s’est produit ensuite.
Le 19 septembre, Reuters a rapporté qu’Anthropic envisageait de déployer un nouveau modèle d’IA plus tôt que prévu.
L’article citait trois sources et reliait directement ces discussions au nouvel élan d’OpenAI après le lancement d’Astra.
Anthropic a refusé de commenter.
Une personne au fait des discussions a déclaré à Reuters qu’Anthropic évaluait la sécurité du prochain modèle dans le cadre de la décision de lancement.
Aucune annonce officielle n’a désigné le modèle.
Aucune date officielle de lancement n’a été publiée.
Aucune fiche technique confirmée n’est disponible.
Par conséquent, des affirmations telles que :
Claude Fable 5.2 sera lancé la semaine prochaine
ou :
Decrivez votre idee une fois, et We0 AI peut generer un site vitrine, des pages et un CMS, puis vous aider a attirer clients et trafic apres le lancement.
Une génération de projet complète pour une inscription gratuite
Idéal pour essayer un flux de génération complet et voir rapidement une première ébauche de projet.
Anthropic a définitivement accéléré la sortie
iraient au-delà des éléments disponibles.
La formulation exacte est la suivante :
Selon des sources citées par Reuters, Anthropic envisage une sortie anticipée tout en évaluant la sécurité du prochain modèle.
La tension est évidente.
Une entreprise qui appelle publiquement à ralentir l’amélioration des capacités est également présente sur un marché où un concurrent peut lancer un modèle majeur et modifier le comportement des clients en quelques jours.
Mais ces deux positions ne sont pas nécessairement équivalentes à ceci :
appeler publiquement à l’arrêt des sorties
→ organiser en privé une course à la sortie malgré tout
La proposition d’Amodei portait sur un rythme coordonné et une évaluation de sécurité renforcée dans l’ensemble des laboratoires de pointe.
Si les concurrents ne ralentissent pas au même moment, Anthropic se retrouve face à un problème classique de coordination :
Ralentir seul
→ risquer de perdre sa position sur le marché

Continuer la course
→ préserver sa position, mais réduire le temps disponible pour le travail de sécurité

Coordonner un ralentissement
→ ne fonctionne que si les concurrents participent et si les règles sont crédibles
C’est précisément pourquoi Amodei soutenait que la coordination et l’évaluation indépendante sont importantes.
Dans le même temps, les informations de Reuters montrent que la pression commerciale n’est pas théorique.
Les investisseurs observent l’adoption d’Astra par les entreprises, Anthropic prépare une importante introduction en bourse et sa direction doit arbitrer entre les investissements dans les nouveaux modèles et la rentabilité.
Ces pressions peuvent influencer le calendrier de sortie, même lorsque la sécurité reste une priorité déclarée.
Le débat sur la sécurité ne se résumait pas à une critique d’Anthropic envers tous les autres acteurs.
Reuters a rapporté que le PDG d’OpenAI, Sam Altman, et Elon Musk, dirigeant de SpaceX et xAI, avaient publiquement exprimé leur accord avec Amodei après son essai du 12 septembre.
Altman a notamment soutenu l’idée d’évaluateurs indépendants disposant d’un accès comparable à celui d’employés et a déclaré qu’OpenAI ferait de même.
La dynamique actuelle est donc inhabituelle :
Les laboratoires de pointe se livrent une concurrence agressive sur les produits
 tout en discutant simultanément de moyens de ralentir ou de gouverner la progression des capacités
La tension est structurelle et ne concerne pas uniquement une entreprise.
Reuters rapporte qu’Anthropic pourrait repousser son introduction en bourse après les élections américaines de mi-mandat de novembre 2026.
Des informations antérieures laissaient penser que la préparation commerciale pourrait commencer au plus tôt à la mi-octobre.
Un report ne supprime pas la pression concurrentielle.
Avant une introduction en bourse, les investisseurs continueront d’examiner :
L’adoption soudaine d’Astra compte parce qu’elle touche plusieurs de ces questions à la fois.
Reuters souligne que le défi plus large ne vient peut-être pas d’un seul modèle concurrent.
Les systèmes d’IA open-weight et open source continuent de progresser tout en offrant aux entreprises des prix par token plus faibles et davantage de contrôle sur le déploiement.
L’ensemble concurrentiel ne se limite donc plus à :
Anthropic contre OpenAI
Il ressemble davantage à ceci :
Anthropic
contre OpenAI
contre Google
contre des modèles open-weight en progression rapide
contre des entreprises développant davantage leurs capacités d’IA en interne
Meta est un exemple cité par Reuters. L’entreprise a été l’un des principaux clients d’Anthropic, mais des personnes au fait de la situation ont indiqué que Meta cherchait à réduire sa dépendance à Anthropic en développant davantage de capacités en interne.
Il s’agit d’une menace d’une autre nature qu’Astra.
Un fournisseur d’API concurrent se dispute la même charge de travail.
Un grand client qui développe ses propres capacités peut retirer cette charge de travail du marché des fournisseurs externes.
Même sans présumer des motivations d’Anthropic, la logique commerciale est claire.
Un modèle d’IA de pointe dispose d’une fenêtre limitée pendant laquelle il peut être :
Lorsqu’un concurrent lance un nouveau modèle performant, chaque semaine peut compter, car les développeurs modifient leurs choix par défaut, les plateformes ajoutent des intégrations, les équipes achats lancent de nouvelles évaluations et de nouvelles charges de travail commencent à se concentrer autour du gagnant.
Si Anthropic dispose déjà d’un modèle de nouvelle génération presque prêt à être lancé, avancer sa date de sortie pourrait défendre :
La question non résolue est de savoir si l’évaluation de sécurité et la préparation opérationnelle permettent de le faire.
Reuters rapporte que c’est précisément l’arbitrage qu’Anthropic est en train d’évaluer.
Comme l’article initial combine plusieurs graphiques et fournisseurs de données, la manière la plus prudente de lire cette histoire consiste à séparer chaque indicateur.
| Indicateur | Source des données | Ce qu’il indique | Ce qu’il n’indique pas |
|---|---|---|---|
| Dépenses des entreprises en IA | Ramp, cité par Reuters | Astra environ 13 % ; Claude Fable environ 8 % | Pas la part du marché mondial total de l’IA |
| Part de portefeuille OpenAI contre Anthropic | OpenRouter / Peter Walker | Les modèles OpenAI ont collectivement dépassé Anthropic du 7 au 13 septembre pour la première fois depuis le 26 février 2024 | Pas l’ensemble des fournisseurs d’IA ; pas la part de tokens |
| Part de portefeuille au niveau des modèles pour ces deux familles | OpenRouter / Peter Walker | Astra 19 % ; Opus 5 16 % ; Fable 5.1 6 % | Pas la part des revenus des entreprises |
| Part des requêtes par auteur de modèle | Classements OpenRouter | OpenAI 23,6 % ; Anthropic 2,5 % pour la semaine commençant le 7 septembre | Pas les dollars ni le volume de tokens |
| Rythme de revenus annualisé | Sources de Reuters | Anthropic plus de 65 Md$ ; OpenAI plus de 40 Md$ en juillet | Pas l’adoption au niveau des modèles |
Ce tableau explique pourquoi des titres apparemment contradictoires peuvent être vrais en même temps.
Astra peut progresser rapidement en matière de dépenses d’entreprise et de parts de portefeuille sur OpenRouter, tandis qu’Anthropic conserve un rythme de revenus supérieur au niveau de l’entreprise.
Les différents indicateurs répondent à des questions différentes.
Les prochaines semaines permettront de déterminer si le pic enregistré par Astra lors de son lancement devient un changement durable.
Les signaux les plus utiles à suivre sont les suivants :
Les nouveaux modèles de pointe reçoivent souvent un afflux de trafic lié aux tests.
Si Astra reste performant une fois que les équipes ont terminé leurs premières évaluations, cela constituera une preuve plus solide d’une migration durable des charges de travail.
Les données de Ramp sont particulièrement utiles, car elles reflètent les dépenses des entreprises plutôt que la seule curiosité des développeurs.
La question centrale est de savoir si la part d’environ 13 % d’Astra continue d’augmenter, se stabilise ou diminue après le cycle de lancement.
La réduction du prix du cache par Anthropic visait à rendre l’utilisation de contextes répétés et les usages agentiques plus économiques.
Si cette modification tarifaire augmente l’adoption de Fable au fil du temps, Anthropic pourrait regagner une partie des dépenses sans avoir besoin de lancer immédiatement un nouveau modèle phare.
Tant qu’Anthropic n’a pas annoncé de modèle, tout nom, benchmark ou date relève de la spéculation.
Les principaux éléments à comparer lors de la sortie officielle seront :
Reuters indique qu’Anthropic pourrait repousser son introduction en bourse jusqu’après les élections américaines de mi-mandat de novembre.
Un nouveau modèle lancé avant cette procédure pourrait modifier de manière importante le récit de croissance de l’entreprise, mais il augmenterait également les dépenses et le risque d’exécution s’il était lancé dans la précipitation.
L’histoire d’OpenAI et d’Anthropic est facile à suivre, car les deux entreprises sont des laboratoires de pointe très médiatisés.
Mais les entreprises disposent de plus en plus d’une troisième option : exécuter elles-mêmes des modèles open-weight moins chers ou passer par d’autres fournisseurs.
Cette pression pourrait avoir davantage d’importance pour les marges à long terme qu’une position dominante dans les parts de portefeuille pendant une seule semaine.
Le chiffre de 13 % fait référence aux dépenses des entreprises en IA suivies par Ramp, telles que rapportées par Reuters. Il ne faut pas le présenter comme 13 % de l’ensemble du marché mondial de l’IA ni comme une part de marché sur OpenRouter.
Du 7 au 13 septembre, les utilisateurs d’OpenRouter ont dépensé davantage pour les modèles d’OpenAI que pour ceux d’Anthropic, pour la première fois depuis février 2024. La répartition de Peter Walker au niveau des modèles et pour ces deux familles plaçait Astra à 19 % des dollars dépensés, ce qui en faisait le modèle individuel le plus important de cette comparaison.
Non. Reuters rapporte qu’Anthropic envisage une sortie anticipée et évalue la sécurité de son prochain modèle. Anthropic a refusé de commenter, et aucun nom de modèle ni aucune date de sortie officielle n’ont été annoncés.
Anthropic a officiellement présenté Claude Fable 5.1 le 1er septembre 2026. Il est disponible via la Claude Platform et les principales places de marché cloud.
Les lectures de cache coûtent désormais 0,25 $ par million de tokens, soit 75 % de moins que pour Fable 5. Anthropic affirme que cette réduction diminue d’environ 25 % le coût des charges de travail classiques facturées au token et jusqu’à environ 45 % celui des charges de travail fortement agentiques.
Non. Reuters rapporte qu’Amodei a appelé à ralentir le rythme d’amélioration des capacités et à renforcer l’évaluation et la coordination, et non à arrêter complètement l’entraînement ou le progrès technique. Sa proposition dépend largement d’une action coordonnée, plutôt que d’un ralentissement unilatéral d’une seule entreprise.
Les données disponibles ne permettent pas de l’établir. Astra a rapidement progressé selon certains indicateurs d’utilisation et de dépenses, mais Reuters rapporte qu’Anthropic conserve un rythme de revenus annualisé supérieur et une position importante auprès des entreprises. Le leadership entre les modèles de pointe peut changer rapidement d’un cycle de lancement à l’autre.
Non. La part de portefeuille mesure les dollars dépensés, tandis que la part de tokens mesure le volume de tokens et que la part des requêtes mesure le nombre de requêtes. Les différences de prix entre les modèles peuvent faire apparaître un même fournisseur très différemment selon chacun de ces trois indicateurs.
L’adoption initiale de GPT-6 Astra est réelle. La comparaison largement citée de 13 % contre 8 % provient des dépenses d’entreprise en IA suivies par Ramp, tandis qu’OpenRouter montre un changement distinct dans les parts de portefeuille : les modèles d’OpenAI ont collectivement dépassé ceux d’Anthropic pour la première fois en plus de deux ans et demi, Astra étant le modèle individuel ayant généré le plus de dépenses dans la comparaison du 7 au 13 septembre.
Reuters rapporte qu’Anthropic envisage de publier son prochain modèle plus tôt en réponse à cette pression, mais l’entreprise n’a annoncé ni modèle ni date. Cette discussion intervient également quelques jours seulement après l’appel de Dario Amodei à une coordination du rythme de développement des capacités de pointe, ce qui met en évidence la tension réelle entre sécurité de l’IA, concurrence et attentes des marchés financiers.
Anthropic conserve une importante avance en termes de revenus déclarés, et Fable 5.1 reste un modèle de pointe performant, avec des lectures de cache nettement moins coûteuses. C’est le prochain cycle de lancement, et non un seul graphique de la semaine de lancement, qui montrera si l’élan d’Astra devient une transformation durable des achats d’IA par les entreprises.
Partez d’une phrase et obtenez un site complet en quelques minutes.